


美国税法重大改革背景
美国国会即将考虑数十年来首次对美国税法进行的重大改革。众议院议长保罗·瑞安(共和党 - 威斯康星州)与众议院筹款委员会共和党成员于 11 月 2 日发布的《减税与就业法案》提案,对美国公司的征税方式进行了重大调整,并对它们在全球范围内的竞争方式产生影响。
零售商店不断提供一定比例的折扣,或提供免费送货等激励措施,以促成交易。美国消费者几乎从不支付“全价”,因为他们被培养成寻找最佳优惠并节省金钱的习惯。公司也不例外。如果通过节省资金来再投资、雇佣更多工人或为股东提供更好的回报能够改善其底线利润,它们就会这样做。世界各地的政府——作为美国政府竞争对手——通过更优的税收政策提供“折扣”,以吸引公司在其境内赚取收入、建立办公室或工厂、进行研发或以其他方式在其境内投资资产。
美国政府表现得仿佛它并不参与商业竞争。美国不仅拥有最高的法定企业所得税率,而且我们是最后一个仍对全球企业收益征税的主要经济体之一。几乎所有工业经济体都已转向属地税制,在很大程度上豁免已在收益产生国纳税的企业收益。总部位于海外的公司通常比总部位于美国的公司在税务上享有显著优势,尤其是在其本土市场之外竞争时。
税务决策
美国跨国公司在全世界范围内生产产品并向客户提供服务。每笔销售中,它们都力求为员工、所有者和股东创造利润。它们的纳税方式决定了在何处建厂、哪些实体向关联公司销售、研发在哪里进行,以及多少海外赚取的利润将回流到总部位于美国的公司在美国的业务中。
一些拥有超过百年历史的美国公司做出了艰难且受税务驱动的选择,即通过迁往低税率国家来实现“并购重组”。当这些公司搬迁时,它们可能会在美国保留大量业务,但会放弃其美国传统以及许多高薪的高级企业职位。企业所得税改革可以减少或消除并购重组的激励。当前的提案更进一步,对将总部迁出的美国公司征收新税以示惩罚。
如果你正在讨价还价,两大负面因素
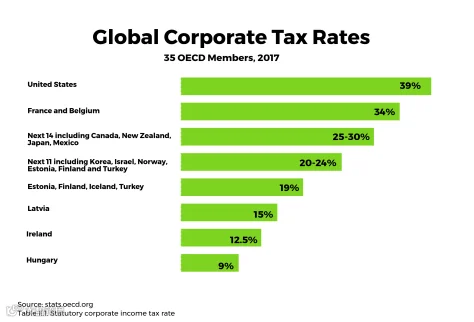
高昂的价格标签:38.9% 的美国拥有任何主要经济体中最高的综合(联邦和州)企业所得税率。我们大多数竞争对手的税率低于 30%。近年来,日本将其企业税率降低了 8.5 个百分点,英国将其税率降低了 10 个百分点。
高昂的法定价格标签使得美国跨国公司制定税务策略,通过抵免和豁免来减轻税负。它们在避免缴纳 38.9% 的税款方面做得很好,美国跨国公司向联邦政府支付的平均“有效”税率约为 19-20%。
小字条款:经合组织 35 个成员国中的 29 个(先进发达经济体)实行属地税制,公司在其利润产生的国家一次性缴纳企业所得税。其母国通常免除对这些利润的再次征税。美国制度对所有地方赚取的企业利润征税。因此,如果美国跨国公司在海外以较低税率赚取了资金,它们将被要求向美国政府补缴差额。
假设你是总部位于俄亥俄州的宝洁公司(P&G),在与荷兰联合利华争夺加拿大消费品销售时竞争。联合利华将按加拿大的 26.7% 税率缴税。宝洁公司将先支付加拿大税率,然后当把在加拿大赚取的利润汇回美国时,还需向美国政府额外缴纳 12.2% 的税款,以达到 38.9% 的美国税率(含平均州税)。
巨额现金
减少这一问题最普遍的方法是递延纳税,有时甚至无限期递延。美国跨国公司在海外赚取的利润所得的税款,只有在汇回或带回美国时才需要缴纳。虽然递延(包括资本利得或个人退休计划的待遇)自税法诞生以来一直是其中的一部分,但递延的规模可能会扭曲决策。
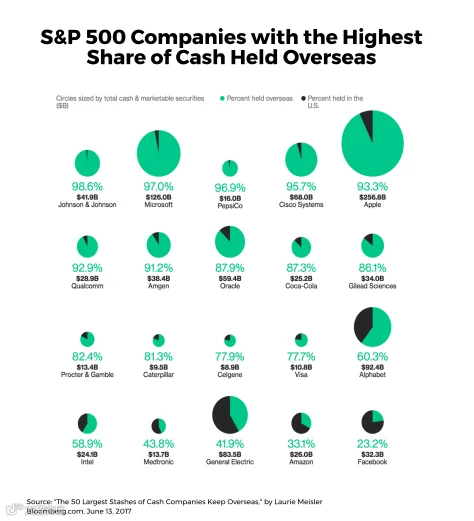
美国公司在海外持有的现金估计高达 2.6 万亿美元(相当于美国 GDP 的近 14%)。苹果将其超过 93% 的现金存放在国外。微软和 Alphabet 分别在美国境外持有 1260 亿美元和 924 亿美元的现金。避免缴纳 38.9% 的企业所得税的激励,不仅促使它们在海外赚取更多资金,还促使它们将资金留在当地或在那里投资。如果没有这种税收差异,它们在这些国家的投资可能会少于当前水平。
企业所得税改革会是意外之财吗——为谁?
围绕企业所得税改革的辩论中,有一种批评认为,企业所得税改革只惠及那百分之一的美国跨国企业。但请考虑到,这百分之一的美国跨国公司创造了超过 19% 的美国就业岗位,并占研发支出的近四分之三。它们也产生了美国商品出口的大部分份额。
即使企业所得税率大幅降低(《减税与就业法案》将其降至 20%)且制度转向属地制,跨国公司仍可能通过例如从低税率子公司向美国母公司贷款,或确保高度流动的资产如特许权使用费在低税率司法管辖区纳税等方式操纵系统,从而减少美国税收收入。其他实行属地制的国家已通过在对利息或特许权使用费等“被动”收入征税的同时豁免来自制造业的“主动”收入,堵住了这些漏洞,而美国科技巨头不会 favor 这种方法。
税收政策是竞争力的核心
华盛顿正认真考虑企业所得税改革,因为似乎普遍认为我们目前的制度缺乏竞争力。尽管企业所得税并非像个人所得税和工资税那样是联邦收入的主要来源,但我们高企的企业所得税抑制了在美国的投资——对技术和人员的投资——这些投资本可以提升我们的生产力并确保更高的创新回报。改进的税收政策将吸引公司将跨国总部设在美国,而不是为了更有利的税收环境而离开。
因此,企业所得税改革被视为在不造成联邦收入重大损失的情况下促进经济增长的一种方式。但这很复杂,政治因素也在起作用,所以企业所得税改革的时机、范围和性质尚不确定。唯一确定的是:无论它们提供的营商环境改善如何,在全球吸引业务的竞争中,贸易协定都将让位于税收政策。