


美国页岩油:欧佩克需监测事态发展,防止高价刺激过度生产
据多数报道,石油输出国组织(欧佩克)于 11 月 30 日成功结束会议,同意将减产协议延长九个月至 2018 年底,并试图限制此前被豁免的尼日利亚和利比亚的产量。该组织宣布将继续监测全球市场变化,并于明年 6 月的下次例会审议协议。会前分析师曾警告,若未能满足“市场预期”可能导致油价暴跌,但最终协议并未引发动荡,布伦特原油维持在每桶 63 美元以上。不过需警惕的是,持续高企的油价最终可能重新引发周期性的供过于求。
今年,欧佩克战略能有效应对全球过剩库存并加速市场再平衡,是多重因素共同作用的结果:沙特阿拉伯的领导力及对产出口上限的承诺、其他成员的普遍合规、全球需求上升、墨西哥湾飓风影响,以及俄罗斯的持续参与(见 CSIS 评论《俄罗斯与沙特阿拉伯》)。2016 年 11 月达成的协议确立了积极的新生产目标,伊朗和伊拉克表示支持,俄罗斯也承诺并基本遵守。欧佩克技术专家认为,伊朗、伊拉克、利比亚和尼日利亚在 2018 年产量难有显著增长,而安哥拉和委内瑞拉的困境可为集团提供缓冲。然而,延续欧佩克与非欧佩克限产联盟的复杂之处在于,各国内部政府与企业之间存在经济利益分歧。
以俄罗斯为例,其税收制度使中央政府在油价高于每桶 40 美元时获得大部分财政收益(这也是国家预算基准),但石油公司需维持或增加产量,以证明其在加密钻井和新油田开发上的投资合理性。哈萨克斯坦和阿塞拜疆等由外国公司运营大部分产量的国家,也面临类似情况。
合同条款通常使东道国政府在油价上涨时财政收入不成比例地受益,而外国公司基于利润率运营,需要产量增长来提升利润并为新投资提供理由。当油价跌至每桶 30 美元以下时(如 2016 年 1 月),这种内部紧张局势易于克服;但在 60 美元或更高价位下,维持这一临时联盟内的生产纪律将更具挑战性。
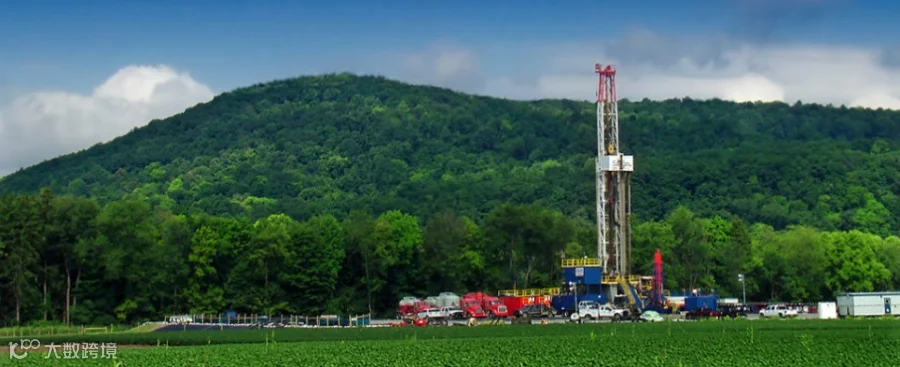
尽管会议在维也纳举行,但二叠纪盆地及其他美国页岩产区显然是代表们的关注焦点。尽管原油品质存在差异,但美国产量和出口的增加日益被视为对欧佩克成员国的威胁——这些成员国为耗尽全球库存和再平衡市场,自愿让出了市场份额。这正是欧佩克在部长级会议前一周召集致密油技术研讨会的核心议题,旨在专门考察美国页岩油生产前景。
正如商学院教授竞争分析的重要性,页岩研讨会是欧佩克保持信息灵通的战略一环。欧佩克需密切监测二叠纪、安纳科沃等盆地动态,确保价格不会鼓励过多的美国页岩油生产或损害未来需求增长。成本通胀、再投资率和生产力趋势均需严密监控,欧佩克自身的生产计划也应迅速相应调整。
2017 年 5 月协议续签时,布伦特原油尚在每桶 45 美元附近;随着供需再平衡及库存缓慢减少,11 月已稳步升至 60 美元以上。虽然对未来几年美国产量的预估差异巨大,但据报道,2017 年第三季度的价格水平已促使每年 90 万桶/日的产量被对冲,且已钻未完井(DUCs)数量超过 8,000 口。另一方面,压裂干扰、基础设施缺乏、水资源限制、人员问题、地层应力、环保担忧及地震活动等众多问题,也可能阻碍产量预测的实现。
此外,欧佩克还面临“退出策略”难题:如何重新引入目前扣留市场的产量?地缘政治争端或高油价诱惑是否会破坏当前的合作与合规?俄罗斯担心油价上涨过快会刺激过多页岩油生产,进而影响其 2019-2020 年的产能增长预期;沙特虽同样担忧,但更专注于 2018 年减少全球库存的目标,以配合沙特阿美的 IPO 计划。
正如研讨会所示,行业对美国页岩油在 2018-2019 年的增长水平尚未达成共识,分析师对结果和时间表亦存分歧。11 月 30 日的会议虽维持了高价和生产商的利好局面,但从长远看有必要发出预警。尽管官方协议已延至 2018 年底,但若美国页岩油表现强于预期或需求令人失望,部长们可能在明年 6 月 22 日的维也纳会议上宣布中期调整。