



去年下半年货运率的暴跌与潜在的供需基本面严重脱节,这表明承运人尚未摆脱某些自我破坏的倾向,而关于承运人迎来“新黄金时代”的说法或许有些夸大其词。
然而,尽管近期出现了一些发展,德鲁里在其最新的《集装箱预测》报告中仍维持其观点,即承运人正朝着更光明的未来迈进,同时也承认有几个暂时性因素在复苏之路上造成了波折。
人们原本可能期望市场发生的重大整合能带来更直接的好处。但事实证明,并购活动至今并未实质性改变任何局面,这从反思的角度来看并不令人惊讶。本轮整合浪潮刚刚进入运营阶段,大多数交易要么刚刚完成,要么仍在等待中。此外,即使所有最新交易最终敲定,仅凭这些交易本身也不足以使整个行业完全转变为非共谋寡头垄断格局——我们此前曾指出,这是宣告“班轮天堂”新时代所必需的。
如果说有什么被忽视的话,我们可能低估了合并活动会使一些掠夺性企业定价更加激进的风险,以最大限度地减少客户流失。
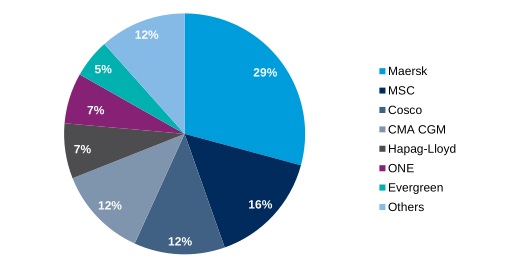
随着剩余交易的完成——包括东方海外(OOCL)并入中远海运(Cosco),以及三大日本航运公司合并其集装箱业务形成海洋网联轮船(ONE)——截至 10 月 1 日,前七大承运人集团(包括所有子公司)将控制约 90% 的活跃集装箱船队(见图 1)。
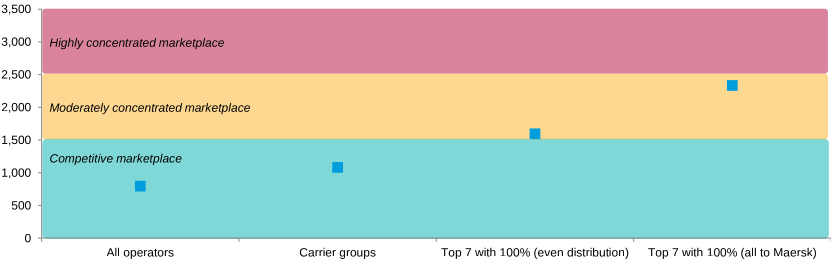
然而,即使如此大比例的船队掌握在极少数几家航运公司手中,按标准衡量,该行业仍然具有高度竞争性。使用赫芬达尔 - 赫希曼指数(HHI)方法(详见图 2 和图 3 脚注),如果将所有运营商视为单一实体或将其归入母公司旗下(见图 2),则该行业处于“竞争性市场”区域。
图 2 中的 HHI 读数应谨慎对待,因为我们无法将部分船舶分配给运营商,这意味着约有 1.8% 的船队未被纳入此次分析。尽管如此,我们认为缺失数据的纳入不会根本性地改变研究结果。
根据已知的船舶数据系列,令人惊讶的是共有 379 家不同的船舶运营商,其中除 31 家外,其余均占据不到 0.1% 的市场份额。由于水面上有如此多的运营商,显然还有更多的并购潜力,但在现实中,主要大型航运公司不太可能对小型运营商感兴趣。更有可能的是,领先承运人会着眼于下一梯队、具有一定实力的航运公司。
为了尝试展望未来,我们运行了两个情景,假设前 7 大承运人控制 100% 的运力,同样基于 2017 年 10 月的船队数据。在第一种情况下,我们将前七名之外的运力平均分配给领先承运人;在第二种情况下,我们将所有这些运力分配给当前的市场领导者马士基航运(Maersk Line)。有趣的是,在这两种情况下,市场集中度水平均未超过 2,500 的阈值,而该阈值标志着高度集中的环境。由此推断,要达到这种状态,前七家承运人内部还需要进一步的并购。
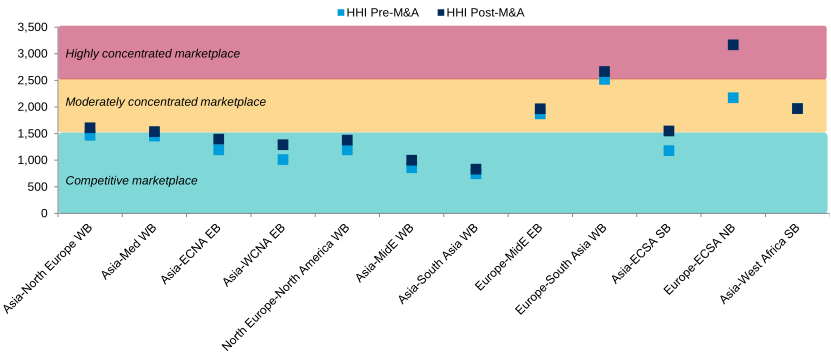
虽然整体情况表明托运人无需担心整合带来的影响,但在航线层面的竞争水平存在显著差异。《集装箱预测》通过应用有效运力(即经过慢速航行、非目标货物、载重限制及其他因素调整后的名义运力)至赫芬达尔 - 赫希曼指数(见图 3),持续跟踪关键东西向和南北向航线的市场集中度变化。
分析结果显示,即使在最新一轮并购完成后,在大多数覆盖航线上,该行业仍然保持“竞争性”或“中度集中”,尽管除一条航线(未改变的南向亚洲 - 西非航线)外,其他所有航线的 HHI 读数都进一步上升。
两条覆盖的航线(北向欧洲 - 南美东海岸和西向欧洲 - 南亚)现在确实符合“高度集中”的描述,但由于它们距离 HHI 读数 2,500 较近,因此处于该定义的下限(10,000 代表垄断)。
三条航线(两条亚洲 - 欧洲首航航线和南向亚洲 - 南美东海岸航线)从“竞争性”变为“中度集中”,如果没有进一步的整合,它们可能会停留在此水平。
跨太平洋、跨大西洋以及亚洲至中东和南亚的首航航线在 HHI 尺度上仍然属于“竞争性”。SM Line 加入亚洲 - 北美东海岸航线将使相应的 HHI 数值明年下降。
我们的观点:行业正朝着少数主导承运人掌控局面的方向发展,但目前大多数航线仍存在健康的竞争。托运人需要密切关注影响其主要航线的交易。