


撒哈拉以南非洲(SSA)的商业环境
为贸易和投资提供了巨大机遇,其实并不像人们想象的那么复杂。2015 年在该地区显现的经济放缓现象正逐渐消退。然而,导致这一局面的根本因素仍然存在。
2017 年,撒哈拉以南非洲的 GDP 增长率为 2.4%,较 2016 年的 1.3% 有所改善,但仍远低于过去十年的历史趋势。这一增长得益于大宗商品价格上涨、东非和南部非洲气候条件改善以及更友好的全球环境。
大陆上两大最大经济体(尼日利亚和南非)的经济困境在总体层面拖累了区域表现。好消息是,这两个国家正处于复苏轨道,根据世界银行最新发布的《全球经济展望》旗舰报告,预计它们将在 2018 年实现反弹。尼日利亚刚刚结束了连续五个季度的衰退,而南非也度过了两个季度的负增长。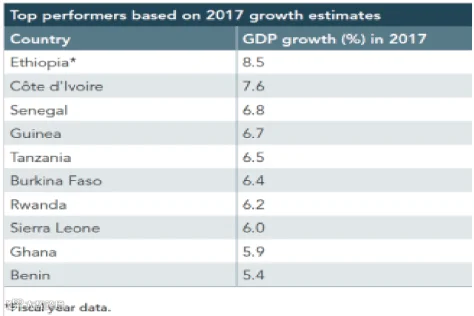

剔除拖累因素后的区域亮点
剔除这两大拖累整体表现的重量级经济体后,在其他地区,大陆各地的经济增长率继续保持在较高水平。埃塞俄比亚是撒哈拉以南非洲增长最快的经济体,过去三年平均增长率达 8.5%。其在基础设施方面的投资正在产生回报。加纳在 2017 年实现稳定增长,增速为 6.1%,预计 2018 年将显著提高。塞内加尔和科特迪瓦的农作物产量提升及公共投资促进了经济发展,坦桑尼亚和肯尼亚的增长前景同样强劲。
未来展望与改革动力
展望未来,撒哈拉以南非洲的前景乐观,预计 2018 年增长率为 3.2%,2019 年为 3.5%。在世界银行经济预测涵盖的 43 个国家中,有 18 个国家在 2018 年的增长率将达到或超过 5%。尽管这种乐观情绪基于关键因素,如持续的大宗商品高价和宏观经济改革,但整体经济活动正在改善,该地区最糟糕的经济时期似乎已经过去。
席卷大陆的结构性改革增加了对政府解决以往市场失灵问题的政治和社会压力。因此,政策方向正在转变,改革正在推进,有利的监管环境正在建立,以释放私人投资潜力。根据世界银行《2018 年营商环境报告》,撒哈拉以南非洲仍是实施改革数量最多的地区。
此外,我们在一些国家看到了通过公私合作伙伴关系大力建设物理基础设施的努力。非洲开发银行 2016 年报告指出,该地区基础设施落后每年使生产率增长率下降两个百分点。成功落实这些议程对该大陆的经济繁荣至关重要。
鉴于这些积极指标,寻求全球机遇的投资者应重新评估该大陆,将其纳入长期投资组合。