



特朗普政府在贸易政策上的强硬立场令全球官员震惊,并引发跨国企业深切焦虑。尽管北美自由贸易协定(NAFTA)重谈争议不断,今年更增添了对华重大贸易攻势。截至本文撰写时,中美贸易谈判局势紧张且远未解决。
共识认为贸易战将损害各方生产者与消费者,但全球供应链的复杂性使得精准预判影响集中点极具挑战。关税作为一种粗糙的贸易工具,难以区分供应链活动、品牌所有权或出口商类型等细微差别。简言之,若针对中国的关税实施,将无差别打击“指定类别”下的所有主体,涵盖在华美资及外资出口商及其境内外供应商。本报告将重点阐明其中关键一环。
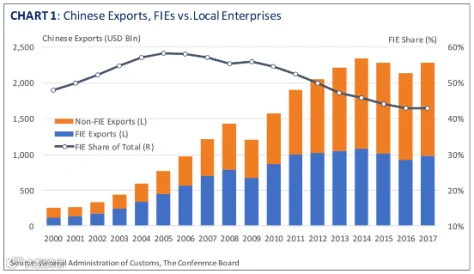
图表 1 显示,外商投资企业(FIEs)在中国出口中仍扮演重要角色,尽管占比有所回落。2005 年,外企占中国总出口的 58%,2017 年降至 43%。此外,外企出口总额已从 2014 年峰值的 1,074 亿美元降至 2017 年的 979 亿美元(降幅 9%)。值得注意的是,外企出口份额的下降趋势似乎已暂时稳定在 42%-43% 区间,其背后成因复杂,本文暂不展开。
经综合整理国家统计局数据显示,外企在中国出口中的份额因制造业部门不同而差异显著。2006 年至 2017 年间:橡胶及塑料制品行业的外企出口份额从 70% 降至 49%;家具行业从 73% 降至 48%;石油、焦炭及核燃料行业从 62% 降至 41%。
外企出口份额下降是多重因素作用的结果,包括中国本土制造商竞争力增强,以及外企为应对成本差异进行的结构调整和基地转移。然而,尽管份额普遍下滑,外企显然仍是中国“出口机器”的核心组成部分。
关键在于,如图表 2 所示,外企在中国信息通信技术(ICT)领域的出口中仍占据主导地位。近年来,ICT 商品出口中外企份额虽有所下降,但总体仍高达 79%。在计算机、电子元件和电子设备等更复杂的 ICT 子行业中,外企份额甚至更高。即便在国际品牌增长显著的电视和手机领域,外企份额也远超 50%。
