


得益于全球主要经济体强劲的经济基本面,全球集装箱港口需求增长的中期前景乐观。尽管未来可能出现以关税和贸易战担忧为形式的阴云,但根据全球航运咨询机构德鲁里发布的《2018 年全球集装箱码头运营商年度回顾与预测》,经济基本面最终将在长期内占据上风。
在此积极背景下,鉴于过去几年投资不足,尤其是绿色 field 项目(新建项目)投资不足,近期集装箱港口产能扩张仍将相对温和。因此,预计到 2022 年,全球几乎所有地区的平均利用率都将显著上升。
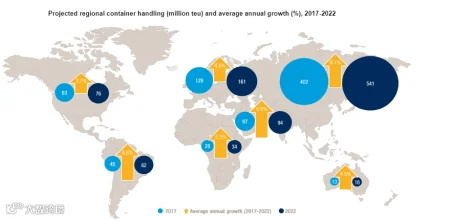
德鲁里最新的五年集装箱港口需求预测基于年均略低于 6% 的全球增长率,在此期间全球集装箱港口吞吐量将增加近 2.4 亿标准箱。如今全球集装箱港口行业规模如此之大,年均 6% 的增长相当于每年新增约 4500 万标准箱,大致相当于全球最大集装箱港口——上海的规模。
按单个终端进行的自下而上产能预测呈现出更为保守的画面,预计全球集装箱港口到 2022 年的产能将增加约 1.25 亿标准箱,年均增长率略高于 2%。这明显低于预期需求,反映了过去几年投资者对新建项目的谨慎情绪。因此,预计全球平均利用率将从 2017 年的 68% 显著上升至 2022 年的约 80%。预计大中华区、北亚、东南亚和南美西海岸的平均区域利用率水平增幅最为显著。
“假设我们的需求预测有坚实依据,且贸易战的威胁消散,我们预计许多码头运营商和投资者将审查并可能提高其在新增产能方面的活动水平,”德鲁里港口与终端高级分析师尼尔·戴维森表示。
“然而至关重要的是,并非所有产能都相同,”戴维森补充道。“事实上,对于某些港口市场、个别港口和特定终端,对额外产能的需求甚至更大。船舶规模的快速增长加剧了终端产能的分化,以至于如今,所有‘远洋’产能根本无法处理所有‘远洋’船舶。通常,具备处理最大船舶基础设施的泊位利用率最高且供应紧张,而较老的水深泊位则利用不足。”