


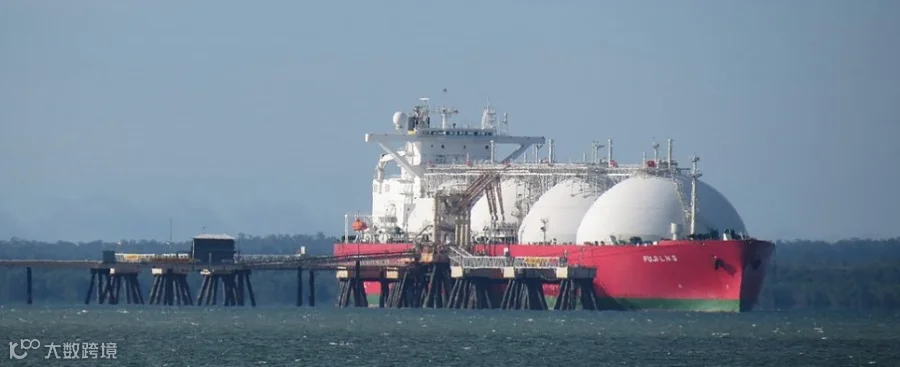
美国将在 2018 年至 2022 年间显著推动北美液化天然气(LNG)行业产能的增长。液化天然气根据领先的数据和分析公司GlobalData的报告,美国将成为北美所有国家中液化能力新增量最高的国家,而该地区的再气化能力预计将保持不变。
该公司发布的报告《2022 年北美 LNG 行业展望》预测,北美的总液化能力将从 2017 年的每年 1950 万吨(mtpa)增加到 2022 年的 4.051 亿吨(mtpa),年均复合增长率(AAGR)为 60.6%。在展望期内,北美在新建液化项目上的预计资本支出(capex)为 2855 亿美元,其中约 58% 将由美国支出,其余由加拿大和墨西哥支出。
美国和加拿大是北美主要的液化天然气液化终端所在国。在北美,2018 年至 2022 年间预计将有 38 个液化终端投入运营。到 2022 年,北美计划建设的液化能力总计预计将达到 3.763 亿吨/年(mtpa)。
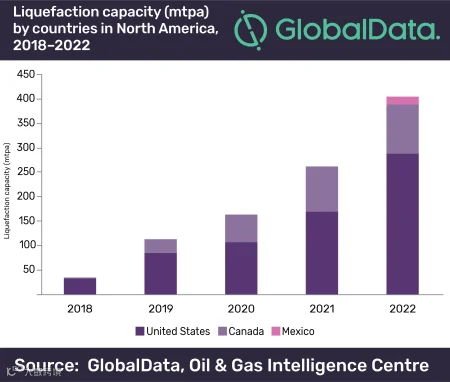
美国将在液化能力新增方面引领北美,从 2017 年的 1950 万吨/年增加到 2022 年的 2.873 亿吨/年,新增能力达 2.588 亿吨/年。在展望期内,美国预计将在新建液化终端上花费约 1672.8 亿美元。
“美国正在大幅增加 LNG 液化能力,重塑全球 LNG 格局,”GlobalData 的石油和天然气分析师 Soorya Tejomoortula 表示。“天然气产量的激增,尤其是页岩气的产量,正推动该国的 LNG 出口。”
GlobalData 将加拿大列为北美第二大的液化能力新增国,预计到 2022 年其计划新增液化能力约为 1.011 亿吨/年。该国预计在开发新液化终端上将花费约 1053 亿美元。
Tejomoortula 说:“加拿大也在增加可观的 LNG 出口能力,因为其通过管道向传统市场美国的天然气出口正在减少。”“计划的产能增加也将刺激该国的投资和就业。”
墨西哥是北美液化能力增长贡献最小的国家。预计到 2022 年,该国将增加约 1640 万吨/年的液化能力,并在预测期内在新建液化终端的开发上花费约 129 亿美元。
就产能而言,到 2022 年,加拿大的 Orca Floating 终端、美国的 Cameron II 终端和 Corpus Christi 终端是北美最大且已宣布的 LNG 液化终端。
就资本支出而言,2018 年至 2022 年间,加拿大的 Orca Floating 和 Grassy Point 终端以及美国的 Corpus Christi 终端是北美最大且已宣布的 LNG 液化终端。