


阿联酋近期实施的增值税(VAT)政策引发全球贸易商担忧,认为该国正逐渐偏离其作为跨国投资者中转枢纽的传统角色。增值税将增加货物落地成本,推高终端消费价格,进而削弱产品竞争力。
为缓解疑虑,阿联酋政府建立了一套新制度(虽略显复杂),允许全球贸易商继续利用历来免征关税和税款的传统自由贸易区(FTZs)。
关键区域
凭借得天独厚的地理位置,阿联酋数个世纪以来一直是贸易中心。近年来,其自由贸易区助力全球企业服务于约 20 亿人口的市场(居住在距阿联酋四小时飞行圈内)。通过在空运、陆运及海运基础设施上的巨额投资,阿联酋已确立其全球物流枢纽地位。
与大多数自贸区一样,进口商品在此无需缴纳进出口关税。因此,面向区域市场的商品从全球各地批量进口至阿联酋 FTZs,经加工、包装或拆分后重新分配。数据显示,2017 年从阿联酋自贸区出口的货物总值为 612 亿美元,占该国当年出口总额近 20%。
指定自由区
2018 年实施的新增值税制度对阿联酋境内的商品和服务征收消费税。历史上,FTZs 被视为位于阿联酋领土之外从而免征进口关税;但在增值税层面,FTZs 被视作阿联酋领土的一部分。
阿联酋内阁确定了特定的“指定区”(Designated Zones)。在这些区域内进行的某些交易被视为在阿联酋境外完成,因而无需缴纳增值税。然而,注册于指定区的企业与非指定区企业承担相同的增值税义务,必须按规定进行注册、申报和核算。
规则
以下是涉及指定区域的主要场景及其适用的增值税处理方式:
在指定区域内提供的服务
向阿联酋或海湾合作委员会(GCC)消费者提供的服务适用增值税;向 GCC 以外消费者提供的服务则不适用。
在指定区域内销售的商品
仅当货物在同一指定区域内消费时需缴纳增值税。若货物用于生产、修改或构成同一指定区域内另一货物的组成部分,则不征收增值税。
来自阿联酋境外的货物
进入指定区域不征收增值税。但预计一旦其他 GCC 国家实施增值税,从这些国家进入阿联酋指定区域的货物将需缴税。
从阿联酋境内进入指定区域的货物
被视为在阿联酋境内制造而非出口,因此适用增值税。
指定区内货物销售或流转
不适用增值税。前提是转移过程中货物未进入国内流通,未被使用或改变,且符合《海湾合作委员会共同海关法》规定的关税暂停规则(过境货物)。
从指定区向阿联酋境内买方的货物
适用增值税,因其被视为进口到阿联酋。需注意,若由受增值税约束的主体在大陆地区进行后续销售,可能会再次征税。
在指定区内未缴纳增值税且由货主消费的货物
将被视为已进口至阿联酋,并相应适用增值税。
下表提供了不同类型交易中增值税适用性的高层次概览:
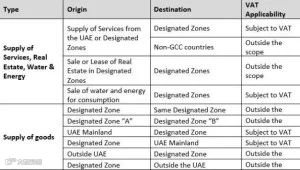
简而言之,随着指定区的设立,阿联酋政府旨在确保:若位于这些区域内的企业其交易货物面向 GCC 国家以外的市场,则不受增值税约束。