



根据 Global Market Insights, Inc 发布的新研究报告,全球船舶排放控制系统市场当前市值超 50 亿美元,预计 2024 年将突破 140 亿美元。
政府在海洋污染方面的严格法规,加之环境与健康问题日益受关注,将推动该市场增长。国际海事组织(IMO)已发布指令,旨在减少 2016 年 1 月 1 日及以后建造或安装的柴油发动机船舶的氮氧化物排放。
此外,IMO 于 2016 年进一步宣布全球硫含量限制,要求将燃料中的硫含量降至 0.5%,该规定自 2020 年 1 月 1 日起生效。
贸易活动的增长及排放控制技术的进步将促进产品安装。旧船改造以建立可持续系统,结合健康的订单簿和不断增长的造船业,将对商业格局产生积极影响。对不合规行为实施的经济处罚,将进一步提振市场展望。
船舶排放控制系统市场

中国船舶排放控制系统市场将因外国直接投资(FDI)流量增加、跨境并购及税务倒置而增长。2018 年 7 月 3 日,中国交通运输部发布了限制氮氧化物排放的要求,适用于 2018 年 9 月 1 日及以后进口并用于国内贸易的发动机。
凭借长期运营灵活性和较短的投资回收期,洗涤器系统的安装需求预计将激增。混合洗涤器系统处理高温气流的能力,将对市场份额产生积极影响。此外,IMO 为应对海洋工业二氧化硫排放发布的诸多指令,以及向绿色航运的研发举措,将补充商业前景。
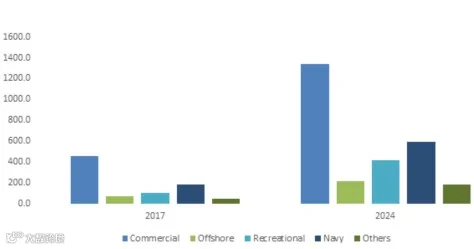
休闲应用领域预计将因可支配收入增加和生活水平提高而增长。旅游业发展的持续投资以及对舒适性和豪华性需求的上升,将对市场规模产生积极影响。
商业应用领域将因严格的政府法规、不断增长的跨境贸易和长途国际航行而实现增长。预计通过替换和升级旧船以采用可持续系统,将进一步推动市场发展。
欧洲船舶排放控制系统市场规模,按应用划分,2017 年和 2024 年(百万美元)
美国船舶排放控制系统市场将因持续的研發活动以及针对系统操作、建造和检验标准的引入而增长。商用和海军舰艇需求的不断增加,以及严格 IMO 协议的实施,将促进行业发展。MEPC 策略旨在限制海洋排放,目标到 2050 年将污染减少 50%,这将进一步加速产品需求。
主要市场参与者包括 Wärtsilä、Yara、Alfa Laval、DEC Maritime、Clean Marine、DuPont、上海蓝星、Niigata Power System、Mitsubishi、Fuji Electric、Johnson Matthey、Kwangsung、Tenneco、Damen Shipyards、Ecospray Technologies 和 H+H Engineering。