



2020 年第一季度联运量
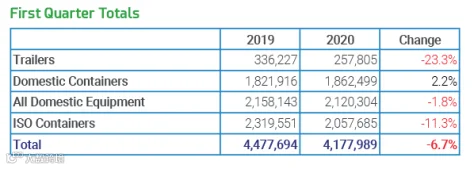
第一季度多式联运量同比下降 6.7%,此前 2019 年全年下降 4.1%。多式联运量受到 2020 年初 COVID-19 相关问题的影响,而贸易不确定性导致 2019 年的交易量下滑。按季度来看,第一季度表现略好于 2019 年第四季度的 7.4% 跌幅。
从季度到季度,单个多式联运市场表现基本持平,仅国内集装箱增长出现方向性变化。本季度国内集装箱市场迎来转机,第一季度同比增长 2.2%,而第四季度为下降 2.7%。相比之下,国际集装箱损失从第四季度的 9.1% 扩大至第一季度的 11.3%。与 COVID-19 相关的问题在第一季度影响了国内集装箱和国际货量。北美各地汽车工厂及其他制造业的停工,加上进口量下滑,导致年初开局艰难。
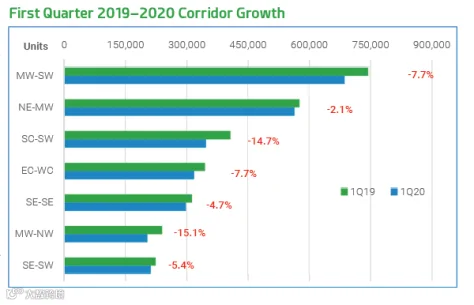
第三方物流(3PL)的货量由参与的联运营销公司(IMC)报告。第一季度整体货量同比略有增长,因为公路运输货量实现了稳健增长,而多式联运货量则小幅下降。尽管国内多式联运总装载量下降了 1.8%,但 IMC 的多式联运装载量仅下降 0.3%,这是由于 1 月和 3 月略有下滑,而 2 月显著增长所致。2 月的增长可能归因于该月比上一年多出一天。公路运输装载量增长了 2.9%,但这很可能是由于 2020 年前两个月轻微下滑后,3 月份激增了 10.6% 所致。
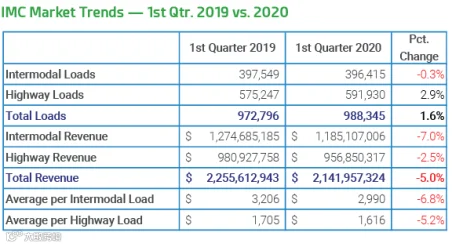
人们将拭目以待,IMC 在第二季度是否会经历显著下滑,还是继续看到公路运输货量上升。虽然货量略有增加,但多式联运和公路运输的平均每车收入均大幅下降。这导致总收入同比下降 1.137 亿美元,降幅为 5.0%。其中,多式联运占总收入下降额的 78.8%。
较弱的对比基数以及向集装箱转换的增加,使国内集装箱市场在本季度实现了货量增长。另一方面,进口量的下降拖累了潜在增长,因为进口量会转化为中转货量。尽管第一季度国内集装箱货量增长了 2.2%,但从第四季度到第一季度的货量却下降了 4.9%。在 2019 年第一季度,由于卡车运输竞争加剧和国内需求疲软,国内集装箱货量损失了 4.1%。然而,2020 年第一季度国内集装箱表现的积极变化可能是由于对比基数较弱,而非货量实际改善的结果。本季度,国内集装箱仅在十个 IANA 地区中的三个地区出现下滑。损失主要集中在美国东部,因为在该地区,卡车运输与铁路运输的竞争更为激烈。
相比之下,拖车仅在十个地区中的两个地区实现了货量增长。IANA 第一季度中西部和墨西哥实现了货量增长,但它们是 IANA 的两个最小区域。由于规模较小,这两个区域对货量的微小变化非常敏感。除加拿大东部(该地区目前无运营中的拖车)外,所有其他地区的货量均下降了超过 20%。总体而言,拖车在第一季度的货量下降了 23.3%,第四季度下降了 21.4%。拖车和国内集装箱在第一季度的表现导致国内市场整体损失了 1.8%。
国际总货量在第一季度下降了 11.3%,较第四季度的 9.1% 降幅有所扩大。2019 年国际业务受到美国进口量下降 0.1% 的影响。这种恶化是由美国和全球范围内的贸易争端及经济不确定性引发的。第一季度进口量通常波动较大,因为中国新年期间制造工厂停工。然而,由于 COVID-19 相关问题,这些停工时间远远超过了正常的两周假期。第一季度西海岸国际货运量大幅减少 27.2%,原因是同期美国西海岸进口量下降了 11.2%。
本季度只有一个地区的国际货量出现增长。墨西哥增长了 19.5%。然而,与国内集装箱类似,墨西哥是规模最小的区域之一,对国际货量整体表现的影响有限。加拿大东部和中西部在第一季度损失超过 10%,而西北部、南中部和西南部均损失超过 20%。
COVID-19 对多式联运货量的影响使得预测变得比以往任何时候都更加困难。预计第二季度的下降幅度将更大,并可能持续至 2020 年的其余时间。虽然今年晚些时候货量可能会激增,但国际货量在 2020 年剩余时间内可能会下降 15% 至 20%。这反映了进口需求极低以及关税的影响,其中大部分关税仍然有效。国内集装箱货量也预计将下降 15% 至 20%,因为需求低迷,燃油价格大幅下跌,且进口中转货量预计将减少。在 COVID-19 之前,拖车货量预计会显著下降,但现在预计下降幅度更大。总体而言,预计 2020 年全年总多式联运货量将下降约 15%。然而,所有从事多式联运的人都应知道,今年这一趋势究竟会如何发展很难确认。
卡车运输行业展望
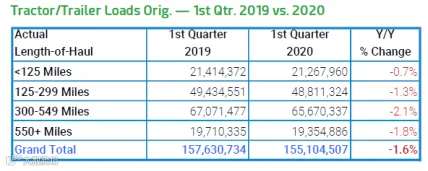
冠状病毒(COVID-19)对整车载货量的影响基本上局限于 3 月,但足以将原本预测为同比持平的 2020 年第一季度转为负增长。尽管有两个月基本未受 COVID-19 影响,且 3 月的几周里,由于需要补货超市货架,冷藏车和干货车的现货市场货量急剧上升,但 Class 8 牵引车挂车装载量仍比去年同期下降了 1.6%。与 2019 年第四季度相比,装载量上升了 0.2%。
无论是同比还是环比,没有任何整车载货里程段实现增长。长途整车载货量受到的打击最大,同比下降 2.1%,环比下降 1.5%。超长途同比下降 1.8%,但环比表现最好,持平。中程同比下降 1.3%,环比下降 1.0%。短程装载量较去年同期下降 0.7%,较第四季度下降 0.8%。
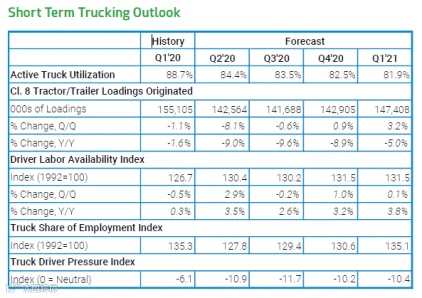
第一季度冷藏整车载货量同比基本持平,增长 0.1%,较 2019 年第四季度增长 0.6%。干货车同比下降 2.6%,较 2019 年第四季度下降 0.8%。其他所有细分领域较 2019 年第一季度下降 1.1%,较 2019 年第四季度下降 1.6%。
在 COVID-19 危机之前,活跃卡车利用率——即参与货运的座位卡车所占比例——在 2019 年底触底,预计 2020 年第一季度利用率将开始逐步回升。然而,利用率在第一季度末开始减弱。预计这一趋势短期内不会逆转。
由于卡车保险保费成本仍然高企,2020 年第一季度失去运营资质的卡车公司数量创历史新高。失去资质的承运人总数并不一定具有重大意义,因为机动车承运人的总数随着时间的推移有所增加,但自 2018 年第四季度以来,失败率一直高于趋势水平。然而,仍有新进入者,迹象表明,在 COVID-19 危机结束之前,大部分新增产能已被现有承运人基础吸收,以运送原本稳固的货运需求。
3 月下旬,干式集装箱和冷藏货运的现货市场运力小幅上升,因为承运商追逐一个非常短暂的更高装载量和运价期。然而,干式集装箱的现货卡车可用性仍略低于 2018 年水平,而冷藏货运则远低于该水平。当整体货运需求强劲时,较低的卡车发布量表明运力与需求之间总体平衡。在当前环境下,我们本应看到现货市场中发布的卡车数量激增。增幅小于预期可能意味着一些小型运营商要么无法运营,要么因健康担忧而选择不运营。
与此同时,由于 COVID-19 危机,卡车和拖车订单急剧下降。北美第 8 类卡车订单在 3 月暴跌至 2010 年以来的最低水平。
根据美国劳工统计局(BLS)的初步估计,付费卡车运输行业在 2020 年第一季度增加了 1,500 个工资单岗位。即使在 3 月份,卡车运输就业基本持平,仅减少了 200 个岗位,而当月美国经济失去了 701,000 个岗位。然而,BLS 报告的数据收集于 3 月中旬结束,COVID-19 影响的早期阶段代表了干式集装箱和冷藏货运需求增加的最强时期。
FTR 卡车司机压力指数在 2019 年第四季度保持在负值 -6.1,表明没有来自司机方面的运价压力。该指数的基准为零,代表平衡状态,司机招聘环境。正读数表明对运价和利用率施加更大压力;负读数表明压力较小。
由于 COVID-19 的影响,卡车运输的短期前景显然黯淡。预计 2020 年第二季度第 8 类牵引车 - 半挂车装载量将同比下降 9.0%,环比下降 8.1%。第三季度可能比第二季度和 2019 年第三季度更差。我们可能要到 2021 年初才会看到任何显著复苏的开始。所有细分市场在 2020 年相比 2019 年都预测为负值,其中冷藏货运负面影响最小,平板车和散装/自卸车受冲击最大。
利用率可能会继续恶化至 2021 年初。虽然司机运力肯定会下降,但我们预计货运需求的崩溃将快于活跃运力的下降。然而,这显然是主要的不确定性领域之一。来自华盛顿的直接联邦援助以及极低的柴油价格预计将保持部分通常在这种条件下会退出的运力留在市场中,尤其是考虑到承运商难以轻易处置设备。即使在 COVID-19 危机之前,二手卡车价值已经低迷。另一方面,一旦针对非付款取消保险的临时禁令到期,卡车保险保费可能会继续淘汰一些承运商。这种情况已经持续了一年多,但货运市场足够强劲以吸收闲置司机,而这种情况在一段时间内不会重现。
较弱的活跃卡车利用率和急剧降低的柴油价格——两者都是 COVID-19 直接或间接的后果——意味着联运货量,由于进口和出口减少以及其他 COVID-19 影响已经疲软,将面临来自整车运输部门的进一步竞争挑战。