


IndexBox 刚刚发布了一份新报告:《世界——木薯——市场分析、预测、规模、趋势与洞察》。以下是该报告主要发现的摘要。
由于木薯是热带国家的主食,即使在疫情期间,市场也应保持稳定
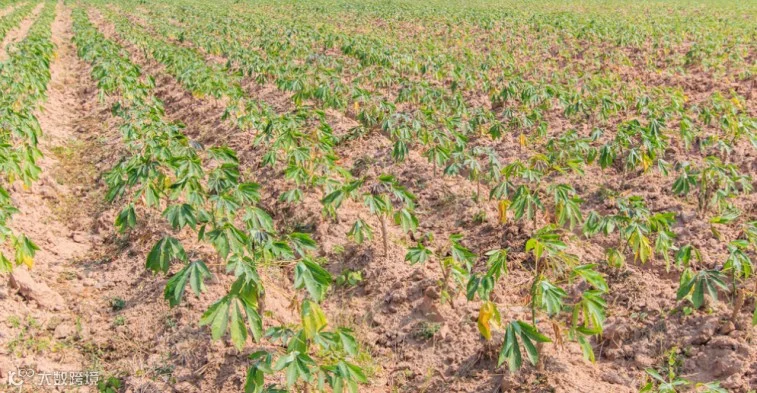
木薯(Manihot esculenta),又称 cassava、yuca、macaxeira、mandioca、aipim 和 agbeli,是一种原产于南美洲的植物,在非洲和亚洲的热带及亚热带地区广泛种植,作为主食作物,其可食用的淀粉质块根是碳水化合物的重要来源。木薯与水稻和玉米一起,是热带地区最大的热量来源之一,因此在发展中国家构成主要的主食,为数百万人提供基本饮食。
2019 年,全球木薯市场增长 0.4%,达到 1641 亿美元(IndexBox 估算),在经历两年的下滑后连续第三年增长。总体而言,消费继续显示出相对平稳的趋势模式。增长速度在 2014 年最为显著,同比增长 7.8%。因此,消费量达到了 1721 亿美元的峰值水平。从 2015 年到 2019 年,全球市场的增长保持在相对较低的水平。
2019 年,木薯消费量最高的国家是尼日利亚(6100 万吨)、刚果民主共和国(3200 万吨)和泰国(3200 万吨),合计占全球消费的 42%。加纳、巴西、印度尼西亚、安哥拉、越南、柬埔寨、莫桑比克、中国和马拉维稍逊一筹,合计占另外 37%。
2019 年,人均木薯消费量最高的国家是加纳(每人 646 公斤)、柬埔寨(每人 572 公斤)和安哥拉(每人 494 公斤)。
从 2013 年到 2019 年,在主要消费国中,人均木薯消费量增长率最显著的是莫桑比克,而其他全球领先国家的人均木薯消费量增长较为温和。
由于木薯在非洲和南美洲的热带国家以及一些东南亚国家的亚洲地区已成为成熟产品,木薯消费模式和整体市场需求应保持稳定。因此,非洲、亚洲和拉丁美洲热带国家的人口增长,以及随之而来的食品需求,将成为中期市场增长的主要驱动力。
由于木薯是最耐旱的作物之一,能够在贫瘠的土壤中生长,与其他许多作物相比,它对恶劣天气条件的风险不太敏感。因此,阻碍经济发展的非洲政治不稳定仍然是市场增长的主要制约因素。
此外,2020 年初,全球经济因 COVID-19 疫情爆发而进入危机时期。为了遏制病毒传播,世界上大多数国家实施了隔离措施,暂停了生产和运输活动。这些因素的组合严重阻碍了全球经济增长,并扰乱了国际供应链。结果将是 GDP 相对于往年下降,从而削减消费者支出。
然而,木薯属于在消费方面对危机时期具有较强容忍度的主食产品。鉴于木薯主要在低收入国家消费,并且构成了一种负担得起且重要的饮食组成部分,预计新冠疫情不会导致木薯消费大幅下降。更有可能的是,人们会在收入降低的背景下减少更昂贵食品的 consumption,但保持主要饮食元素。因此,在中期内,人口增长将继续刺激对木薯的需求增长。
随着主要消费国家对木薯需求的增加,预计未来十年市场将继续呈现消费上升趋势。然而,市场表现预计将以 +0.8% 的预期复合年增长率(CAGR)扩张,从 2019 年到 2030 年,预计到 2030 年底市场规模将达到 3.26 亿吨。
非洲、亚洲和拉丁美洲的热带国家仍然是最大的木薯生产国
2019 年,木薯产量最高的国家是尼日利亚(6100 万吨)、泰国(3200 万吨)和刚果民主共和国(3200 万吨),合计占全球产量的 42%。加纳、巴西、印度尼西亚、安哥拉、柬埔寨、越南、莫桑比克、马拉维和科特迪瓦稍逊一筹,合计占另外 37%。
从 2013 年到 2019 年,科特迪瓦的增幅最大,而其他全球领先国家的木薯产量增长较为温和。
2019 年,全球木薯生产的总收获面积上升至 2600 万公顷,较前一年增长 3.3%。在审查期内,收获面积呈现出相对平稳的趋势模式。全球收获面积在 2017 年达到 2600 万公顷的峰值;然而,从 2018 年到 2019 年,收获面积未能恢复势头。
2019 年,全球平均木薯产量略微下降至每公顷 12 吨,与前一年持平。从 2013 年到 2019 年,产量以年均 +1.2% 的速度增长;趋势模式保持一致,但在分析期间记录到一些明显的波动。增长速度在 2014 年最为显著,同比增长 6.4%。在审查期内,平均木薯产量在 2018 年创下每公顷 12 吨的历史新高,随后在次年下降。
中国、泰国和越南构成最大的木薯进口国
2019 年,全球木薯进口量减少至 660 万吨,较前一年下降 14.9%。总体而言,进口量出现了显著下降。增长速度在 2015 年最快,进口量同比增长 15%。全球进口量在 2017 年达到 1000 万吨的峰值;然而,从 2018 年到 2019 年,进口量未能恢复势头。在价值方面,木薯进口量显著下降至 13 亿美元(IndexBox 估算)在 2019 年。
三大主要木薯进口国——中国、泰国和越南的采购额占进口总额的两-thirds 以上。韩国(23.9 万吨)占进口总额的份额相对较小。
从 2013 年到 2019 年,在关键进口国中,泰国的采购增长率最显著,而其他全球领先国家的进口数据呈现出混合趋势。
在价值方面,中国(5.31 亿美元)、越南(2.85 亿美元)和泰国(2.67 亿美元)构成了 2019 年进口水平最高的国家,合计占全球进口的 83%。
就主要进口国而言,泰国在审查期内看到了进口值最高的增长率,而其他全球领先国家的采购数据呈现出混合趋势。
2019 年,平均木薯进口价格为每吨 198 美元,较前一年下降 11.4%。总体而言,进口价格记录了显著的缩减。增长速度在 2018 年最快,平均进口价格较前一年增长 2.9%。在审查期内,平均进口价格在 2014 年达到峰值 270 美元/吨;然而,从 2015 年到 2019 年,进口价格保持在较低水平。
主要进口国之间的平均价格存在显著差异。2019 年,价格最高的国家是中国(每吨 219 美元),而泰国(每吨 124 美元)则处于较低水平。
从 2013 年到 2019 年,韩国在价格方面的增长率最为显著,而其他全球领先国家的进口价格则出现下降。