劳动力成本变迁与外包困境
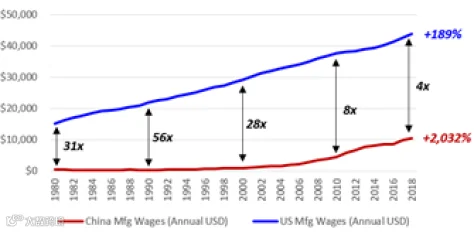
数十年来,劳动力成本差异一直是推动制造业生产从美国持续向中国转移的主要影响因素。1980 年,美国的劳动力成本是中国的 30 倍以上。随着中国逐渐减少农业人口,更多人口迁移到大城市在新工厂工作,工资大幅上涨。到 2018 年,中美工资差距已缩小至仅四倍,在将近 40 年的时间里,美国的工资上涨了约 200%,而中国的工资则上涨了超过 2,000%。然而,尽管过去 20 年中国制造业工资急剧上升,外包现象仍在继续。美国制造业遭受重创,包括数百万工作岗位流失、经通胀调整后的工资停滞不前以及中产阶级的萎缩。
自动化冲击与竞争劣势
中国可预测的工资增长并不能完全解释美国作为世界工厂地位下降的全貌。特殊准自由贸易经济特区的建立、相对廉价劳动力的无尽供应以及完全全球化的航运网络使中国得以利用美国高昂的制造成本优势,但也许更重要的发展是世界对自动化和机器人的不懈推进。
机器和软件取代人工劳动力对美国制造业衰退的影响,可能与外国劳动力成本、国内工会以及国际贸易政策一样大。无论是归因于人力还是机器,美国制造业的部分领域数十年来一直在努力保持竞争力和相关性,导致该行业将剩余的竞争优势集中在利基产品、增值产品或依赖原材料产品的制造上。
尽管其工人生产力稳步提高,但大多数美国制造商未能实现足够的自动化或降低物流成本以保持竞争力——外包(主要流向亚洲)成为各种规模企业的无奈现实。当任何一家公司在中国建立制造存在并构建全球供应链时,就会对其在美国的剩余竞争对手施加压力,迫使其要么创新,要么效仿。首批大规模外包的美国制造商包括劳动密集型行业,如家具和纺织业,随后是运输成本相对较低的制造商,如制药和半导体行业。
“关键转折点”理论与回流趋势
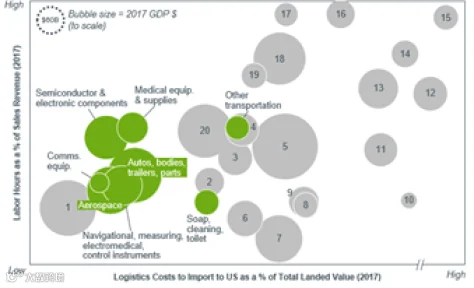
大约十年前,美国多家机构汇聚成一种理论,即美国制造商的成本效益分析正在发生重大变化,并可能形成向某些产品回流的关键转折点。在中国可靠且称职劳动力的平均小时工资,以及将制成品安全高效地运送给消费者的运输成本,已经发生了如此程度的转变,以至于美国制造商有可能将其业务重新迁回美国或近岸迁至拉丁美洲。他们的关键转折点理论基于更高的中国生产工资以及日益复杂和昂贵的全球运输和物流成本,指出十多个制造行业显示出公式化的回流概率。
如今,在关键转折点理论首次公开近十年后,美国制造业可能正处于另一波大规模活动浪潮的边缘。在大衰退及复苏期间,美国制造业依靠高利润率、低产量的产品得以维持活力。考虑到当前的公共卫生危机以及本届政府的应对措施,美国制造业部门可能会在被影响行业中恢复部分先前失去的工作岗位。
美国制造业正处在独特且前所未有的十字路口。在之前显示出因劳动力成本上升以及相比之下陡峭的运输和物流成本而具有回流潜力的十多个制造行业中,关键转折点进一步偏移,国内制造的合理性显得更强。在世界努力控制冠状病毒并了解其对我们的社会、医疗、教育和经济系统的长期影响之际,相关机构对先前的关键转折点理论进行了新的分析,并整合了几个在后 COVID-19 世界中具有更重要(或至少同等)权重的关键战略因素。
回流分析的六大核心标准
为了更新研究,针对新的全球经济条件进行了调整,绘制了所有主要生产类别的当前数据,并确定了制造业各板块的新临界点。分析开始时,识别、衡量并对在中国拥有制造运营公司的关键指标进行加权,包括成本(劳动力 + 物流),自动化(劳动生产率),创新(研发、知识产权、专利等),质量和安全,可持续性(环境法规和污染),以及国家安全(关键/必要指定)。具体而言,“回流分析”使用六个客观标准分析了由北美产业分类系统(NAICS)代码确定的美国制造业的 28 个板块,最终根据哪个板块显示出最大的回流潜力进行排名。
以下六个标准和情境因素显示给定行业最有可能回流:
- 成本:劳动力成本低且物流成本高的行业
- 自动化水平:劳动生产率大幅提高的行业
- 创新和知识产权:研发投入相对较高,特别是在制造过程中嵌入有价值的知识产权或拥有大量专利申请的应用行业
- 产品质量和安全:质量与安全法规更严格的行业(例如食品、药品)
- 必要业务指定:被美国国土安全部或其他政府当局正式指定为关键或必要的企业、行业或产品
- 环境法规:资本成本足以证明对不动产或个人财产改进进行资本投资合理的行业,从而使生产能够满足或超过美国的排放或污染法规
在对六个主要标准和 28 个行业的分析中,得分最高的八个生产类别的综合体成为最有可能回流到美国的候选者。它们具有相对较低的劳动力和较高的运输成本的特点,并在所有技术赋能行业中拥有最先进的机器人、自动化和制造技术。它们的制造过程更符合并有利于美国的环境法规、劳动法、知识产权保护以及消费者安全标准。它们的利润率和全球需求也有助于缓解与回流投资成本相关的担忧。鉴于美国政府在后 COVID-19 时代重新关注国土安全和必需品及服务,以下行业部门必须重新评估其制造成本、供应链可靠性以及重大业务中断的风险,即使疫情仍在持续:
- 汽车、车身、拖车和零部件
- 其他运输设备(例如船只、铁路)
- 导航、测量、医用电子和控制仪器
- 基础化学品
- 半导体和电子元件
- 医疗设备和用品
- 通信设备
- 航空航天产品及零部件
驱动回流的多维因素
如今,成本并非影响美国制造企业布局的唯一重要因素。基于以下因素,在美国制造可能对更多行业变得经济可行,并且随着公司考虑这些变量,美国可能会经历主动和被动的回流效应:
经济因素
- 中国劳动力成本上升
- 对外国工作条件和安全措施的透明度提高
- 物流成本上升
- 企业供应链风险缓解及关键物资识别
- 互联网/信息驱动的消费者意识和情绪
- 知识产权盗窃的成本和威胁
环境因素
- 中国制造业领域环境法律法规的执行
- 可持续发展以及全球向非化石燃料能源的转变
- 千禧一代及更年轻一代的消费主义减弱,同时其购买耐用和非耐用商品的支出能力增强
地缘政治
- 中美贸易战及其关税影响
- 全球范围内的反全球化及民族主义政治、社会和文化趋势
- 消费者对产品成分和来源透明度的要求不断提高
- 美国政府呼吁美国公司减少以中国为中心的供应链,这一要求在新冠疫情之前就已提出
- 中美之间因香港民主抗议、新冠疫情起源、印度边境军事升级及南海问题而产生的紧张关系
- 中国拘留营中数百万维吾尔族人的人权侵犯行为
国内政策
- 《美墨加协定》的批准
- 美国各机构对与新冠疫情相关的关键业务、行业和产品 designation
- 针对此前外包或离岸生产、现被认定为对美国经济体或经济基础设施至关重要的产品和服务,出台新立法、法规或指定措施的可能性
无论新冠疫情对全球经济结构产生何种影响,许多大型美国制造业运营可能仍会扎根于中国,因为美国的生产继续具有劳动密集型特征,且全球分销的成本效益依然显著。然而,分析表明,除经济因素外,其他因素正受到更多重视,历史上在中国生产并面向美国消费者或世界其他市场的产品,显示出较高的回流潜力。