此前关于医药运输趋势的预测强调了客运量下降和航空货运需求上升,这些趋势是由疫情推动的。冠状病毒继续造成全球性中断,预计其对行业的影响将在 2021 年及以后持续。
疫情应对——客改货飞机起飞
在疫情爆发前,客运量已经处于下滑趋势,然而新冠疫情显著加速了这一趋势。
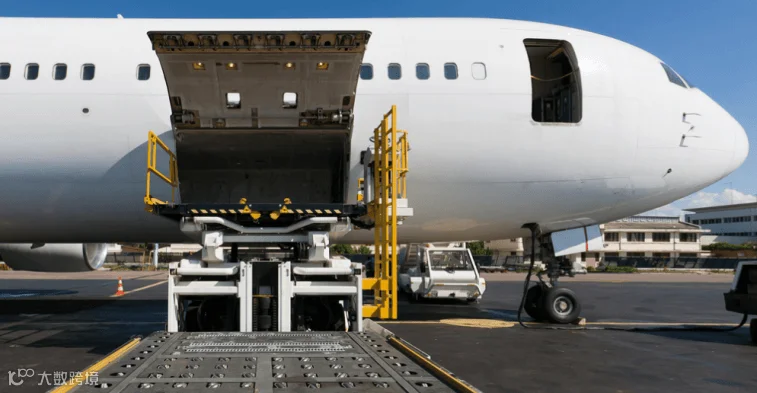
危机导致运力紧缺,随着客运航班急剧减少,为运输防疫物资而展开的紧急行动促使数百架客机被改装为货机(即“客改货”飞机)投入使用。
开创性的葡萄牙包机运营商 Hi Fly 引领了这一趋势,并率先将一架 A380 改装为货机,拆除大部分座椅以提供更多货运能力。
尽管该行业比最初预测更早地停飞了数百架客机,导致这些客机腹舱的货运空间可用性减少,但我们看到更多飞机被改装为货机。
客改货飞机的普及预计将在 2021 年及以后持续。虽然航空货运业面临持续挑战,但国际航空运输协会(IATA)预测今年货运吨公里数将增长 25%。
波音预测全球货机机队将实现增长,预计未来二十年内服役中的货运飞机数量将增加 60% 以上,到 2039 年将达到 3,260 架运营飞机。(1)
然而,旅行持续大幅下滑意味着客机运力的巨大损失,尽管货机仍在积极工作,但机队增长需要时间,因此对弥补客运侧部分运力损失的响应将较为缓慢。
一些机身飞行小时数相对较低的 747 无疑将被改装为 747 货机,并作为货机飞行,以试图弥补因客运量下降而损失的运力。
大型宽体飞机——停飞或退役
在新冠疫情之前,人们预测航空公司将从时刻表中削减航班、封存大型飞机、放弃生产选择,并出于环境和经济原因在未来使用更小、更高效的飞机。所有这些决定都被大大加速。
由于新冠疫情危机,停放部分大型宽体飞机的计划已提前。
疫情的持续影响意味着大多数 747 货机已经或正在退役。空中客车此前宣布将于 2021 年停止交付的 A380,也被多家航空公司全面退役,阿联酋航空除外。
航空公司越来越多地在全球范围内停飞其 A380,转而采用更现代、更小的喷气式飞机,后者比四引擎飞机更高效。
在疫情期间乘客大幅减少的情况下,旅行低迷加剧了停飞飞机的决定,其中一些是永久性的,进一步影响了本已 dwindling 的全球航空货运资源。
我们将继续看到对更精简飞机(如 A220,即加拿大庞巴迪飞机,由空客在北美生产)的兴趣日益增加。
运输方式的转变
海运部门将持续发展,全球估计有 1700 万个 TEU(二十英尺等效单位)可供服务,其中六百万个集装箱定期周转并承载货物。
从比例上看,在 coronavirus 初期贸易最低谷时,每月从中国到美国的 TEU 数量为 13.5 万。然而在旺季,当美国零售业为感恩节和圣诞节备货时,这一数字增加到每月 90 万个 TEU。这相当于仅跨越太平洋从中国到美国的全球海运集装箱自由流动量的 8%。
任何延误都会导致海运集装箱大量积压,从而引发可用性问题,并推高运费,正如疫情期间中国停止生产时所看到的那样。我们看到,在 COVID-19 初期,中国停止生产,因此没有向外发送海运集装箱,导致世界其他地区出现可用性问题,因为所有海运集装箱都堆积在中国。
当中国在四月恢复到约 98% 的生产产出时,其他国家则进入封锁状态,一些国家如美国在港口扣留集装箱两周进行隔离,加之码头工人短缺,情况更加复杂。
随着海运集装箱在其市场开始堆积,且对华出口受到影响,航运公司从时刻表中削减航次,导致海运费飙升高达 50%。
海运和空运可用性的不确定性使制药公司最初尽可能通过任何可用的运输方式发货,以将其产品推向市场。
经过几个月的混乱后,客运航空公司最终开始在下层甲板装载货物,并在上层甲板装载散装货物。
我们现在回到了这样一种局面:在圣诞零售需求的季节性运输之后,来自美国和欧洲的返程运输再次面临中国的可用性问题,且航次减少,因此最早也要到 2021 年 3 月才可能恢复正常流动。然而,由于英国目前再次进入全国封锁,所有非必需零售实际上已关闭,生产受到影响,如果这种趋势进一步蔓延至欧洲甚至美国,那么这将进一步影响返程运输。因此,虽然我原本希望事情能在三月恢复某种正常状态,但现在我倾向于再增加一个季度。所以,我现在认为 2021 年上半年海运和海运用箱的可用性问题将更加严重。
鉴于海运形势,我们将继续利用空运来运输防疫物资。从经济性角度来看,在没有主甲板乘客的情况下,这是一种成本更高的运营方案,但制药客户愿意支付溢价以运送其产品。
飞机的容积效率目前至关重要,因为它是一种如此稀缺的资源,我们需要确保对其进行最佳利用。随着空运容量成为日益减少的资源,在如此有限的空运资源上保持温控产品的高效包装密度变得尤为重要。
疫苗与病毒——快速响应
随着成功开发 COVID-19 疫苗的速度不断加快,世界上首批获批疫苗已作为全球大规模疫苗接种计划的一部分开始接种。
温控包装制造商在全球部署这些获批的重要疫苗方面继续发挥关键作用,包括由辉瑞/生物通、牛津大学/阿斯利康和莫德纳开发的疫苗。
由于 COVID-19 疫苗属于不同的技术家族,有些具有冷冻和深冻温度要求,导致各方竞相认证现有解决方案以在这些特定的较低温度下进行运输。
为了快速应对部署这些可能挽救生命的疫苗所涉及的物流冷链挑战,我们已调整我们的托运人以满足这些温度要求,市场上的其他提供商也是如此。
为了支持这些温度要求的大规模生产,创新动力已经形成。供应商通过调整现有的运输方案来满足疫苗的温度需求,且运力充足,因此我不认为这会成为未来的问题。
重点重新回到运输方式的运力上;鉴于这类药物的性质,人们愿意支付任何运输成本,运费从每公斤 2.5 美元急剧上涨至 23 美元;不过,目前涨势已开始趋于平稳。
除了目前正在获批的所有疫苗外,还需要提供加强针。这将导致每年运输的疫苗数量、流感疫苗以及其他药品载荷出现持续性的增量。
不会出现持续的危机,而是小型飞机运力减少、空运能力下降这一趋势的延续,这些飞机将以海运无法实现的温度运输此类药品。事实上,它们只能依靠空运。
然而,不会发生从空运向海运的转移,因为海运无法满足这些货物所需的温度要求。由此产生了一种替代效应:COVID-19 相关货物,无论是疫苗、检测试剂盒和试剂,还是有助于康复的治疗药物(如瑞德西韦),都在不惜代价地利用日益紧张的运力资源进行空运。
那些具有更常规温度运输要求的药品(例如 2–8°C 或 15–25°C)则被挤占;在这种情况下,当空运费率变得极高时,海运通常会被视为一种运输解决方案。
然而,由于海运面临诸多挑战,加之其运输成本也翻了一番,虽然出现了一定的替代效应,但程度不如制药公司所期望的那样大,这也正是推动空运费率维持在之前市场所见约每公斤 23 美元水平的原因。
2021 年上半年海运状况将有所改善,从而使部分替代效应能够更高效地实现。但飞机仍将满载与 COVID-19 相关的产品。
2021 年,行业将学习在新常态下运营,各方都将逐渐适应这一新常态。明年我们可能会看到一些改善和效率提升,但我认为今年主要是围绕这一需求高峰和逐步改善的运力形势,调整我们的规划、运力和运营。这就像穿一双新鞋需要磨合一样。
_________________________________________________________________