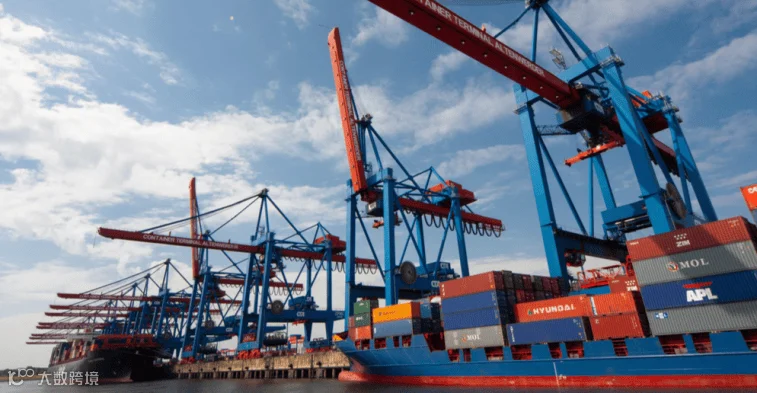
全球航运业正处于动荡之中——前所未有的拥堵、延误和不切实际的运费引发了超出预期的混乱。整个行业充满不确定性,封锁和边境关闭使各国经济陷入停滞。全球疫情几乎影响了航运的方方面面——从大型航运公司的合同到单个货运集装箱的价格,无一幸免。
澳大利亚也不例外。虽然市场规模较小,但“南半球之国”的航运业在过去 12 个月中确实感受到了新冠疫情的巨大冲击。该国继续面临我们有史以来最严峻的市场条件,短期内恢复正常迹象寥寥无几。
货运代理及持牌海关经纪人,国际货运快递(ICE),在澳大利亚强烈感受到了这一影响。这家拥有 30 多年经验的公司将行业挑战描述为“史无前例”。下文分享了他们对过去 12 个月的反思,并对未来可能的前景提供了一些见解。
新冠疫情袭击澳大利亚
当 2020 年初全球疫情席卷澳大利亚和世界时,航运业准备严重不足。
对航运服务的需求急剧下降,承运人从亚洲至澳大利亚、欧洲和美国引入了大量取消航次。中国的封锁是造成这种情况的主要因素之一。据分析师 Sea Intelligence 称,4 月中旬取消航次增加了 435 个,前 15-21 周三大航运联盟的取消率分别为 17-24%。仅马士基在 2020 年第一季度就取消了 90 多个航次,表明该时期运力下降了 3.5%。
随着中国封锁措施放宽,来自亚洲的尤其是从中国到澳大利亚、美国和欧洲的需求突然激增(特别是由于对面罩、洗手液和个人防护装备的巨大需求)——导致包括亚洲重要中转枢纽在内的全球多个港口出现拥堵。承运人开始按月提高费率,并实施了额外附加费(如 PSS 和设备不平衡费),但由于返回欧洲或亚洲的空箱不足,局势变得紧张——导致全球集装箱短缺。
同时,我们面临着船舶隔离、封锁和运营缓慢的问题。澳大利亚政府实施了一系列严格的边境措施,对所有非澳大利亚公民和居民关闭边境。情况更加复杂的是,各州和领地都制定了各自的本地海事限制措施。
接下来将对过去一年中航运业受影响的各个方面进行更详细的分析。
运力受限和运费上涨
取消航次增加和航运需求突然上升的结合,导致许多海运承运人和航空公司面临运力受限。
托运人经常发现货运船舶上没有他们货物的空间,导致昂贵的延误和业务运营的重大中断。尽管海运承运人试图提供尽可能多的运力,但仍出现了货物被甩柜的情况。据 Ocean Insights 称,马士基在 2020 年 10 月的甩柜率高达 35%。直到 2021 年 2 月,澳大利亚肉类出口商仍报告说,为确保其装运所需的集装箱,延误长达 10 天。
空运情况更为糟糕。澳大利亚的农业出口商受到严重影响,因为客运机队停飞。随着零售航空旅行几乎停止,航空货运运力下降了 91%。
随着航空货运运力急剧下降,航空运费——尤其是往返中国的运费——飙升至前所未有的水平。一些托运人报告称,由于航空运费上涨,运输成本翻倍,更糟糕的是,目前没有任何明显迹象表明情况会有重大改变。
集装箱需求激增:全球集装箱短缺
进口需求的急剧意外增长导致起运港集装箱需求显著上升。集装箱数量根本不够——导致国际集装箱短缺,澳大利亚进口商仍在承受压力。
为什么会发生这种情况?这是多种因素共同作用的结果。
澳大利亚的集装箱贸易严重失衡,进入该国的满载集装箱多于离境的空箱。加上因需求突然增加导致的港口拥堵加剧,以及悉尼的劳资纠纷(见下文)和取消航次,最终结果是返回关键起运港的空箱设备不足。
新冠疫情形势使情况更加恶化。需求旺盛的高峰季节伴随着进口的显著增加,加上疫情影响,使港口无法应对涌入的集装箱。来自中国的大量出口导致大量空箱堆积在澳大利亚,特别是在悉尼和墨尔本。我们现在发现空箱堆场的可用泊位不足,排队时间远超预期。
像博特尼港和墨尔本港等地的“集装箱堆场”已达到容量极限。承运人运力紧张意味着空箱被遗留下来,仅博特尼港自 2020 年 4 月以来就出现了进口集装箱比出口集装箱多出超过 30,000 TEU 的不平衡。空箱卸载后,由于集装箱堆场缺乏空间而无法退租,而是被重新调配到其他地方——所有这些都会给进口商带来额外成本。这些空箱通常可以运回中国,但由于航运公司运力受限以及港口装卸时间分配减少,这根本无法实现。
这是一个全球性问题。市场情报显示,澳大利亚约有 50,000 个集装箱滞留,南美洲有约 35,000 个集装箱,美国有 150,000 个集装箱,此外还有集装箱滞留在洛杉矶和加利福尼亚州长滩锚地的船舶上。
那么,既然这么多空箱闲置,为什么还会出现集装箱短缺?简短的回答是贸易失衡——我们的进口量远大于出口量。但这并非简单的解决方案。在集装箱运力已经受限的情况下,航运公司倾向于运输满载集装箱而不是空箱(尽管已部署了许多“扫舱船”来出口空箱)。管理空箱的运营成本很高,但处理它们的利润空间却很小。
劳资纠纷和工会
雪上加霜的是,澳大利亚在进口本就最具挑战性的时期经历了一波劳资纠纷。工会正在与澳大利亚主要港口运营商如 DP World 和 Patrick Corporation 谈判新企业协议的条款。谈判僵局导致港口工人在悉尼、墨尔本、布里斯班和弗里曼特尔的多个码头罢工——当然,这导致了延误增加和港口拥堵。
例如,在 2020 年 9 月,悉尼因博特尼港的劳资纠纷而遭受重大干扰——包括禁止加班。劳资纠纷使 Patrick Terminals 在悉尼的运营降至正常水平的 50-60%,积压了 90,000 个集装箱。在墨尔本,工会组织了每天三次一小时的中断。尽管劳资纠纷在 10 月停止,但此后仍出现重大延误。
2021 年 2 月中旬,工会(MUA)再次计划在墨尔本维多利亚国际集装箱码头(VICT)发起大规模罢工。该行动始于 2 月 19 日,涉及一系列持续 12 小时的停工。如果按计划进行,这将再次对澳大利亚的供应链造成不利影响。
目前,VICT 的工业行动已暂停。DP World 还宣布,经过两年半的谈判,已与工会达成最终协议,在悉尼、墨尔本、布里斯班和弗里曼特尔达成协议,有效期至 2023 年。
工业行动仍然是澳大利亚进口商、出口商、托运人和港口面临的紧迫问题,导致整个供应链持续存在不确定性。
不断攀升的装卸费
一波增加的基础设施费用也已推出,加剧了航运公司和澳大利亚企业的挫败感。例如,2020 年 7 月,和记港口将其布里斯班设施进出集装箱的费用提高了 9%。墨尔本的 VICT 也对其费用进行了 7% 的上调。尽管集装箱数量下降,但装卸公司的总运营利润率十年来首次增加,从 2018-19 财年的 5.8% 增加到 2019-20 财年的 9.9%。
政府对这些装卸费的上涨进行了强烈批评。维多利亚州交通部表示,这一决定“完全不可接受——尤其是在每个人都应该齐心协力保持企业开放、维多利亚人就业以及货物在我们的供应链中流动的时候”。事实上,这些收费实际上是对运输运营商的勒索,迫使它们处于无法协商的境地,必须支付费用才能收取和交付集装箱。
随后是航运公司费用的调整。大约在 2020 年 9 月,航运公司对每个 TEU 征收高达 350 美元的港口拥堵费。MSC 宣布对悉尼港征收 300 美元/TEU 的拥堵附加费,而 CMA CGM 旗下的 ANL 也宣布了同等金额的附加费。因此,例如谷物出口商需要吸收每吨额外 17 澳元的直接成本。幸运的是,3 月初终于宣布取消拥堵附加费,这是一个充满希望的积极方向。
政府干预——它只能做到这一步
联邦政府已努力协助行业。2020 年 4 月引入了国际货运援助机制(IFAM)。
IFAM 是一项临时措施,旨在重新连接供应链,支持医疗物资和其他国家关键产品的进口。农业、海鲜和医疗保健行业是特别针对的行业。该计划于 2020 年 10 月获得了额外的 3.171 亿澳元资金,以将计划延长至 2021 年年中。
但政府干预只能做到这一步。
如果没有全面、全国协调的应对措施来解决关键问题,如承运人运力受限、空运的巨大成本、前所未有的集装箱短缺、应对进出口不平衡的基础设施不足、供应链中不可预测的工业行动以及不断上升的装卸费和航运公司附加费,澳大利亚企业和消费者将继续面临困难。
结论——接下来怎么办?
展望 2021 年,世界正在等待 COVID-19 疫苗的结果,这无疑将对行业和市场的产生重大影响。联邦政府已签订合同,从 3 月开始分发 COVID-19 疫苗,已确保获得 1000 万剂辉瑞疫苗和略低于 5400 万剂牛津大学-AstraZeneca 疫苗。
在国际货运速递公司,我们鼓励客户转向‘空海解决方案’(结合快速空运和经济实惠的海运),作为仅通过空运运输货物的替代方案。但在我们能够倾斜天平以增加市场中的空运量并符合历史价格之前,对海运的需求将继续增加。在最近几周,我们收到了好消息,来自中国的运费开始缓慢下降,悉尼港口拥堵附加费的取消也得到了热烈欢迎。
然而,在市场完全恢复之前,我们可能会经历几年的波动。唯一的解决方案是适应并在我们的‘新常态’中寻找创造性的替代方案。在新冠后环境中生存并最终繁荣,没有‘一刀切’的方法。
________________________________________________________________________