


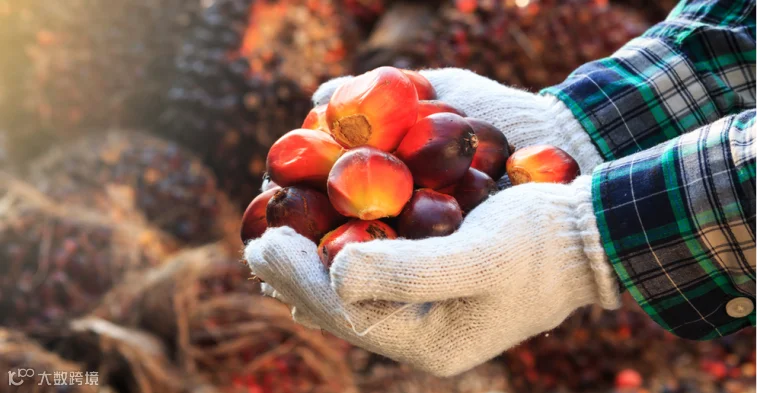
IndexBox 刚刚发布了一份新报告:“全球——棕榈油——市场分析、预测、规模、趋势与洞察”。以下是该报告关键发现的摘要。
尽管印度尼西亚正计划扩大生产,并努力争取欧盟将棕榈油认可为生物燃料,而马来西亚则因疫情后外派工人流失而面临严重的劳动力短缺。尽管这两个国家(占全球棕榈油产量的 85%)面临诸多挑战,但全球需求依然强劲。随着主要进口国中国和印度经济的复苏,此前需求的增长预计将持续。
关键趋势与洞察
据称,2021 年 3 月,毛棕榈油的期货价格达到 13 年来的最高水平,为每吨 954 美元,根据马来西亚棕榈油局,3 月 23 日。由于制造商供应有限,原因是 COVID-19 大流行。
马来西亚是全球第二大棕榈油生产国,面临严重的劳动力短缺。自疫情开始以来,该国已停止雇佣外国工人,前移民已返回祖国。马来西亚供应商要求政府填补 50,000 人的劳动力缺口,这可能导致产量下降 20% 在棕榈油生产中。他们还要求削减产品税,并向该行业投入额外资金。
未来两年,全球两大进口国印度和中国的需求增长预计将成为推动棕榈油市场增长的主要动力。这些经济体的复苏以及快速的城市化进程将促使对食品产品的需求增加。
产量下降和价格上涨由于去年向日葵歉收,葵花籽油的情况可能会进一步刺激对棕榈油的需求。
集装箱运输关税的提高以及欧洲计划减少棕榈油消费可能会阻碍市场增长。《可再生能源指令》(RED)II 和其他食品安全法规可能会减少棕榈油对欧盟的进口,并逐步淘汰将棕榈油用作生物柴油。2017 年,欧洲议会通过了一项决议,禁止在印度尼西亚和马来西亚大规模毁林和侵犯劳工权利的情况下使用棕榈油生产生物燃料。此外,2019 年欧盟对印尼生物柴油征收了进口关税。
印度尼西亚主导市场并持续扩大生产
2019 年全球棕榈油产量显著增至 7600 万吨,较 2018 年增长 6.4%。从 2012 年到 2019 年,总产量年均增长率为+5.4%。
印度尼西亚(4400 万吨)是全球最大的棕榈油生产国,占全球总量的约 57%。此外,印度尼西亚的棕榈油产量是第二大生产国马来西亚(2000 万吨)的两倍多。排名第三的是泰国(300 万吨),占比为 4%(IndexBox 估计)。
从 2012 年到 2019 年,印度尼西亚的平均年增长率总计为+7.7%。其他生产国的生产增长率如下:马来西亚(每年+0.8%)和泰国(每年+7.9%)。
在全球对棕榈油需求不断增长的推动下,市场预计在未来十年将继续保持消费上升趋势。市场表现预计将放缓,2019 年至 2030 年期间的预期复合年增长率(CAGR)为+3.1%,预计到 2030 年底市场规模将达到 1.06 亿吨。
印度和中国将继续作为主要进口国
2019 年全球棕榈油进口量显著增至 5000 万吨,较上年增长 7.2%。从 2012 年到 2019 年,总进口量的年均增长率为+2.8%。
以价值计算,棕榈油进口额为 305 亿美元(IndexBox 估计)。
2019 年,印度(970 万吨)、中国(550 万吨)、巴基斯坦(320 万吨)、荷兰(280 万吨)和西班牙(270 万吨)是主要的棕榈油进口国,合计占总进口量的 47%。美国(160 万吨)、意大利(150 万吨)、孟加拉国(150 万吨)、埃及(110 万吨)、马来西亚(110 万吨)、俄罗斯(110 万吨)、缅甸(100 万吨)和肯尼亚(90 万吨)远远落后于领先者。
从 2012 年到 2019 年,西班牙的增长幅度最大,而其他全球主要领导者的采购增长步伐较为温和。
以价值计算,全球最大的棕榈油进口市场是印度(54 亿美元)、中国(34 亿美元)和巴基斯坦(18 亿美元),合计占全球进口总额的 35%。