


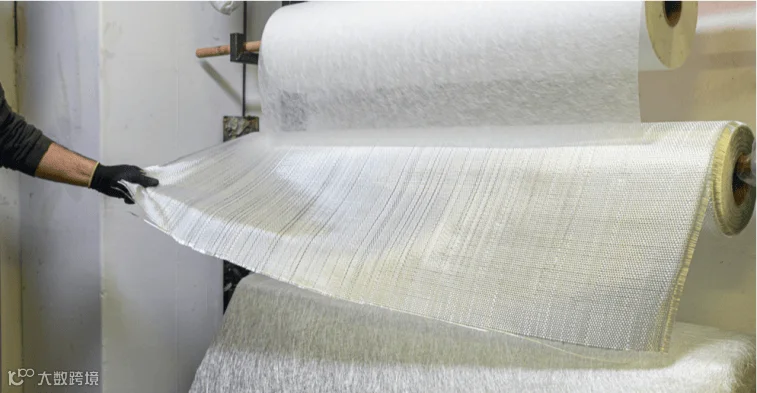
IndexBox 刚刚发布了一份新报告:“世界——玻璃纤维及玻璃纤维制品——市场分析、预测、规模、趋势与洞察。”以下是该报告主要发现的摘要。
2020 年对玻璃纤维市场构成了严峻考验。2020 年 4 月产量下降幅度极大。尽管如此,得益于复合材料消费品行业的复苏,需求在下半年开始回暖。由于人民币走强以及欧盟反倾销税的实施,中国商品变得更加昂贵。
关键趋势与洞察
去年,全球玻璃纤维行业因封锁措施和原材料供应链中断而受到阻碍。
在欧洲,玻璃纤维制品产量的最大降幅出现在 2020 年 4 月。几乎所有发达国家都出现了类似情况。2020 年第三季度和第四季度,得益于汽车行业和复合材料消费品行业的复苏,玻璃纤维需求恢复增长。由于建筑业的增长和一波家庭装修热潮,家用制品的需求有所增加。
人民币兑美元升值推高了从中国进口的商品价格。在欧洲市场,这一效应更为明显,因为欧盟于 2020 年中对中国玻璃纤维公司征收了反倾销税,这些公司的过剩产能被认为得到了当地政府补贴。
未来几年玻璃纤维市场的增长动力可能来自美国风能的发展。几家美国各州提高了可再生能源组合标准(RPS),因为风力涡轮机的叶片通常由玻璃纤维材料制成。
中国成为最大的消费国和出口国
2019 年,全球玻璃纤维市场增长了 0.1%,达到 302 亿美元,在连续两年下降后实现了第三年的增长。该数字包括玻璃纤维丝、粗纱、短切原丝、staple 玻璃纤维制品、薄型织物、无纺布、毡、织物及其他玻璃纤维制品的总消费量。
以 330 万吨计,中国仍然是全球最大的消费国,占总量的 23%(IndexBox 估计)。此外,中国的消费量超过了第二大消费国印度(110 万吨)的三倍。排名第三位的是美国(110 万吨),占 8.8% 的份额。
从 2012 年到 2019 年,中国的年均增长率为 +1.0%。其他消费国的增长率如下:印度(每年 +2.1%)和美国(每年 +1.3%)。
在价值方面,中国(64 亿美元)、美国(37 亿美元)和印度(26 亿美元)是 2019 年具有最高市场价值的国家,共同占全球市场的 42%。
2019 年,人均玻璃纤维、毡和薄型织物消费量最高的国家是法国(每人 10 公斤)、英国(每人 8.07 公斤)和德国(每人 6.70 公斤)。
2019 年,中国(160 万吨)是最大的玻璃纤维、毡和薄型织物出口国,占总出口的 30%(IndexBox 估计)。比利时(41.4 万吨)在排名中位居第二,其次是马来西亚(33.7 万吨)。所有这些国家合计占据了近 14% 的出口份额。美国(21.2 万吨)、德国(21.1 万吨)、埃及(20.9 万吨)、台湾(中国)(20.3 万吨)、捷克共和国(19.4 万吨)、荷兰(17 万吨)、法国(16.8 万吨)、墨西哥(16.6 万吨)、英国(14.2 万吨)和斯洛伐克(13.6 万吨)远远落后于领先者。
从 2012 年到 2019 年,中国的出口额年均增长率为 +5.6%。与此同时,埃及(+35.4%)、墨西哥(+5.4%)、荷兰(+5.3%)、英国(+4.6%)、马来西亚(+4.4%)、比利时(+3.7%)、德国(+3.6%)、捷克共和国(+3.2%)和斯洛伐克(+3.1%)显示出正的增长速度。此外,埃及成为全球增长最快的出口国,2012-2019 年的复合年增长率为 +35.4%。台湾(中国)呈现出相对平稳的趋势模式。相比之下,法国(-1.1%)和美国(-5.1%)在同一时期表现出下降趋势。
在价值方面,全球最大的玻璃纤维、毡和薄型织物供应国是中国(26 亿美元)、美国(14 亿美元)和德国(9.53 亿美元),合计占全球出口的 39%。这些国家之后是比利时、法国、台湾(中国)、马来西亚、英国、捷克共和国、墨西哥、荷兰、埃及和斯洛伐克,它们占据了另外 33% 的份额。