


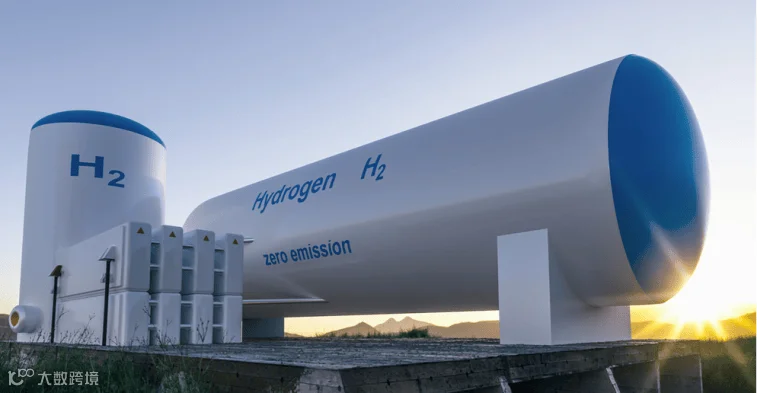
日益严格的环境立法以及新型吉瓦级电解槽的问世,彰显了氢燃料作为传统能源强力竞争者的巨大发展潜力。
关键趋势与洞察
受封锁措施及化工行业停滞影响,2020 年 4 月欧盟氢气产量较 3 月大幅下滑 15%。直至第四季度产量才得以恢复,并自 2021 年初起保持持续增长态势。
全球 189 个国家履行《巴黎协定》减排承诺,推动了对可持续燃料的需求。尽管当前氢气生产成本较高,但因其燃烧产物仅为水,无有害废气或碳排放,作为一种优质可持续燃料,其市场前景广阔。
2020 年 7 月,欧盟通过氢能战略,旨在推广氢气作为替代燃料的应用,并开展生产研究以明确 2020 至 2050 年间的投资机遇。同期成立的欧洲清洁氢能联盟,有效连接了产业界、政府与公众。此外,泛欧能源网络(TEN-E)和欧洲连接设施(CEF)等专项监管法律框架,也从替代能源角度进一步促进了氢气的使用。
除欧盟外,日本、韩国和新西兰等国也已制定各自的氢能战略。英国的无碳能源计划同样提升了氢燃料的地位,而美国目前尚未出台针对性计划。
在最新技术发展的推动下,过去一年商业界对氢燃料的兴趣日益浓厚。目前全球 96% 的氢气仍源自天然气,该过程伴随大量温室气体排放。通过水电解生产的“绿色”氢气提供了可持续的替代方案。吉瓦级电解设施的出现将降低生产成本,加速氢气的普及。
荷兰的消费量和出口量居首
2019 年氢气消费量增至 81 亿立方米,同比增长 3.8%。2007 年至 2019 年间,总消费量年均增长率为 1.9%。其中 2008 年增速最快,较前一年大幅增长 26%。
2019 年欧盟氢气市场规模降至 14 亿美元,基本与前一年持平。该数据反映了生产商和进口商的总收入(不含物流、零售营销成本及零售商利润)。预计 2020 年欧洲氢气市场价值将维持在同一水平。
2019 年,荷兰(26 亿立方米)、德国(20 亿立方米)和西班牙(11 亿立方米)是氢气消费量最高的三个国家,合计占总消费量的 70%。法国、芬兰、意大利和匈牙利次之,四国合计占比 24%。
2007 年至 2019 年间,在主要消费国中,芬兰的氢气消费量增长率最为显著,而其他领先国家的增长则相对温和。
荷兰是欧盟主要的氢气出口国,2019 年出口量达 3.01 亿立方米,约占出口总量的 73%。比利时以 7800 万立方米的出口量紧随其后,占比 19%。德国出口量为 1400 万立方米,份额较小。
荷兰也是氢气出口增长最快的国家,2007 年至 2019 年的复合年增长率为 9.9%。与此同时,比利时也呈现 1.4% 的正增长态势,而德国的趋势则相对平稳。