


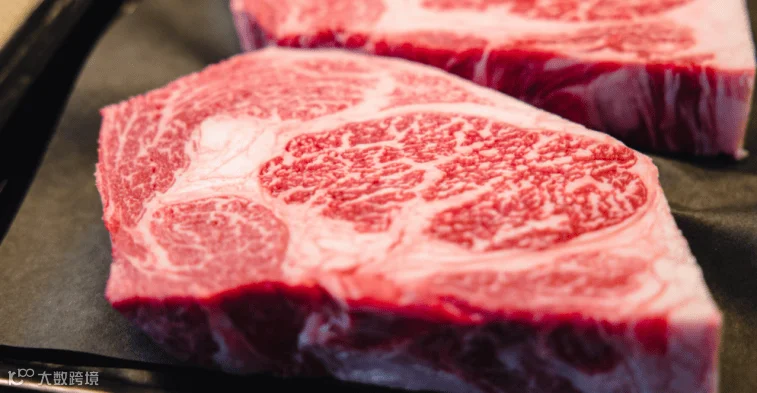
IndexBox 刚刚发布了一份新报告:“美国 – 牛肉(牛羊肉) – 市场分析、预测、规模、趋势与洞察”。以下是该报告关键发现的摘要。
尽管 2021 年上半年价格保持稳定,但短期内预计将出现上涨。预计到 2022 年美国牛群数量将下降 2%,这可能导致牛肉价格上涨近 5%。对替代蛋白领域的投资大幅增加;新兴的食品通胀抵消了疫情后支持措施带来的收入增长,这可能阻碍牛肉市场的增长。
主要趋势与洞察
2021 年上半年,价格与 2020 年底相比保持不变。此前,在 2020 年 5 月首次记录到疫情爆发时,美国牛肉价格平均飙升 10-14%。价格一直维持在高位直到 6 月,随后在 8 月略有回落,并稳定在每年每磅约$4 至$9.3 之间,具体取决于牛肉类型,直至年底。
由于牛群数量减少,2021 年牛肉产量预计将下降 2%。干旱天气导致牧场退化,动物饲料成本上升;农民现在被迫加快屠宰进度并控制牲畜数量。在牛肉需求持续旺盛的背景下,这些因素可能导致肉类价格在 2022 年平均上涨 5%。
大豆价格上涨也可能推高牛饲料的成本。对进一步价格上涨的预期不仅会推动牛肉价格,还会加剧美国的整体食品通胀。如果货币当局不遏制通胀,它将抵消政府支持措施对收入增长的积极影响,并抑制消费者支出,进而波及牛肉市场。
大量牛肉和羊肉从加拿大、澳大利亚和墨西哥进口到美国。加拿大也经历了牛只数量的下降,而澳大利亚农业、水和环境部预计 2021-2022 年牛群数量将增加,这将推动出口并缓解牛肉价格的增长。这些因素应巩固澳大利亚在美国牛肉市场的地位。
替代蛋白市场目前正经历强劲扩张。2020 年对该领域的投资增长了三倍,达到$3.1B。这也可能制约美国牛肉市场的增长,尤其是考虑到价格上涨的情况。
不断增长的人口以及既定的牛肉消费文化仍然是美国牛肉消费的主要驱动力。尽管存在上述风险,预计美国牛肉市场将逐步扩大,到 2030 年达到 1350 万吨(IndexBox 估计)。
美国牛肉产量
2020 年,牛肉产量增加了 0.3%,达到 1200 万吨,这是连续第四年增长,此前经历了四年的下降。总体而言,产量呈现出相对平稳的趋势模式。最显著的增长率出现在 2017 年,当年产量同比增长 3.8%。在审查期内,产量在 2020 年达到峰值,并预计将在短期内保持增长。
以价值计算,2020 年牛肉产量略微下降至 861 亿美元。从 2012 年到 2020 年,总产出价值年均增长率为+2.4%;趋势模式相对稳定,但在分析期间观察到明显的波动。
美国牛肉进口
2020 年,来自国外的牛肉类供应增加了 9.6%,达到 110 万吨,这是在两年下降后的连续第三年增长。以价值计算,2020 年牛肉进口额大幅上升至 64 亿美元。
加拿大(28.2 万吨)、墨西哥(23.9 万吨)和澳大利亚(21.9 万吨)是美国牛肉进口的主要供应商,合计占总进口的 69%。新西兰、尼加拉瓜、乌拉圭和阿根廷稍逊一筹,占另外 27%。
以价值计算,向美国供应牛肉最大的国家是加拿大(17 亿美元)、澳大利亚(15 亿美元)和墨西哥(14 亿美元),合计占总进口的 71%。紧随其后的是新西兰、尼加拉瓜、乌拉圭和阿根廷,它们共同占另外 25%。
2020 年,牛肉平均进口价格为每吨 5,996 美元,较前一年增长 4.9%。在过去八年中,它年均增长率为+2.6%。增长速度最快的是 2014 年,同比增长 15%。
主要供应国之间的平均价格略有差异。2020 年,澳大利亚(每吨 6,912 美元)和乌拉圭(每吨 6,480 美元)的价格最高,而尼加拉瓜(每吨 4,952 美元)和阿根廷(每吨 5,340 美元)的价格则处于最低水平。