


无论是从事全球航运的专业人士,还是近期购买过大件商品的消费者,都深切体会到了全球物流的严峻现状。疫情及其连锁反应导致航运混乱,推高了天价运费。面对这一局面,我对短期内形势快速扭转持悲观态度。以下三个关键数据点将阐明为何当前困境可能比预期持续更久。
库存大幅下滑,零售商转向策略性囤货
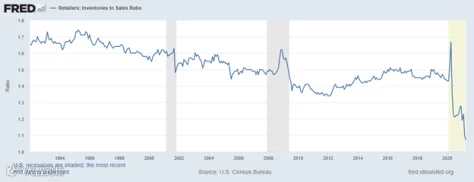
疫情造就了独特局面:制造与分销能力受限,但消费需求未减。零售商目睹库存被持续消耗却无法及时补货。据美国人口普查局数据显示,自疫情爆发以来,库存销售比已下降超过 25%(见图 1)。
该图表亦显示了过去二十年间库存销售比的总体下行趋势,印证了零售商及其物流伙伴在提升供应链绩效上的努力。然而,这一趋势即将逆转。为应对更大的供应链不确定性,众多零售商决定增加库存储备。这意味着,短期内零售商将采购超出即时需求的商品,将库存提升至更高水平。即便旺季结束,此举仍将持续给供应链和物流运营施压,而非缓解负担。
图 1:零售库存与销售比率
通胀虽升但仍可控,历史数据显示需求抑制尚需时日
联邦公开市场委员会(美联储)最新修订的通胀预测上调了 1 个百分点至 3.4%。鉴于长期通胀预测值为 2%,当前水平仍属可控,不太可能显著抑制消费需求。此外,即使通胀进一步攀升,也不必然导致美国进口量下降从而缓解压力。回顾历史,上一次通胀突破 5% 是在 2008 年 5 月(达 5.8%),而从当时的美国海运进口图表(见图 2)可见,进口量仍在持续增长。
图 2:美国海运进口量

经济持续复苏,美联储预期秋季就业强劲增长
这是一则喜忧参半的消息。随着各州逐步放松或取消疫情限制,餐饮、旅游及其他服务业产能正恢复常态,进而拉动相关行业大量进口商品的需求。美联储预测秋季将出现强劲的就业增长。企业的持续开放将推动就业与消费支出,使受疫情冲击严重的群体拥有更多可支配收入,这同样将对全球供应链构成更大压力。
鉴于局势持续,短期计划中那些虽增加成本但能确保商品上市的方案,或许比被动等待航运状况自行好转更为合理。零售商及其他进口商应立即评估供应链,探索替代货源及入境路径。评估需重点考量高度集中且拥堵的贸易航线对履约风险的影响。例如,制造业过度集中于中国等国家,以及依赖洛杉矶/长滩等特定港口。当前的延误已清晰可见,未来在中断情境下出现额外延误的可能性极大。此刻正是进口商消除供应链风险的关键时机。