


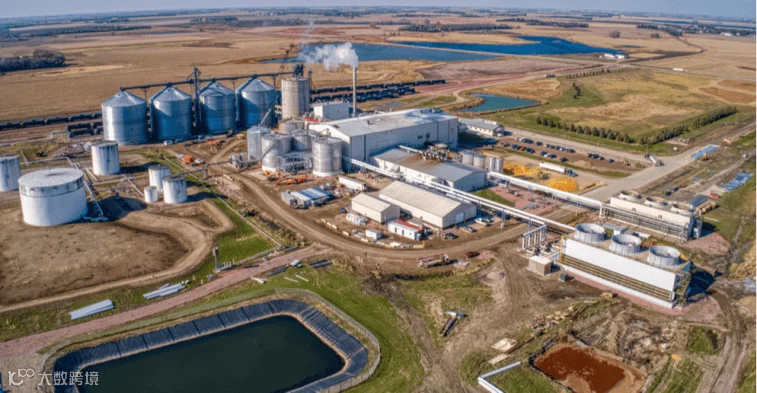
IndexBox 刚刚发布了一份新报告:《美国 – 乙醇 – 市场分析、预测、规模、趋势与洞察》。以下是该报告关键发现的摘要。
关键趋势与洞察
根据美国农业部(USDA)的数据,东部玉米带地区的乙醇平均价格从 1 月的每加仑 1.4 美元上涨至 2021 年 11 月的超过 3.2 美元。最显著的涨幅出现在上个月,当时乙醇价格上涨了 30% 以上。
自前一年下滑以来,美国乙醇燃料产量已出现复苏。根据美国能源信息署(EIA)的数据,2021 年前八个月共生产了 390 万桶乙醇。在 2020 年和 2019 年的同期,产量分别为 370 万桶和 400 万桶。
全球对美国乙醇的需求正在增长。2021 年前九个月,美国乙醇出口额为 18.3 亿美元,比 2020 年同期增长 5.8%。在印美贸易政策论坛第 12 次部长级会议上,印度方面表示有意从美国大量进口乙醇。印度的国家目标要求到 2025 年将汽油中掺混的乙醇比例提高至 20%。
尽管需求增长和价格上涨对美国乙醇生产商有利,但美国最后一座合成乙醇设施——由石化巨头利安德巴塞尔(LyondellBasell)拥有的图斯科拉工厂(Tuscola Plant)宣布将于 2021 年底关闭。面对原材料和能源成本(特别是乙烯和天然气)的快速上涨,合成乙醇无法与生物乙醇竞争。与此同时,广泛用于生产乙醇的玉米价格今年有所下降:东部玉米带地区玉米平均价格从 5 月的每蒲式耳 7.60 美元降至 11 月的 5.60 美元。
政府政策将刺激生物乙醇市场的发展。美国农业部宣布,作为“更高掺混比例”(Higher Blends)计划的一部分,将在 23 个州投资 2600 万美元用于建设生物燃料基础设施。这些补贴将推动用适用于 E15 和 E85 燃料以及生物柴油的掺混泵和储罐替换旧式燃油泵和储油罐。美国农业部预计,这些拨款将帮助每年增加 8.22 亿加仑的生物燃料潜在销量。
生物燃料生产商与政府机构之间的关系恶化,可能演变为严重冲突。美国领先的推动生物燃料使用的行业协会 Growth Energy 提交了一份诉讼意向通知,起诉美国环境保护署(EPA),因其未能按时发布规定生物燃料与传统汽车燃料掺混标准的 2022 年可再生体积义务(RVO)。若维持 RVO 现状,现行标准将不会重新评估以提高绿色能源使用比例,从而阻碍生物燃料市场的增长。
美国乙醇出口
2020 年,美国乙醇出口量降至 65 亿升,同比下降 7.7%。按价值计算,乙醇出口额收缩至 24 亿美元(IndexBox 估算)。
加拿大(15 亿升)、巴西(9.46 亿升)和印度(8.98 亿升)是美国乙醇出口的主要目的地,合计占总出口的 52%。韩国、墨西哥、荷兰、哥伦比亚、菲律宾、秘鲁、尼日利亚、英国和中国紧随其后,合计占另外 37%。
按价值计算,加拿大(5.96 亿美元)、巴西(3.18 亿美元)和印度(3.12 亿美元)是全球最大的美国乙醇出口市场,合计占总出口的 51%。韩国、荷兰、墨西哥、哥伦比亚、秘鲁、菲律宾、尼日利亚、英国和中国紧随其后,合计占另外 37%。
2020 年,乙醇出口平均价格为每升 0.4 美元,较上年上涨 6.1%。价格因目的地国家而异;最高价格出现在荷兰(每升 0.5 美元),而运往菲律宾的平均价格(每升 0.3 美元)处于较低水平。2020 年,价格增长率最显著的是对荷兰的供应,而其他主要目的地的价格增长较为温和。