2021 年 10 月至 12 月期间,恶意电子商务欺诈网站数量较全年其他时期增长了 178%,这一数据来自一份最新报告。
是什么导致了如此显著的增长?这对接受在线支付的企业有何影响?未来的欺诈形势又将如何发展?
恶意购物网站数量上升
根据 Check Point Research 发布的一份报告,为配合假日购物季,2021 年 10 月至 12 月期间,每周平均新增 5,300 个恶意电子商务网站。
这些诈骗网站伪装成合法的电商店铺,通常模仿知名在线购物平台的外观和品牌,例如 Amazon 和 Michael Kors。客户通过点击欺诈性电子邮件或广告进入这些网站。他们被诱骗购买所谓“合法店铺”的“正品”,随后犯罪分子获取其银行卡信息却不发货。另一些诈骗者则通过社交媒体以及劫持亲友的账号来引诱顾客。
此类骗局显然旨在针对消费者,以窃取他们的信用卡信息。然而,这类欺诈活动的增加也会以多种方式影响企业。
具体如下:
-许多被盗用的信用卡后来在正规电商平台上使用,导致拒付(chargeback)。即使并非企业的过错,每笔拒付都会给企业造成相当于所失商品价值 2.60 至 3.20 倍的损失。
-对于使用被盗银行卡的商户,拒付率上升。这会导致更高的银行费用,甚至可能使商户被列入黑名单。
-消费者信任度的普遍下降:受影响消费者的信任度下降,在在线非面对面交易中,欺诈行为可能对整体市场造成负面影响。
-广泛的欺诈行为会降低受影响消费者的购买力,从而在宏观层面影响商业活动。
-在线欺诈的大幅上升会使商家过度谨慎,增加误报率和拒付率——尤其是对于自行管理风控规则的商家——从而导致客户投诉率上升。
-提出拒付申请的消费者更可能在两个月内再次发起拒付,且往往是在另一家零售商处(根据 Chargebacks911 的数据,这一比例高达 40%)。
2022 年欺诈趋势:犯罪分子愈发大胆
显而易见,在更大范围内打击欺诈对所有参与在线经济的企业都有利,而不仅限于受个别案件影响的个人或公司。此外,针对商家的直接欺诈明显增加,根据 MRC 2022 年的一份报告,全球 75% 的组织表示,过去两年中欺诈企图有所增加。
好消息是,不仅诈骗分子的手段日益精进,欺诈防范技术和方法近年来也取得了飞跃式的进步,这反映了欺诈活动的指数级增长。正如 SEON 关于电子商务欺诈的一篇分析文章所述,欺诈者不再只针对经营奢侈品和电子产品的商店。无论销售的是实物商品还是数字商品,每家企业都可能成为目标。事实上,一些最常见的攻击手段在互联网出现之前就已经存在;它们只是得到了更新。
那么,2022 年哪些类型的欺诈正在上升?商户应密切关注以下情况,并在发现任何可疑活动时及时咨询其欺诈防范供应商和/或分析师。
1. 退货欺诈
退货滥用是一个涵盖多种方法的统称,包括“试穿欺诈”——即顾客购买服装后打算只穿一两次便退回——以及收据欺诈——即有人伪造收据以获取退货利润。
退货欺诈可能一直是罪犯和业余爱好者的老手段,但它仍在上升。根据 Shopify 的数据,在美国,2020 年购买的所有商品中约有 10.6% 被退回。这表明企业能够区分欺诈性退货和真实退货是多么重要。据同一来源称,减少整体退货可为整个零售业每年节省高达 1250 亿美元。
防止退货欺诈始于库存管理和销售记录的效率。记录越准确、越有条理,尝试成功的几率就越低。一些商店实施了新政策,例如对退回的商品进行称重。但这还涉及到通过数字足迹追踪和设备指纹识别等方法评估顾客的意图和合法性,从而准确评估风险。
2. 三角欺诈
这种手法稍微复杂一些,但在当代骗子中同样流行,三角欺诈的入门门槛非常低,意味着不同技能和经验水平的犯罪分子都可以实施。
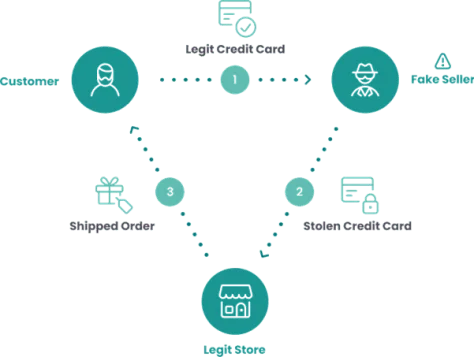
三角欺诈涉及三方:合法顾客、合法电商网站和骗子。
1. 骗子创建了一个电商网站或在 eBay、Amazon Marketplace 或类似平台上添加虚假产品。
2. 买家试图从假冒网店购买商品,向骗子提供他们的银行卡信息。
3. 骗子使用被盗的信用卡从合法的在线商店购买相同的产品,并提供合法买家的收货地址。
4. 买家从真正的商店收到商品,但很快注意到他们的卡上出现了其他扣款(因为骗子窃取了他们的信息)。
5. 买家开始向银行申请退款流程。
6. 合法商家面临拒付,既损失了商品,也损失了成本。
拒付是商家一个非常常见的痛点。正如 Zoho 所解释的那样,拒付可能与购物者或商家的实际错误有关,但也经常伴随欺诈行为。例如,因骗子的交易而被扣款的卡主会要求拒付,而一些购物者则会利用拒付流程本身来同时保留他们的钱和商品(友好型/第一方欺诈)。
尽管像 Shopify 和 Stripe 这样的购物和支付平台可能有一些内置工具来阻止骗子,但这些工具并不擅长捕捉三角欺诈。对于这种更复杂的骗局,专门的欺诈预防解决方案更为合适,由商家部署以保护他们自己以及客户的利益。
3. 账户接管
ATO,即账户接管,是指骗子获取属于合法现有账户的访问权限。这可以通过各种方法实现,如网络钓鱼、暴力破解和跨站脚本攻击。
2022 年发生变化的关键在于风险升级。几年前,接管某人的账户允许罪犯利用它进行进一步的欺诈,也许是在某个地方注册,但通常没有什么有价值的东西在里面——这总是取决于被劫持的账户类型。
然而,今天公众越来越鼓励在网上保存他们的银行卡信息:在 Amazon 和 TK Maxx 等电商网站的账户中、在浏览器配置文件中、在开放银行协议支持的数字钱包中以及其他数字账户中。因此,成功的 ATO 更有可能获得可用的信用卡或借记卡信息,罪犯可以在同一家商店或其他地方使用这些信息。
在他们关于这一现象的文章中,NordVPN 强调即使是像英国航空这样的高信任度公司在 2018 年发生的重大数据泄露事件,也导致客户的卡支付信息被盗。当然,公司的大小和声誉并不能保证消费者的卡信息是安全的。
当然,一旦公司卷入此类事件,其声誉将遭受严重损害。公众已经对分享个人敏感信息(如完整地址)感到担忧——而支付信息的泄露可能造成更大的危害。无论责任在于公司(如上述英国航空公司的案例),还是在于客户(例如使用极弱密码的账户),结果都会对企业造成不利影响。
此外,犯罪分子可能会当场尝试使用(或测试)盗取的信用卡,给本已不幸的商家带来更多现金返还方面的麻烦。
作为第一道防线,可以采取一些简单措施,例如要求(或强制)客户使用多因素身份验证,这更难被劫持。在商家的后台系统中,为缓解此类攻击,端到端反欺诈解决方案部署了机器学习、通过反向查询邮箱进行在线足迹追踪、行为分析、速度检查以及设备指纹识别等技术。欺诈预防平台会收集数百种不同的数据点,评估每个用户和交易的可信度或风险等级,从而阻止恶意行为者。
关键要点
总体而言,根据预测,2022 年及以后的电子商务欺诈明显呈上升趋势。诈骗分子急于利用每一个机会,并率先采用新技术;同时,他们也会调整和优化经过验证的方法以占据优势。复杂性是这一挑战的核心:随着网络诈骗手段日益复杂化,我们也必须提升自身的应对能力。
________________________________________________________________