美债收益率飙升:战术性噪音还是范式转换?
今年 1 月初,美联储释放更多加息信号及更早启动资产负债表缩减的沟通,加上 12 月消费者物价指数(CPI)同比达到 7%,引发了长期美国收益率的飙升。在短短两周内,美国 10 年期国债收益率从 1.5% 上升至 1.75%,并一度短暂触及 1.9%(见图 1)。
图 1:美国 10 年期国债收益率走势(过去两个月)。
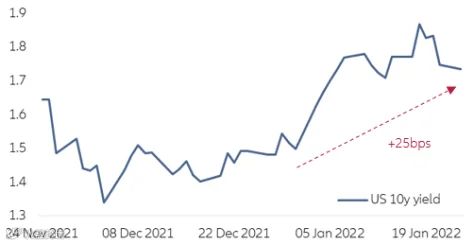
就总回报而言,这是过去四十年来美国 10 年期国债最大的跌幅。仅在 1980 年 2 月,当沃尔克主席将联邦基金利率提高至 21% 时,长期美国国债出现了最糟糕的两周表现,而当时经济增长背景远低于今日水平。对一些人来说,这足以(再次)宣称市场已切换至新范式,“低利率维持更久”被不断上升的收益率所取代,由更高的通胀不确定性和日益增长的利率风险驱动。对我们而言,这种观点主要反映了战术性噪音,而非近期收益率变动的潜在动态。在最近几天,美国 10 年期国债收益率再次稳定在 1.74%。
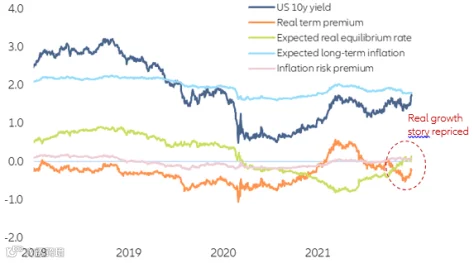
债券市场似乎对美国近期的复苏更加自信,而非担忧初现的滞胀迹象。美国名义收益率的构成显示,近期的上涨并非由风险部分(期限溢价)引起,而是由于预期名义短期利率更高。嵌入该利率中的通胀预期保持稳定,但隐含的实际利率预期有所上升(实际短期利率)。实际短期利率与经济前景密切相关。换句话说,近期的收益率变动可以用市场参与者日益增强的信心来解释,他们认为即将到来的美联储加息(目前市场预期今年有四次加息)是恰当的,不会破坏实际增长。然而,残余的怀疑情绪依然存在。与实际短期利率相关的风险溢价(实际期限溢价)仍为负值,表明在持续的增长周期中,长期利率进一步上升的潜力有限。因此,我们面临的并非风险激增,而是对增长情景的重估(见图 2)。
图 2:美国 10 年期国债收益率分解*
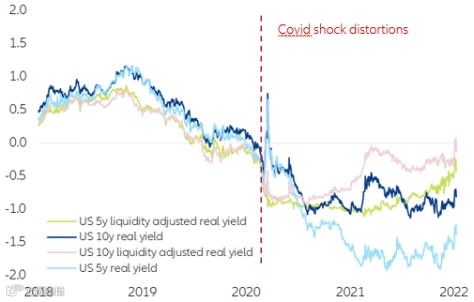
不要被基于盈亏平衡利率计算的实际收益率所迷惑。从这个增长故事出发,人们可能会仓促得出名义收益率具有相当上行潜力的结论,尤其是考虑到实际收益率(名义收益率减去盈亏平衡利率)仍然明显为负。但这种解读是有缺陷的。盈亏平衡利率(源自 TIPS)并非纯粹的通胀预期衡量指标,且受到显著的市场扭曲影响。美国 10 年期盈亏平衡利率——反常地——以高于其公允价值的 50 个基点交易,这是由于缺乏流动性、高需求和有限供应(美联储持有未偿还 TIPS 总量约 20%)共同作用的结果。使用经过流动性调整的公允价值盈亏平衡值来计算实际收益率,我们发现它们几乎回到了危机前的水平(这与上述图 2 中的实际利率预期和实际期限溢价之和基本相同)。因此,美国增长故事已被定价,为名义收益率提供的上行空间非常有限(见图 3)。
图 3:经流动性扭曲调整后,实际收益率回到危机前水平*
量化紧缩与加息周期的再评估
然而,美国国债久期的变化可能会对收益率曲线产生一定的上行压力。市场也在重新定价美联储债券持仓对美国收益率曲线抑制效应的减弱。随着即将进行的量化紧缩(QT),私人部门资产负债表上承载久期的证券份额将增加,而短期储备变得更为稀缺。额外的久期供给转化为对收益率的上行压力。目前,由 QE 引发的久期提取仍在抑制美国 10 年期国债收益率 130 个基点。随着量化紧缩,我们预计这一效应将在年底前减少 20 个基点。然而,如果财政刺激低于预期(例如,《重建更好未来》框架未能通过),也可能导致美国政府融资需求降低,从而减少国债净供给,这可能对收益率施加下行压力,并部分抵消量化紧缩的影响。
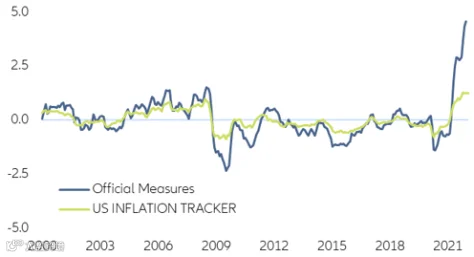
美联储可能会比市场预期更早结束加息周期。美国货币政策立场无疑已变得更加鹰派。鉴于劳动力市场收紧、资产负债表扩大以及对抗通胀的政治压力,不收紧政策的风险收益比确实变得过高。谨慎的收紧措施可以避免通胀过度升温并嵌入预期。然而,美联储也知道,收紧政策无法解决由供给侧约束驱动的通胀。从这方面来看,随着我们预计通胀压力将缓解,压力将在年内减轻。我们的通胀追踪器已指向 2022 年第一季度见顶(见图 4)。
图 4:美国通胀可能在 2022 年第一季度见顶*
来源:Refinitiv, Allianz Research
*美国通胀追踪器:由 15 个子板块组成的等权重且标准化的综合指标(包括基础趋势(修正/修剪后的指标)、预测、基于市场的通胀指标、期限结构模型隐含的预期通胀、货币 aggregate、消费者和生产者价格组成部分、劳动力市场指标、商品价格、企业利润率与盈利能力,以及供应链中断价格效应的代理指标)。官方指标:由国家级当局报告的 headline 和核心通胀组成的等权重且标准化的综合指标。
TIPS 市场中流动性溢价的正常化应有助于压低盈亏平衡利率,同时也应有助于降低通胀预期脱锚的风险。固定收益投资者的关注点应从 CPI 和 FOMC 会议纪要转向经济活动以及货币和金融状况(MFC)。
金融市场信号暗示周期缩短
图 5:美国金融状况与 ISM 制造业指数
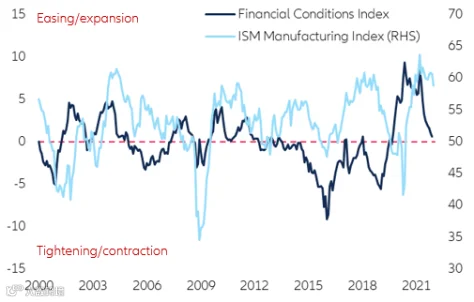
我们的基准情景仍是今年三次加息、总计八次加息的周期。按历史标准来看,这仍然是一条非常温和的正常化路径。平均而言,在过去 50 年的加息周期中,名义收紧幅度达到 3.9 个百分点,实际收紧幅度为 2.8 个百分点。对于即将到来的周期,我们认为名义收紧仅为 2.0 个百分点,实际收紧为 2.1 个百分点。但如果增长势头进一步放缓(例如 ISM 指数跌破 50,零售销售像 12 月那样持续疲软等),并且我们看到 MFC 出现明显收紧,那么美联储可能仅在进行两到三次加息后就打破紧缩周期。从目前的角度来看,则需要剔除 3-4 次加息的预期。市场将从熊市平坦化转向牛市陡峭化(见图 5)。
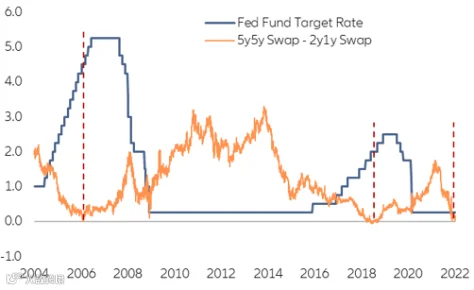
金融市场信号表明周期缩短。与美国此前加息启动阶段相比,美国收益率曲线的 2y10y 利差已经非常平坦(75 个基点 vs 加息启动前两个月的平均 120 个基点)。观察掉期远期曲线,我们已经可以看到倒挂模式,这些模式以往只出现在加息周期的后期阶段,通常是在峰值前 2 到 3 次加息时出现(见图 6)。这些信号与货币市场上激进定价 somewhat 不符,目前货币市场为未来两年定价了 6-7 次加息。
图 6:即使在加息周期开始之前,远期合约已出现倒挂点
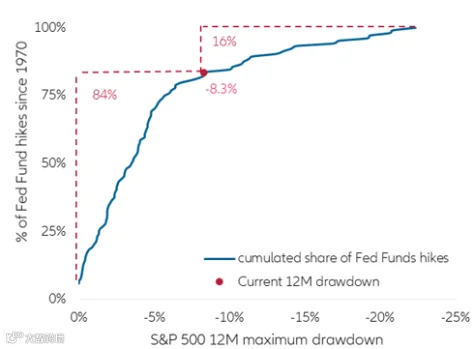
股市发展似乎证实了周期的缩短。在过去 50 年中,85% 的美联储加息发生在标普 500 指数 12 个月回撤幅度小于 10% 的时刻。目前我们已处于 -8.3% 的水平。因此,我们正接近一个极为罕见的加息区间(仅占所有加息的 16%)。当此类加息发生时,大多处于周期的非常后期(图 7)。当然,人们可以强调本轮后疫情周期具有独特性,并认为美联储不应关注股市。然而,历史表明,对风险资产波动的压制以及对财富效应的维护会反映在政策反应函数中。对我们而言,尽管存在战术层面的噪音信号,但越来越多的迹象表明,美国债券市场面临的最大风险可能并非来自美联储落后于曲线,而是来自许多市场参与者将自身头寸过度前置到曲线之前。正如实体经济在不到两年内经历了一个完整周期,市场也可能在没有实质性加息的情况下完成货币周期。
图 7:美联储加息与标普 500 指数 12 个月回撤
长期展望:低利率 regime 仍将主导
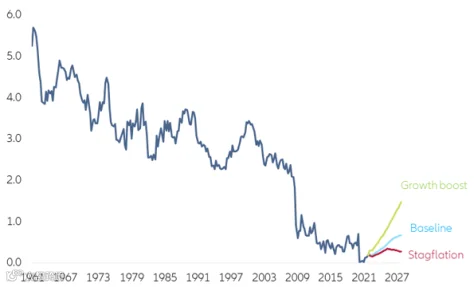
即使从长期来看,美国收益率也将保持低迷。很难想象长期利率能够持续明确地回升至 3% 以上。我们目前认为美国长期(5 年期)名义均衡利率为 2.6%,其中 0.6 个百分点归因于实际中性利率。除非出现极端的货币紧缩,或者大规模政府支出对潜在 GDP 产生永久性提振,否则这一均衡利率才可能显著上升至 3% 以上。对于一些人来说,总统拜登的基础设施计划可能会引发这样的 GDP 增长。然而,要将中性利率相对于我们的基准情景提高一倍,趋势增长率必须达到约 3.5%(目前为 1.8%),且不会引发通胀的永久性飙升。但在滞胀的负面情景下,均衡利率也可能达到 3%。
图 8:美国均衡利率情景(5 年展望)*
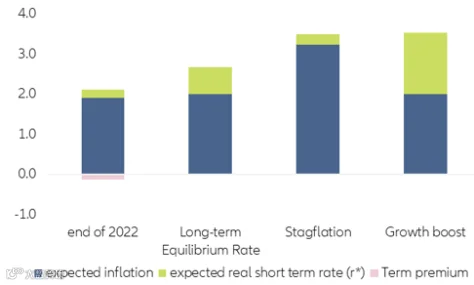
在这种情况下,驱动因素将是永久脱锚的通胀预期(超过 3%),而由于增长潜力受损,中性利率将下降。从基本面上看,很难证明这种 regime shift 叙事的合理性。更有可能的是,在所有当前的市场噪音背后,低利率长期维持的 regime 将会占据主导(见图 8 和图 9)。
图 9:美国实际中性利率(r*)的情景(5 年展望)