


随着春季即将到来,航运和物流危机继续在全球供应链中造成破坏,且几乎没有缓解的迹象。虽然来自联邦储备经济数据(FRED)和 Descartes Datamyne™的最新数据显示经济指标略有软化(但不足以表明中断水平发生变化),美国 1 月的进口量继续创下纪录,加剧了供应链和物流挑战。
大局显示,港口仍在努力应对增加的进口量,因为疫情继续限制消费者的服务支出,转而购买耐用和非耐用商品。诸如漫长的港口等待时间、劳动力和集装箱短缺、等待卸空或运输的集装箱积压,以及即将到来的国际码头和仓库工会(ILWU)合同谈判的不确定性等因素,持续扰乱着供应链。
由于没有明确迹象表明供应链和物流运营的压力何时开始减轻,进口商和物流服务提供商(LSPs)必须在应对持续的供应链挑战的同时坚守阵地。
海运量向美东港口转移
尽管 2021 年 11 月和 12 月美国进口集装箱量略有下降,但 2022 年 1 月反弹至创纪录的 247 万标准箱(TEUs)。与 2021 年 1 月和疫情前的 2020 年 1 月相比,2022 年 1 月的进口量分别增长了 3% 和 14%,进一步给不堪重负的全球供应链带来压力。
为了减轻创纪录进口量的影响,LSPs 和进口商继续将货量向东转移,远离主要西海岸港口。洛杉矶港的集装箱进口处理连续第三个月下降,2022 年 1 月下降了 1.3%,自 2021 年 5 月达到高点以来下降了 25.4%。
在另一端的海岸,纽约/新泽西港连续第二个月处理了最多的集装箱。同样,萨凡纳港和休斯顿港的集装箱量分别增加了 6.8% 和 17.4%,达到了过去九个月来的最高水平。
零售信号
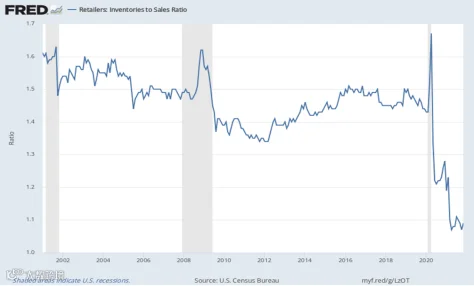
FRED 零售库存与销售比率说明了月末库存价值与月度销售之间的关系,是衡量零售商保持实物和虚拟货架上商品以满足消费者需求能力的重要指标。
最新更新(2021 年 11 月)显示略有改善——从 1.07 增加到 1.09,为进口商和 LSPs 提供了一丝希望。不幸的是,该比率仍处于历史低位附近,因为零售商正努力应对空货架和沮丧的顾客。尽管零售商有可能在冬季销售“淡季”期间赶上耗尽的库存,但现在下结论还为时过早。
罪魁祸首:消费者对商品的需求
消费者购买的商品数量是推动全球海运量增加的最重要因素之一。因此,商品与服务消费支出的比率是一个值得关注的指标。对于最新报告的月份(2021 年 12 月),商品与服务比率下降了 1.8%,降至 51.6%。
这一轻微的下降可能预示着未来进口量会减弱;然而,1 月的集装箱进口量仍保持在 2021 年全年持续的 240 万至 260 万标准箱的巨大范围内,导致了随后的慢性供应链中断(例如延误、波动等)。
由于疫情仍然抑制了对服务和体验型业务(如旅游、餐饮、娱乐)的支出,消费者将继续在商品上比在服务上花费更多——但这能持续多久?
疫情仍是因素
随着美国和欧洲开始转向与奥密克戎变异株共存,中国采取了不同的方法;北京的零 COVID 策略可能会加剧全球供应中断。当出现局部爆发时,中国会实施严格的封锁协议。如果(当)发生封锁时,货物流动可能会缓慢到停滞甚至完全停止,直接影响依赖中国零部件生产商品的制造商。
随着奥密克戎病例在美国大部分地区消退,一半的州已放弃口罩令和其他与疫情相关的协议,这可能导致 COVID-19 传播暂时激增,加剧劳动力短缺和供应链瓶颈。
乐观的一面是,奥密克戎浪潮并未像预期那样打击就业市场。低失业率是经济持续强劲和对商品需求更高的另一个经济指标。根据 2 月初的就业报告,美国的失业率仅上升了 0.1%,达到 4.0%。接近非战争时期的历史低点 3.5%,失业率已从 2021 年 2 月的 6.2% 下降——并从 2020 年 4 月令人眩晕的峰值 14.7% 下降。此外,1 月意外新增了 467,000 个就业岗位,增幅远大于预期的约 150,000 个新岗位。
下一步
在运力受限的情况下,进口商应通过合理化 SKU,优先运输高周转率和高利润率的商品,以在短期内最大化利润。如果可行,公司应将货量从西海岸港口转移到其他较少拥堵的港口,以减少等待时间。
LSPs 应专注于保留现有的供应链资源,尤其是司机。利用路线优化技术,托运人和 LSPs 可以通过构建减少压力的行程来提高司机的生活质量,从而帮助留住司机。
为了增强供应链的韧性,进口商和 LSPs 应专注于提高供应链的可预测性。通过将货物移动转移到较少拥堵的运输通道,他们可以加快供应链的速度并提高可靠性。
展望未来,公司可以通过评估供应商和工厂的地理位置密度来减轻对过度紧张贸易线路的依赖。虽然密度能够实现规模经济,但疫情相关的物流产能危机暴露了这一运营策略的弊端。
结语
虽然个人商品消费的轻微减少可能是一个积极信号,但其他指标,如零售商库存与销售比率,需要显著改善,才能减轻 2022 年美国物流基础设施的压力。鉴于 1 月集装箱进口量创纪录,且航运和集装箱价格飙升,进口商和 LSPs 面临着前方拥堵且令人沮丧的一年。公司必须通过实施战术来解决短期的产能限制,同时采取措施建立长期的供应链韧性,以应对更持久的影响。