


随着城市化与工业化进程加速,对不间断电力供应的需求激增。企业在国内外市场扩张网络之际,亟需能够承受工厂运营巨大负荷的输电和配电(T&D)系统。
全球各国政府正提供财政支持,以升级电力传输和分配基础设施来满足能源需求。高压直流(HVDC)电缆凭借高效长距离传输大量电力的优势,极适用于偏远地区的制造厂。
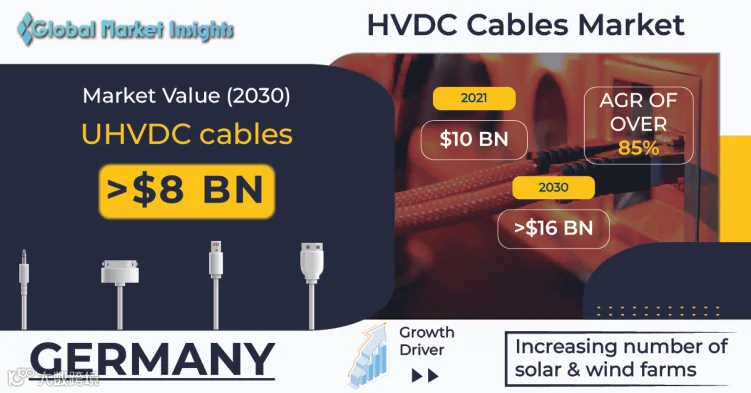
据 Global Market Insights Inc.最新研究预测,到 2030 年,全球高压直流电缆市场规模将达到 160 亿美元。
此类电缆适用于非同步网络的输电项目。相较于高压交流(HVAC)电缆,其损耗显著降低,且因仅需一根电源线传输电力,所需材料更少。这些特性将推动 2022 年至 2030 年间全球高压直流电缆市场的价值增长。
用于地下安装的高压直流电缆
预计到 2030 年,地下安装领域将占据全球高压直流电缆市场的主要份额。工厂数量的快速增长加速了电力需求,促使企业广泛部署地下电缆。
高压直流地下电缆能大幅减少传输损耗,安全实现长距离大容量电力输送。该安装方式因所需电缆较少,可为企业节省大量资金与时间。此外,其高可靠性供电、低电磁场辐射(有益健康)以及卓越的极端天气抵抗力,将进一步激发市场需求。
超高压直流电缆在终端用户中日益普及
预计到 2030 年,超高压直流电缆的市场份额将突破 80 亿美元。相比普通高压电缆,它能将高于 600 kV 的电力输送至更远区域。超高压直流电缆在降低传输损耗方面作用显著,有助于企业节约电费成本。
各国政府正将超高压直流技术作为绿色能源转型的关键举措。例如,中国已确认将持续投资扩大国内电网基础设施,重点布局超高压输电线路,旨在通过构建更可靠的输配电网络来提升电力稳定性,促进绿色电力消费。
高压直流电缆在跨境连接中的关键作用
随着跨境电力贸易概念的快速推进,预计到 2030 年,跨境连接将占据高压直流电缆行业的重大份额。多国正日益认识到跨境电力连接对其基础设施的深远益处。
跨境电力贸易有助于实现国家目标,如增强电网韧性、扩展电气网络对偏远地区的覆盖范围。欧洲各国政府为提升电力传输质量与数量所推出的多项计划,将对采用高压直流电缆实现跨境互联产生积极影响。
综上所述,连续电力供应需求的增长及政府加强电网基础设施的利好政策,将为全球高压直流电缆行业带来广阔前景。普睿司曼集团(Prysmian Group)、NKT、耐克森(Nexans)、三菱电机株式会社(Mitsubishi Electric Corporation)、日立(Hitachi)、西门子股份公司(Siemens AG)、通用电气(General Electric)和东芝株式会社(Toshiba Corporation)等知名企业,是高压、特高压及超高压直流电缆的主要生产商。其产品广泛应用于架空、地下及海底安装,服务于区域内及跨境部署项目。