


2022 年全球贸易回顾与下半年挑战展望
2022 年的局势表明,预测全球贸易流动的难度空前。过去一年中,诸多关于经济和全球贸易的预测未能兑现。港口及内陆物流持续拥堵,多重因素依然制约着全球供应链的可靠性。高通胀与俄乌冲突虽被视作压制经济及影响全球贸易的潜在威胁,但其全面影响尚未完全显现。以下是对 2022 年上半年关键数据与事件的回顾,这些因素正使全球贸易在下半年面临严峻挑战。
货量分析
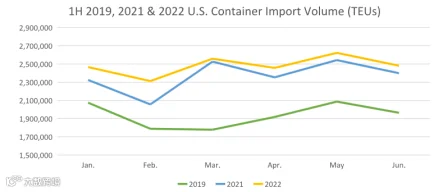
2021 年初,业界普遍预测全球贸易将在旺季后放缓,并于 2022 年回归“常态”。然而,2021 年美国集装箱进口量不降反升,创下历史新高;进入 2022 年,截至第二季度初,月度货量仍超越 2021 年同期(见图 1)。尽管此前市场曾预期出现大幅收缩和费率暴跌,但这一预期在第二季度并未成真。2022 年上半年进口货量较 2021 年同期增长 4.9%。值得注意的是,即便在疫情前美国物流基础设施已显紧张的背景下,2022 年上半年货量仍比 2019 年高出 28.3%。显然,集装箱进口量的显著增长持续压垮了港口及相关内陆基础设施。只要美国月度进口量维持在 240 万箱以上,全球供应链的拥堵与延误便难以缓解。
图 1:上半年美国集装箱进口货量
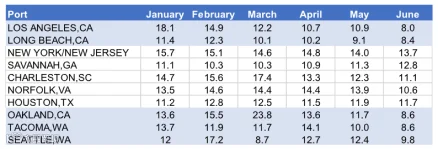
鉴于西海岸主要港口在 2021 年遭遇严重延误,进口商开始将部分货量转移至东海岸和墨西哥湾沿岸港口。2022 年上半年,虽然整体港口延误时间有所缩减(尤其是西海岸),但随着集装箱货量攀升,东海岸和墨西哥湾沿岸港口的等待时间降幅有限(见图 2)。此外,海上待泊船只数量再次激增。MarineTraffic 数据显示,2022 年 6 月,全美港口合计待进港船只数量环比增加 36%,达 125 艘,其中逾 64% 聚集在东海岸和墨西哥湾沿岸港口附近。
图 2:2022 年上半年港口等待时间
尽管中国(特别是上海)实施了备受关注的疫情封锁措施,货物仍持续从中国流向美国(见图 3)。2022 年 1 月集装箱进口量达到峰值 991,373 TEU;即便在 4 月封锁全面生效期间,货量也仅下降 7.7%。市场曾预期中国全面解封后会出现货物集中涌入,但截至目前该现象并未发生,这可能是因为封锁期间集装箱已被重新导向其他开放的中国港口,从而缓解了压力。
图 3:2022 年上半年美国从中国进口情况

经济形势
消费者需求与强劲的经济表现是推动集装箱进口增长的核心动力,这两者在 2022 年上半年持续保持高位,无视了诸多关于经济放缓甚至衰退的预测。美国劳工统计局(BLS)数据显示,2022 年上半年最后四个月失业率稳定在 3.6%,距非战争时期历史最低水平仅差 0.1%。同时,耐用消费品支出亦维持高位。然而,2022 年上半年持续的通胀升温(自 2021 年 6 月以来累计上涨 9.1%)以及美元相对外币的升值,构成了下半年潜在的經濟抑制因素。
能源与燃料成本是高通胀的重要推手,其价格在 2022 年初呈上升趋势,并在 2 月下旬俄乌冲突爆发后加速上涨。即便敌对行动停止,相关制裁措施可能仍将延续,导致未来能源/燃料成本居高不下。需指出的是,除乌克兰和俄罗斯的出口外,俄乌冲突本身并未对美国全球贸易流动产生显著直接影响。
劳动力挑战
2022 年上半年,来自各经济领域的竞争以及消费者对商品的持续高需求,使得物流行业招聘工人面临巨大挑战。这并非因为缺乏努力——据 BLS 数据,自疫情爆发以来,仓库和司机岗位的就业人数已增加 75.9 万。问题在于,同期集装箱进口量激增 28.3%,超出了行业吸纳更多劳动力的能力上限。
美国国内外的劳资纠纷增加了 2022 年下半年供应链中断的风险。备受瞩目的国际码头与仓库工会(ILWU)合同谈判原预计在 7 月 1 日当前合同到期前完成,但未能如期解决。目前谈判仍在继续,暂未出现相关的减速或停工事件。
然而,加州的另一项劳资争议正在加剧 disruptions。拖车个体经营者抗议美国最高法院拒绝受理挑战加州 AB5 法案的案件,该法案旨在将其身份从独立承包商转为承运人的雇员。此举引发奥克兰港拖车司机罢工,加之 ILWU 工人拒绝跨越纠察线,实际上导致了奥克兰港的关闭。在国际层面,德国主要港口因持续的合同谈判陷入工作停滞,威胁到美国从这个全球顶级出口国之一的进口业务。
疫情影响
不断变异的新冠病毒继续扰乱全球供应链。最显著的例子是中国的封锁措施;此外,变异毒株也席卷了越南等其他国家,严重影响了当地的货物出口。2022 年我们对新冠病毒有了更深认知:其变异速度超过了疫苗的控制能力,部分地区生产的疫苗效力不及欧美版本,且各国防疫政策本身已成为与病毒同等重要的考量因素。
总结与展望
2022 年上半年,全球贸易界更多关注的是“未发生”的情况,以及为何难以预测下半年的拥堵与中断是否会减少。事实是,美国经济与集装箱进口并未放缓。因此,尽管部分货量已从西海岸转移至东海岸,美国港口及相关物流基础设施仍难以跟上进口量的增长步伐。
ILWU 合同谈判未果,新冠疫情也未消退。展望 2022 年下半年,劳资纠纷与持续的疫情对流入美国的货物流动构成重大负面风险。在观察到消费者需求及相关集装箱进口量出现可衡量的变化,以及其他干扰因素减少之前,全球供应链和物流专业人士应对下半年持与上半年同样的谨慎与怀疑态度。