


尽管经济前景黯淡,美国制造业在 2022 年仍有望取得不错的表现。事实上,7 月是一个令人惊喜的月份,产出在 6 月下滑后反弹并超出预测。虽然这让一些分析师对下半年持乐观态度,但制造业高管仍需密切关注四个关键领域。
技能重塑与形象重塑
人才短缺正严重冲击制造业。这自然推动了通过提高薪资来吸引更多工人的讨论。然而,在招聘之前,应考虑进行技能重塑。配合数字化和自动化战略,将现有员工重新培训以承担短期内无法被数字化或自动化的工作,是一项明智的策略。
另一方面,形象重塑则是一项更为艰巨的任务。制造业遭受了公众认知的打击,该行业需要进行营销改造。聚焦现代化设施、职业晋升通道、灵活的工作模式以及员工福祉,只是能够吸引其他行业人员并迎合年轻劳动者的一些方面。
近岸外包与本土化
根据来自德勤的《2022 年制造业展望》的调查数据,24% 的制造业高管正考虑将部分业务迁至更靠近终端客户的地区。困扰 2020 年和 2021 年的种种阻碍正在改变人们对高度碎片化的全球化网络的看法——这些网络不再被视为永远精益、高效且有利可图。
与近岸外包和本土化相一致的是供应链的整合。为促进供需规划与可视化,加强数据集成至关重要。白宫在 2021 年和 2022 年发布了一份《100 天供应链审查》文件,建议企业采取一系列举措以增强韧性。
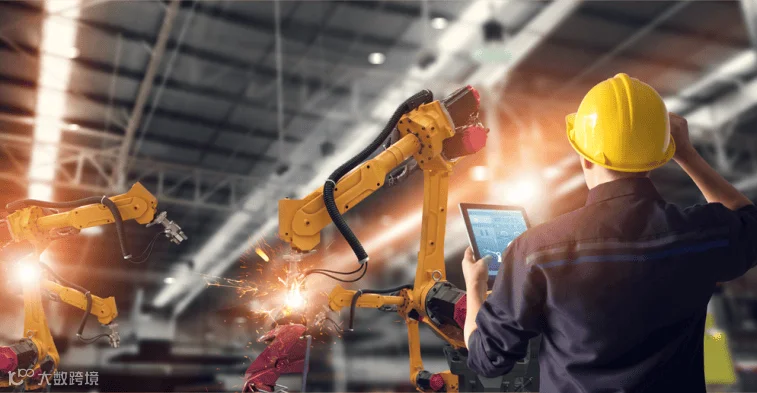
更智能的工厂
管理层热衷于实现运营效率的规模化提升。但如前所述,更智能的工厂也是吸引人才的绝佳营销手段。同一项德勤研究发现,略低于半数的制造业高管(45%)预计,基于对工业物联网(IIoT)的投资,运营效率还将进一步提升。连接机器和自动化流程已不再是小众领域。此外,美国在这方面仍有较大提升空间;例如,在工业机器人占制造业员工比例方面,美国已落后于德国、新加坡和韩国。
网络安全
在 2022 年,没有哪个行业不将网络安全作为关键关注领域。针对政府及各行业的重大攻击事件使网络安全成为风险管理的重中之重。除了因网络犯罪分子导致的直接财务损失或知识产权泄露外,大多数公司还面临被完全瘫痪及其供应商网络受损的风险。叠加远程办公的因素,制造商比以往任何时候都更加脆弱。增加部门监督、开展员工培训以及进行技术改造将成为那些力求降低自身风险敞口者的常态。