



疫情重塑全球贸易:美国港口格局生变
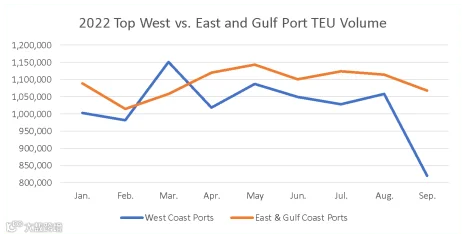
疫情促使全球贸易流动发生显著变化,美国集装箱进口量不仅在海岸层面,而且在各个港口都出现了重大变动。人们广泛讨论了顶级西海岸 2021 年面临的港口问题以及随后集装箱货量从西海岸向东部和墨西哥湾沿岸港口的转移。2022 年 9 月进口总量较 2022 年 8 月大幅下降 12.4%,表明其他因素对各海岸线的影响并不均衡,例如来自中国的进口量出现更大幅度的下滑。东部和墨西哥湾沿岸的主要港口受 9 月份货量下降的影响较小(见图 1),但不幸的是,它们仍面临持续的延误。
以下是 2022 年前九个月美国主要港口的表现情况。
图 1:西海岸与东部及墨西哥湾沿岸主要港口的 TEU 吞吐量
仔细审视波动量
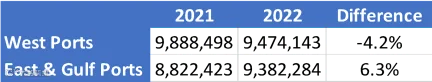
总体而言,2022 年前九个月,东海岸和墨西哥湾的主要港口受益于从西海岸主要港口的转移(见图 2)。截至 2022 年 9 月,东海岸和墨西哥湾的主要港口占总集装箱进口量的 48.2%,而西海岸主要港口的份额已从 2021 年 5 月的峰值 47% 下降至 37%。
图 2:西海岸与东海岸及墨西哥湾主要港口的总 TEU 吞吐量
从个体层面来看,2022 年休斯顿港、查尔斯顿港和长滩港的进口集装箱量百分比增长最大(见图 3)。长滩港受益于这一增长,处理的集装箱数量最多(3,874,481 个)。尽管洛杉矶港经历了显著下滑,该港口仍处理了数量第二高的集装箱(3,794,096 个),其次是纽约/新泽西港(3,394,935 个)。塔科马港的百分比降幅最大,其次是洛杉矶港。就绝对数量而言,洛杉矶港的集装箱吞吐量下降幅度最大(-512,401 个)。
图 3:主要港口 2022 年前 9 个月与 2021 年相比的 TEU 吞吐量增长情况

中国因素
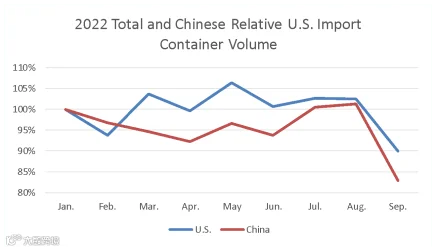
由于中国占美国进口量的很大比例,它一直是推动整体集装箱货量增长的重要动力。然而,尽管春季封锁期间来自中国的进口量略有下滑,但印度和德国等其他国家的货量帮助维持了较高的总体水平(见图 4)。这一点在 9 月份尤为明显:与 2022 年 8 月相比,美国从中国进口的货量下降了 18.3%,至 820,329 个标准箱(TEU),但美国总进口货量仅下降 12.4%。由于来自中国的进口高度集中于西海岸港口,这些港口受到的放缓影响最为严重。
图 4:美国和中国的总进口货量(2022 年)
东海岸和墨西哥湾主要港口的持续延误
2022 年全年,港口延误情况与港口货量基本保持一致,只有一个显著例外(见图 5)。大多数西海岸主要港口随着货量下降,其延误时间也相应减少。而东海岸和墨西哥湾的主要港口进口货量相对稳定,等待时间仅略有下降。唯一的例外是长滩港,其集装箱货量增长了 10%,同时等待时间大幅减少了 59%。
图 5:前十大港口月度平均延误时间(天)
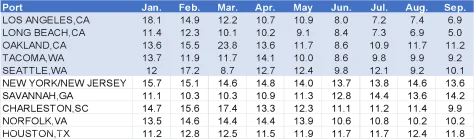
注:Descartes 对港口延误的定义为提单上最初声明的预计到达日期与 Descartes 收到经美国海关和边境保护局(CBP)处理的提单之日之间的天数差。
影响 2022 年剩余时间的其他外部因素
持续的劳资局势可能是导致大多数西海岸港口在 2022 年未能恢复部分货量的原因之一。国际码头与仓库工会(ILWU)的合同已于 7 月 1 日到期,目前仍在谈判中,但与以往不同,此次并未对集装箱处理造成影响。此外,加州 AB5 法案也在 2022 年成为一个重要议题。目前尚无明确解决方案,未来加州港口可能出现更多与 AB5 相关的停工事件,从而造成更大程度的中断。
结语
自 2021 年开始的从西海岸港口向东海岸和墨西哥湾港口转移的趋势,在 2022 年前九个月得以延续。在 2022 年前九个月的大部分时间里,主要港口的进口货量保持在一个相对稳定的区间。然而,9 月份的货量大幅下滑,主要影响了西海岸的主要港口。
不出所料,西海岸主要港口在缩短等待时间方面取得了最大进展。东海岸和墨西哥湾港口的情况则有所不同。集装箱进口货量相较于往年仍保持在较高水平,因此港口延误时间也居高不下。
尽管进口商和物流服务商(LSP)无法“一键切换”并迅速将部分货量转回西海岸,但持续的劳资局势可能会抑制他们采取此类行动的意愿。