


该行业正见证订单与库存比率的重大下滑,呈现高库存但需求放缓的态势。根据《Container xChange 预测者》11 月刊,这在集装箱物流的不同阶段产生了连锁效应。
一个显著问题将影响直至 2023 年的集装箱重新定位和流动,即堆场空间不足。
“没有足够的堆场空间来容纳所有集装箱。随着更多集装箱库存进入市场(例如,通过处置租赁船队),未来几个月将对堆场造成额外压力。这将是某些企业的挑战,也是其他企业的竞争优势,尤其是在中国,因为那里存在空箱重新定位问题”,Container xChange 在线集装箱物流平台的联合创始人兼首席执行官 Christian Roeloffs 推断道。
谈及内陆地区中断和航运公司在未来的去船队化影响,Sogese 的首席执行官 Andrea Monti(他在欧洲不同地点拥有集装箱堆场)在十月的数字集装箱峰会上评论说:“无论进出我们的米兰堆场的货物都相当停滞。堆场的集装箱量增加到一定程度,我们不得不拒绝一些堆场服务协议请求。在某些地点,我们无法接受新客户。”
今年在技术上尚未出现传统旺季,零售商和企业在库存管理策略上更加谨慎,以适应更短的货运交付周期。
“零售商目前库存充足。一旦北美和欧洲的库存耗尽,企业将再次下单,对航运舱位的需求也会重新上升。虽然这不会回到疫情期间的峰值水平,但肯定会恢复到长期平均的上升趋势。现在的情况是货物能够‘准时’送达,因此随着企业适应海运交付中更高效的周转时间,新订单量会出现放缓。”
“对于集装箱所有者来说,这可能导致堆场提高集装箱滞箱费,因为更多集装箱堆积在堆场,以抑制集装箱在堆场停留过久。”Container xChange 联合创始人兼首席执行官 Johannes Schlingmeier 博士表示
Container xChange 发布的最新月度物流报告《集装箱都在哪里》反映了市场上一些有趣的观点。
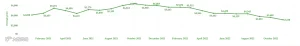
在中国,标准集装箱的平均交易价格和单程取箱费(租赁)已降至两年来的最低水平。10 月中国的价格为 3711 美元,11 月进一步下降(截至目前)。
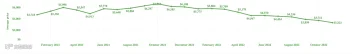
CAx(集装箱可用性指数)* 的数值远高于疫情前——这意味着今年中国港口的进境空箱数量显著高于进口箱数量,与 2019 年(疫情前)及此后相比情况如此。
自 2022 年 5 月以来,从中国到北美的标准集装箱单程取箱费逐月下降,从 5 月的 1773 美元降至 10 月的 344 美元(仅为 5 月时的五分之一)。
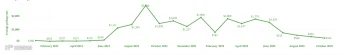
从中国到欧洲的单程取箱费从 2022 年 1 月的 2845 美元降至 5 月的 1726 美元,并进一步降至 10 月的 910 美元。

在过去 6 个月里,中国至北美航线的单程取箱费从 5 月的 1773 美元降至 10 月的 344 美元,降幅达 80%;中国至欧洲航线的降幅为 47%。
Roeloffs 补充道:“不断下降的运费和集装箱价格表明需求疲软且集装箱供应过剩。这一差距越大,集装箱运费和价格就越低。由于今年旺季表现不佳,物流公司已经开始规划春节相关事宜。”
在美国,平均集装箱价格从 9 月的 3609 美元下跌 9%,至 10 月的 3286 美元。
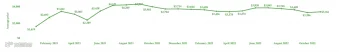
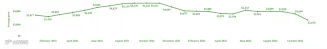
欧洲平均价格持续下滑
亚洲平均价格大幅下跌
集装箱供需失衡加剧、空箱大量调回亚洲以及堆场空间紧张等问题将在 2023 年全年持续受到关注。
在 10 月份接受 Container xChange 调查的大多数受访者认为,集装箱价格的自由落体式下跌并非全球经济在 2023 年走向正常化的指标。显然,行业对供应链恢复正轨并不乐观。
关于 Container xChange
集装箱物流领域长期存在不透明和不信任问题。与标准化的集装箱本身不同,大多数集装箱物流流程尚未实现标准化或创新——仍然复杂、依赖人工且容易出错。加之利润微薄,这使得物流企业难以生存和发展。
Container xChange 是领先的在线集装箱物流平台,汇聚所有相关企业,用于预订和管理海运集装箱,并结算所有相关发票和付款。
这个中立的在线平台……
- 以完全透明的方式连接海运集装箱和运输服务的供需双方,提供关于可用性、价格和信誉的完整信息,
- 简化从提箱到还箱的操作流程,
- 并为所有交易实时自动结算付款,从而减少发票对账工作量和支付成本。
目前,超过 1500 家经过审核的集装箱物流公司信赖 xChange 并委托其处理业务——通过绩效评级和合作伙伴评价享受透明度。与有限的个人网络、电子表格和电子邮件不同,Container xChange 为用户提供了无数预订和管理集装箱的选择,帮助用户更自信地加快操作速度,并提高利润率。