



随着全球贸易在 2022 年下半年因许多国家严重的经济逆风以及 Covid-19 大流行的持续影响而下滑,GSF/MDS 多式联运集装箱航运市场回顾反映了这些对国际贸易中单元化货物货主的运营和前景的影响。
最新一期的《集装箱航运市场季度回顾》今日发布,报告了今年第三季度的数据——这一时期消费者和生产者价格通胀显著上升,央行大幅加息,许多进口国的库存水平居高不下。受俄罗斯入侵乌克兰导致的供应中断影响,全球能源价格小幅走高。
然而,根据中国官方贸易统计数据,为遏制新冠疫情蔓延而广泛实施的“封锁”和居家令似乎并未对出口量产生显著影响。
本报告的主要亮点包括:
- 可集装箱运输的货物贸易量延续了第二季度末的下降趋势,但总体量的降幅远小于集装箱航运业所报告的降幅。这归因于咖啡、废金属和胶合板等商品也可采用散货或半散货形式运输,从而在运价相对较高的情况下转向非集装箱化运输方式。
- 尽管连续两个季度下滑,承运人的单位收入(每移动一个集装箱的收益)仍比疫情前水平高出 2.8 倍,而同期单位运营成本仅上升了 1.5 倍。成本压力主要来自较高的租船费率以及随后有所回落的缓慢上涨的燃油成本。尽管市场下行,集装箱航运公司依然保持高盈利状态。
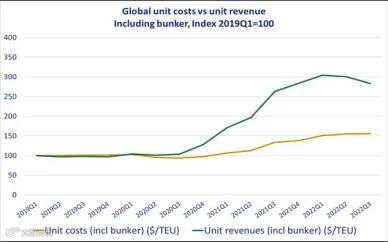
图 4.1
- 即期运价在此期间下降了五分之一,导致许多托运人因年初签订长期合同而遭受损失,并对行业内那些自信预测 disruptive 拥堵和运力短缺将持续至 2022 年及以后的各方提出质疑。
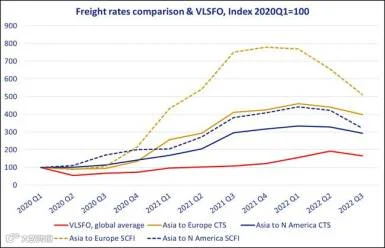
图 3.1
- 加剧托运人沮丧情绪的是,服务水平仍处于历史低位,到港可预测性仅为 85%,意味着每 6 个航次中就有 1 个晚于通常预期时间抵达。
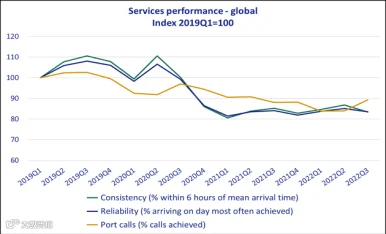
图 7.1
- 计划内港口挂靠次数 modest 改善至 90%,这一积极信号值得欣慰,部分原因在于该期间大量航次被‘取消挂靠’(blanked),并未实际航行,从而缓解了对中间港口的压力。其中许多港口在监测到的预期运力实际挂靠比例上有所提升,但运力损失比例仍处于历史高位。
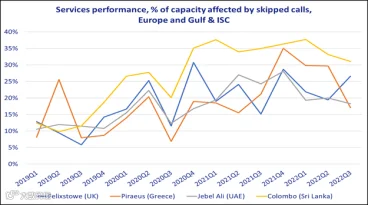
图 7.2
MDS Transmodal 主席表示:
"2022 年第三季度,主要班轮公司收取的平均运价继续抑制其集装箱货运量的占比,而新进入者的作用微乎其微。在第三季度,随着即期运价大幅下跌,多家近期进入市场的承运人退出市场,同时使得平均支付运价仍维持在较高水平。在需求停滞且港口拥堵导致船舶延误的情况减少的背景下,人们预计承运人为争夺托运人业务所展开的竞争将推动集装箱运输在整个货物市场中的份额回升。”
全球托运人委员会(Global Shippers Council)董事评论称:
“本季度,第二季度末出现的货量下滑趋势演变为持续性的下降——这种状况在集装箱航运市场已逾十年未见。许多托运人首次在这样的市场条件下体验市场行为。
“停航、低速航行及其他运力管理措施,将进一步加剧托运人在过去 30 个月创纪录的高运价和糟糕的服务水平下所积累的挫败感。”
“即期运价与六个月前签订的合同价格之间的差距不断扩大,这将进一步激怒托运人;如果承运人希望实现将其大部分业务锁定在合同条款下的目标,就必须采取灵活且迅速的应对措施。”
“进入 2023 年的关键问题是,托运人将在多大程度上将其缩减的货量承诺给重新谈判的合同,又在多大程度上保留给即期市场?预计即期市场将在未来几周内跌至新冠疫情前的水平以下?”
“为应对这一趋势,业界将通过‘停航’等措施来管理运力。然而,即期运价在多大程度上得益于联盟成员之间被允许的协调行动,目前正随着欧洲和北美竞争主管机构评估现有反垄断措施并考虑未来可能的选项而逐步显现。”