


印度国家物流政策:机遇、挑战与未来展望
“在有机会成为中国市场替代方案之际,印度需要政府更加关注国家基础设施需求并积极推动放松管制,以鼓励外国直接投资(FDI),使经济在未来短期内恢复到疫情前的预期增长率。只有在全国范围内实施包括劳动力和许可制度在内的结构性、长期一致性的改革,并加大对基础设施的投入,才能吸引投资进入印度。”
这段摘录出自一份撰写于 2020 年 11 月的白皮书,旨在探讨疫情封锁后印度物流市场的复苏之路。此段论述亦可视作印度《国家物流政策》的前言。该政策由财政部长在 2020 年预算中首次提出,旨在降低物流成本,并于 2022 年 9 月正式公布。
政策背景与早期改革
疫情前几年,印度政府已推出一系列措施:在全国范围内实施商品与服务税(GST),以及针对跨邦运输的电子运单制度,有效减少了腐败并加快了过境时间。同时,政府强调对基础基础设施的依赖,为物流行业开辟了包括外国直接投资在内的额外融资渠道。
2017 年,商务部内成立物流部门,明确 tasked 发展“综合物流部门”。其任务包括政策调整、程序改进、瓶颈识别及技术引入,并针对公路、高速公路、港口及航空连通性推出了特定领域的开发倡议。
过去一年中,联邦政府推出"Gati Shakti"总体规划,通过协调各部门及各邦合作,推进主要基础设施项目,扭转了长期延误和项目废弃的局面。这些财政与流程方面的改革,为《国家物流政策》的实施奠定了坚实基础。
战略动因:供应链重构与成本挑战
新冠疫情后的供应链调整是关键催化剂。面对大多数制造商和跨国公司转向“中国 +1"战略的现实,印度亟需避免落后于东南亚国家。为此,印度采取了一个雄心勃勃的多步骤方法,旨在降低物流成本并将物流绩效指数(LPI)提升至发达国家水平。尽管多数发达国家物流成本占 GDP 比重较低,但印度这一比例多年来一直维持在 14% 至 18% 之间。
虽然印度政府提供了多项激励措施以增加制造业投资,并大力建设公路、航空和港口基础设施,但由于缺乏端到端的供应链视角及各自为政的投资模式,越来越多的跨国公司在满足印度消费者需求时,仍面临巨大挑战和不断上升的成本。
企业应对与市场现状
苹果凭借其全球供应链,正增加在中国以外的制造业务,视印度为未被充分开发的市场而扩大运营。日韩汽车制造商及零部件供应商早已开启这一趋势。早期进入者已改进其物流体系,而如梅赛德斯等新晋制造商则致力于将供应链网络升级至发达国家标准。
尽管疫情暴露了跨境准时制补货的挑战,印度更面临内部困境:供应链网络运行在不同的技术和通信平台上,整合程度极低。近期公布的物流政策全面计划深受印度工业联合会(CII)战略愿景的影响,涵盖了成功物流部门的关键推动因素。
核心计划:数字化与多式联运
该计划的核心重点是提供一个统一的数字平台,供物流行业使用,并简化制造商(包括进出口商)的流程,确保所有相关方实现端到端可见性并减少低效率。此外,计划还设立了基于物流服务便利化(e-logs)平台的论坛,确保运营问题能被及时标记并由政府机构解决。
除数字化外,物流计划还鼓励利用综合多式联运网络。重点在于转变并增加对利用率较低的铁路网络的使用(该网络此前侧重客运而非货运)。同时,内陆水运、沿海航运以及管道运输散装液体也被纳入计划。
在交通之外,计划还具体针对 15 家最大运输和物流用户的需求,努力围绕主要制造和港口地点,由私人投资主导建设多式联运物流公园的国家网格。同步进行的还包括仓储行业的扩展标准与指南(含清关),以及仓储设施的评级排名系统。计划力求确保充足的熟练人才储备,以实现降低物流成本和提升 LPI 排名的目标。
物流计划四大支柱
- 统一数字平台
- 综合多式联运网络(强调铁路、内陆港口等)
- 物理资产标准化(包括仓库和集装箱)
- 供应链技能发展
执行挑战与未来展望
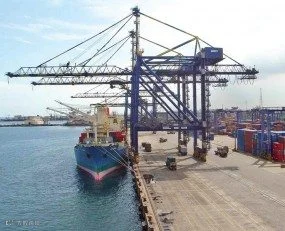
尽管物流计划广受赞誉,但在执行与推广方面仍面临挑战。与竞争激烈的市场相比,印度物流市场表现尚显平庸。印度港口平均周转时间比全球平均水平落后 20 至 40 小时,现有港口及内陆港口结构亟待升级。
铁路业务结构目前仍面向乘客。除非建立更多高价值货物货运走廊并改善过境时间,否则铁路将继续落后于碎片化的公路货运市场。目前仅约 25% 的货运(几乎全为大宗商品)通过铁路运输。印度铁路必须快速转型,以适应企业客户对速度、可靠性和灵活性的需求。
诚然,评估 Gati Shakti、Bharatmala、Sagarmala 等众多举措的具体影响尚需时日。然而,这些政策的组合与协调执行,加之官僚障碍的消除,将是实现《国家物流计划》成功实施的关键。
注:本简报信息来源于政府新闻稿、简报文件及新闻报道。