


随着新年到来,进口商和物流服务提供商(LSPs)正逐渐从过去几年的物流挑战中感受到缓解迹象:美国集装箱进口量回落至 2019 年水平,港口等待时间持续缩短。然而,就业和通胀等关键经济指标呈现出矛盾态势,预示着对未来进口量的复杂影响。叠加新冠疫情的不确定性、地缘政治动荡以及美国西海岸持续的劳工问题,宏观指标表明 2023 年全球供应链仍将面临中断与挑战。
进口量正接近疫情前水平
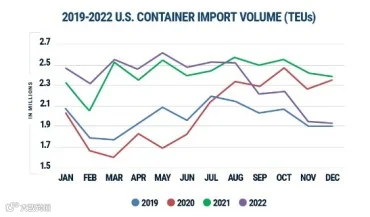
2020 年疫情爆发初期,“实物经济”蓬勃发展,消费者对服装、家电、运动器材等零售商品的需求飙升至前所未有的高度,推动美国进口量加速增长,引发了复杂且史无前例的全球供应链危机。然而,2022 年下半年,随着高通胀侵蚀可支配收入,消费支出从商品转向服务(如旅行、餐饮、娱乐),美国集装箱进口量开始下降。
数据显示,2022 年 12 月美国集装箱进口量已回落至疫情前 2019 年的水平。当月进口量较 11 月下降 1.3%,至 1,929,032 个标准箱(TEU)(见图 1)。尽管假日季可能对下半月数据产生不利影响,但 12 月 TEU 总量同比 2021 年仍下降了 19.3%,仅比 2019 年 12 月高出 1.3%。
图 1:美国集装箱进口量同比对比
西海岸港口市场份额增加
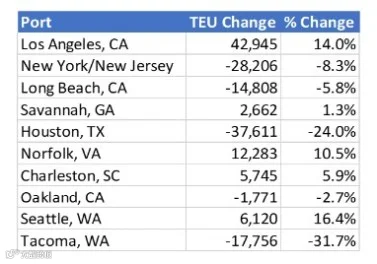
尽管总体进口量下降,但美国前十大港口中有半数实现增长。洛杉矶港重新夺回最大集装箱进口处理港地位,增幅显著;而休斯顿港和纽约/新泽西港的总进口量降幅最大,分别减少 37,611 TEU 和 28,206 TEU(见图 2)。
图 2:10 大美国港口 11 月至 12 月进口量对比
2022 年 12 月,西海岸主要港口的市场份额下降趋势出现逆转。对比前五大西海岸港口与前五大东海岸及墨西哥湾沿岸港口,西海岸港口的集装箱进口总量在 12 月增至 38.1%,较上月提高 1.2%。相比之下,东海岸和墨西哥湾沿岸港口的进口量降至 45.5%,较 11 月下降 1.7%。
尽管出现市场份额逆转,但从 2022 年 8 月至 12 月,西海岸主要港口仍持续经历集装箱吞吐量向其他港口转移的过程。不过,除休斯顿港外,东海岸和墨西哥湾的主要港口目前运营水平已低于 2021 年导致拥堵的高峰期。
港口周转速度加快
对进口商和物流服务商而言,这是一个好消息:12 月港口延误时间继续缩短,尤其是东海岸港口显著下降,未报告两位数天数的等待时间。主要西海岸港口的等待时间均已远低于 10 天并趋于稳定。这一进展很大程度上归因于 2022 年下半年大多数港口经历的持续货量减少。
尽管等待时间显著改善,但与疫情前水平相比,船期可靠性仍然偏低。根据 Sea-Intelligence 最近的报告,船期可靠性比 2019 年低了近 20%。
疫情的持续影响:聚焦中国
疫情爆发两年多以来,新冠病毒亚变种的传播继续给疫情走势增添不确定性,以不可预测的方式影响供应链和全球贸易。尽管中国在 12 月初放宽了“动态清零”政策以刺激经济增长,但该国出口量仍在持续下降,12 月收缩 9.9%,创下自 2020 年 2 月以来最糟糕记录,反映出奥密克戎变异株带来的经济及其他后果。
随着农历新年(1 月 22 日)临近,数亿名中国工人将在奥密克戎浪潮中出行。这可能导致局部封锁,阻碍工人返乡从事制造业工作,工厂城市隔离空间短缺,进而扰乱制造业和供应链运营。
值得注意的是,美国从中国进口的集装箱数量在 12 月继续呈下降趋势,降至 686,514 个标准箱(TEUs)——比 11 月下降 0.5%,比 2022 年 8 月的峰值下降 31.9%。总体而言,中国占美国集装箱进口总量的 35.4%,较 2022 年 2 月 41.5% 的峰值下降了 6.1%。相比之下,美国从日本和泰国的进口显示出强劲增长,分别增长了 10.6% 和 9.1%。
关注 2023 年的劳动力和通胀问题
尽管国际码头与仓库工会(ILWU)成员自 2022 年 7 月 1 日起一直在无合同情况下工作,但更紧迫的问题是加州的 AB5 立法可能导致更多的港口终端关闭。这种持续的劳动力不确定性可能是进口量没有重新转向主要加州港口的一个重要原因,尽管这些港口的情况正在改善。
进口商和物流服务提供商(LSPs)应密切关注 ILWU 合同谈判进展,并监测 AB5 对服务于加州港口的自有运营商的影响,以防范潜在的中断或港口集装箱处理性能恶化。
带着全球衰退威胁进入 2023 年,关键指标对美国经济和最终进口需求提供了混合观点。12 月通胀仍然高企,尽管柴油和汽油价格有所缓和,但由于乌克兰战争导致的全球能源市场中断以及对俄罗斯的制裁,它们可能在可预见的未来保持高位。
虽然通胀可能是减缓美国经济强劲势头并最终帮助缓解现有全球物流能力相关挑战的唯一途径,但消费者支出仍然相对稳定(11 月上升 0.1%),而强劲的 12 月就业数据——新增 223,000 个职位,失业率降至创纪录的 3.5%——仍然与高通胀数据和燃料价格的预期负面影响相悖。令人担忧的是,强劲的就业数据可能会给劳动密集型供应链和物流运营带来压力,妨碍确保充足资源以满足客户需求的能力。
结语
总体而言,12 月美国集装箱进口数据显示供应链和物流运营的压力减轻。虽然回归疫情前的体积水平为过去几年的物流挑战提供了一定程度的缓解,但一些问题可能会导致今年进一步的干扰。新冠新变种爆发风险、包括俄乌冲突在内的地缘政治事件、繁忙西海岸港口的持续劳资谈判以及全球衰退威胁,都在进口商和 LSPs 的关注范围内。通过密切监控这些因素,并结合关键经济指标——通胀率、每月 BLS 就业报告、FRED 库存销售比率和 FRED 个人消费支出(耐用品),进口商和 LSPs 可以减轻风险并提高供应链可靠性,以增强他们在 2023 年不确定性面前的底线表现。