


受中国三年动态清零政策、农历新年提前及新冠感染等多重因素影响,市场整体表现低迷。然而,在线集装箱物流平台 Container xChange 发布的 1 月全球集装箱贸易与租赁数据显示,贸易商和运营商普遍预期 2 月份需求将反弹。
早期指标显示集装箱运营商预期需求回升
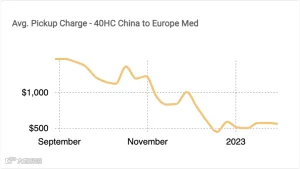
中国至欧洲地中海地区的 40 英尺高柜集装箱提货费从第 1 周的 513 美元增至第 5 周的 563 美元,涨幅达 9.7%。
同期,40 英尺高柜集装箱的平均价格从中国第 1 周的 3662 美元上涨至第 5 周的 3794 美元,增幅为 3.6%。尽管涨幅有限,但下行趋势的逆转为行业带来了积极信号。
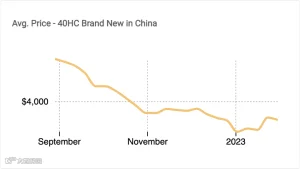
新年伊始,最新数据显示中国集装箱价格呈现企稳迹象,尽管当前水平仍高于 2020 年航运和需求高峰期。
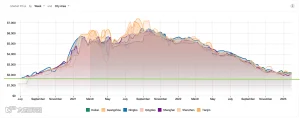
另一关键发展是中国集装箱供应增加。上海、宁波、天津等港口的 CAx 读数在过去三年持续处于高位。这表明进口集装箱增多而出口减少,与中国工厂关闭及疫情导致的劳动力短缺现状相符。
CAx(集装箱可用性指数)衡量各港口进口与出口集装箱的比例,读数高于 0.5 表明中国港口进口集装箱多于出口集装箱。
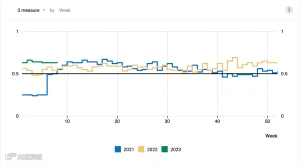
通常,每年此时进口集装箱的增加是由于旺季过后为平衡供需而将集装箱季节性调回中国。
Container xChange 联合创始人兼首席执行官 Christian Roeloffs 评论道:“旺季后向亚洲重新调配集装箱的策略,在美国和欧洲的通关策略支持下得到加强。这实际上减少了市场运力,也是今年承运人的首要任务。这种情况有助于稳定价格,而这正是当前全球供应链局势所亟需的。”
Roeloffs 补充道:“中国贸易乃至集装箱贸易的复苏,将取决于中国重新开放的步伐,即生产量恢复正常的速度。当进口国库存水平重新平衡且需要补货时,局势如何发展值得关注。核心问题在于,进口商是因担忧供应链中断而提前采购,还是回归‘准时制’(just-in-time)模式。无论如何,我们预计需求将出现回升,近期的 GDP 数据也降低了欧洲陷入衰退的可能性。但由于此前需求大幅下滑,我们不会看到需求迅速恢复到疫情前甚至疫情期间的水平。”
中国官方制造业 PMI 在 1 月为 50.1,高于 12 月的 47。