


全球市场概况
2022 年,全球配电变压器市场规模估计达 261 亿美元。预计该市场将以 6% 的复合年增长率稳步增长,从 2023 年的 275 亿美元增至 2033 年的 494 亿美元。
全球能源需求的持续增长以及旨在改善输配电网络的监管改革,将加速该技术的普及。预测期内,针对支持偏远地区供电的配电网投资增加,也将对该技术产生积极影响。凭借结构紧凑、成本效益高及安装简便三大优势,此类网络目前广受欢迎。
全球主要参与者正致力于投资智能变压器等创新技术,以便在电网波动时迅速响应,从而提升终端用户的电能质量。这些因素预计将为制造商开辟新的市场机遇。
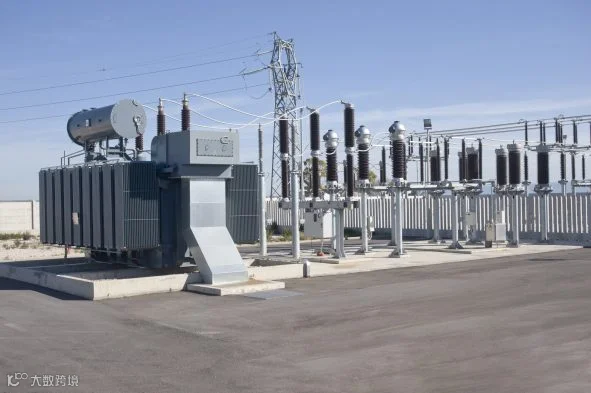
预测期内,油浸式配电变压器细分市场预计将主导市场。液体冷却介质使其极适合户外使用,具备更可靠的过载能力、更高的效率及更长的使用寿命,相较于干式变压器更具优势。
油浸式变压器的核心优势在于其能承受更大的额定容量和过载。为提高电气化率,印度和中国等国正在扩展输配电网络,这将推动对油浸式配电变压器的需求。例如,印度政府的“总理简易电力普及计划”旨在实现户户通电。
从区域来看,亚太地区是主要的生产中心之一。随着家庭收入增加和城市化进程加快,印度和中国等发展中国家人口快速增长,电力需求激增促使配电变压器市场迅速扩张。为满足中国日益增长的电力需求,政府正大力建设新的发电项目,特别是可再生能源项目。
驱动配电变压器需求的因素
配电变压器在电力配电系统中承担最终的电压变换任务,将输电线路的高电压降至用户可用水平。
此类变压器设计初衷是在较低负载下实现最高效率,因此通常不会满负荷运行。
市场需求的增长主要受老旧变压器更换翻新需求增加,以及全球范围内提升发电能力举措的推动。
中国、印度等新兴国家电力需求的不断增长,推动了输配电基础设施的快速投资,进而促进了配电变压器的消费。
天然气部门及可再生能源发电正逐渐取代化石燃料等传统方式,以满足能源需求。
对可再生能源基础设施的投资预计将进一步推高配电变压器的需求。
配电与输电行业间的竞争加剧,以及与科技公司合作提供改进和创新解决方案,正促使市场稳步增长。
电气配电网络的扩建活动以及现有网络的改造升级日益增多,正在持续推动配电变压器的消费。
亚洲需求潜力
预测期内,亚太地区预计将实现最高增长,这得益于中国和日本大规模制造业的发展以及对新技术的大量投资。
制造业向台湾、中国等新兴经济体转移,为该地区的市场增长铺平了道路。
过去几十年间,中国在基础设施发展和高度工业化的推动下,电力需求呈现强劲增长态势,为配电变压器市场创造了广阔前景。
欧洲市场增长展望
北欧和西欧的发达国家因电力需求增加和技术升级,在配电变压器市场中占据重要份额。
随着物联网和人工智能技术与智能电网投资的快速增长,预计将在预测期内对需求增长产生积极影响。