



供应链行业对今年旺季的改善充满希望,并预计 2023 年第二季度货运需求将恢复。这一观点来自在线物流平台 Container xChange 最近发布的 4 月月度集装箱市场预测。
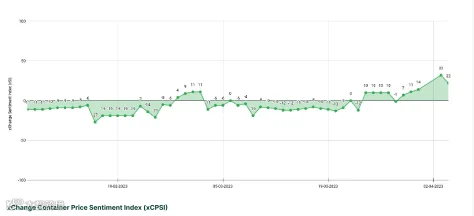
推出的集装箱价格情绪指数(xCPSI)是一项情绪分析工具,它同时调查供应链专业人士对未来短期价格走势的预期。该指数在 3 月中旬之前一直显示负值,但随后结果持续转为正值,并在 4 月初达到历史新高,表明业界对下一季度的信心正在增强。
尽管行业情绪正逐步转向积极,但第一季度航运领域仍面临诸多逆风。
"全球集装箱物流生态系统就像一张蜘蛛网。一个中断并不会线性地影响某个节点,而是会在整张网中产生回响——有时甚至以意想不到的方向扩散。美联储加息、银行业危机以及罢工事件看似集中在某一地区,但它们对所有贸易航线都产生了影响。" Container xChange 联合创始人兼首席执行官 Christian Roeloffs 在评论当前集装箱航运行业状况时如是说。
回顾 2023 年第一季度
总体而言,2023 年第一季度,北美地区 20 英尺干货集装箱的平均价格降幅最大。其次是中东和 ISC 地区集装箱价格出现第二大跌幅,紧随其后的是东南亚。(见下方数据)

2023 年第二季度合同谈判
行业消息人士透露,尽管谈判应于 5 月进行,由于合同费率仍高于即期费率,货主可能会推迟这些操作。因此,货主正在观望,以便在谈判中占据更有利的位置。另一个预期是合同期限从一年缩短为更短的时间段。
2023 年展望
在评论今年余下的前景时,Christian Roeloffs 进一步表示,“尽管目前避免了全球金融和经济衰退,但由于零售商过度囤货导致补货周期推迟,航运业正经历货运衰退。展望未来,我们预计随着零售商在未来几个月开始消化过剩库存,需求将出现温和反弹,从而为旺季的到来做好准备。”
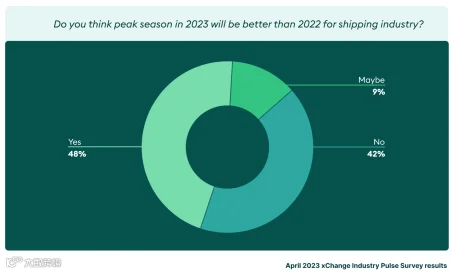
Container xChange 最近(2023 年 4 月)对近 664 名供应链专业人士进行了调查,询问他们如何看待 2023 年旺季相较于去年的发展情况。
“这对 NVOCC 和货运代理而言是一个重要时期,他们正 diligently 制定战略以适应影响消费者需求和货运需求的当前市场状况。行业预期的变化,特别是在 2023 年上半年末合同续签之后,标志着准备工作的关键时期。我们怀着谨慎的乐观情绪预见,今年旺季的表现将优于去年,因为我们将利用我们的经验和行业洞察来应对挑战并抓住未来的机遇。”评论道 Harry Duong,一家国际货运代理公司,在分享该公司对今年余下时间的预测。
业界希望,积压的货运需求将在零售库存补货周期开始时得到推动,此前需求低迷且零售商库存过剩。
东南亚故事
随着全球寻求更多样化的采购和制造贸易策略,东南亚已崛起为强劲的经济“伙伴关系区域”。
“贸易多元化将对海洋贸易产生益处,因为这会促进亚洲区域内贸易的繁荣。它还将促使更多地区增加从亚洲直接向北美洲或欧洲的贸易。因此,多元化将发挥作用,总体而言,这将比仅依靠跨太平洋航线(中国至美国)或中国至欧洲所具备的运力吸收更多的运输能力。”分享道 Christian Roeloffs.
根据越南海关数据,尽管二月略短,但越南二月的进出口总额较一月增加了近 30 亿美元。另一方面,2023 年 1 月至 2 月,中国对欧盟出口总额为 5528.37 亿元人民币,同比下降 5.0%。
根据 Alix Partners 于 2023 年 3 月发布的《2023 年集装箱航运展望》,“孟加拉国、马来西亚和越南正在侵蚀中国消费品出口的份额,并且预计随着周边国家在供应链中的份额增加,以及政府政策和商业战略推动的出海势头增强,中国的地位将进一步削弱。在中期内,墨西哥和东欧将从越来越多的货量从中国转移到邻近国家的趋势中受益。”