



亚洲海运与供应链行业正经历动荡,贸易模式发生重大转变,导致集装箱价格下跌。据在线集装箱物流平台 Container xChange 发布的 4 月亚洲集装箱市场预测显示:
中国面临集装箱供过于求风险,港口空箱堆积
上海集装箱可用性指数(CAx)的同比数据揭示了中国港口当前集装箱过剩问题的关键洞察。传统上,由于出港集装箱数量多于进港数量,上海第一季度(Q1)的 CAx 值通常低于 0.5 的平衡水平。
然而,今年趋势截然相反,CAx 值已突破 0.6 阈值。这一变化主要归因于旺季(10 月至 12 月)后需求减少,以及春节停工影响,导致第一季度出口量下降。
过去两年第一季度港口集装箱数量通常较低,但今年情况不同。受需求不足及港口闲置集装箱增多影响,2023 年第一季度中国进口集装箱数量显著增加。这一趋势变化详见下方 CAx 图表:
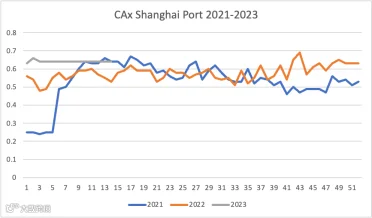
自 2022 年第 37 周(9 月)以来,集装箱可用性指数(CAx)持续高于前两年同期水平。这表明自 9 月起上海港进口集装箱数量增加且呈上升趋势,盐田港和天津港也观察到类似现象。
研究与客户访谈显示,春节后行业复苏刚刚起步,且低于往年同期预期。Descartes 数据显示,美国 1 月进口量同比下降 16.2%,较 2019 年 2 月疫情前水平下降 0.3%。
CAx 衡量各港口进出口集装箱比例,读数高于 0.5 表明进港多于出港。目前中国港口 CAx 值高于 2019 至 2022 年同期,表明存在显著集装箱过剩。高 CAx 指数意味着若中国出口偏低,则主要进口国未像往常一样从中国采购商品,这一趋势已在行业中显现。
3 月中国平均集装箱价格同比下跌 62%
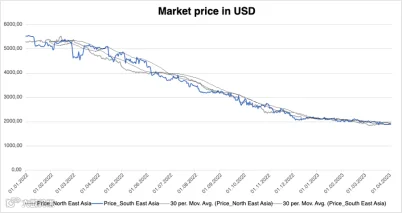
Container xChange 分析显示,今年 3 月全国平均集装箱价格较去年同期下降 62%。下表详细列出了中国各港口价格跌幅。值得注意的是,本季度(1 月至 3 月)价格相对于全年波动而言相对稳定。
| 东北亚地区平均集装箱价格走势 | ||||
| 港口 | 较上月变动 | 与 3 个月前的差值 | 与 6 个月前的差值 | 与 12 个月前的差值 |
| 上海 | 6.00% | -14.00% | -36.10% | -62.30% |
| 青岛 | 3.10% | -1.00% | -24.70% | -58.60% |
| 宁波 | 9.50% | 1.70% | -26.20% | -56.60% |
| 天津 | -0.50% | -7.30% | -28.00% | -54.70% |
| 厦门 | 6.40% | -1.50% | -26.40% | -54.30% |
| 深圳 | -9.70% | -1.80% | -32.50% | -60.20% |
| 广州 | 11.20% | -1.90% | -19.00% | -56.00% |
| 大连 | -9.60% | -25.50% | -37.10% | -61.10% |
*集装箱平均价格指在这些港口可购买的集装箱价格。
过去一年中国平均集装箱价格明显下降,但下图显示 2023 年第一季度价格相对稳定。这表明若价格不再进一步下跌,可能已触底。
印亚贸易或推动中国贸易数据回升
一方面,供应链转移和全球需求减弱引发担忧,企业正多元化贸易并从东南亚加大采购;另一方面,中国政府数据显示,3 月出口超预期,以美元计同比增长 14.8%。
出口意外增长归因于亚洲多国及欧洲需求改善,以及中国工厂产能恢复。考虑到年初港口集装箱堆积情况,这是一个积极信号。
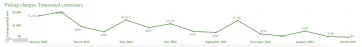
发往东南亚货物增加体现为印亚航线提货费用下降。自 2023 年 1 月以来,平均提货费用降幅达 85%。
“航运业正处于周期尾声,表现为集装箱价格触底、库存过剩及空箱积压。一旦度过此阶段,需求将回升。当前极具吸引力的箱价为需求增长带来希望。随着主要航线即期费率回落至疫情前水平,2020 至 2022 年间盛行的‘去集装箱化’趋势正在逆转。疫情期间运费创纪录高位曾导致货物溢出至小型散货船。”Container xChange 联合创始人兼首席执行官 Christian Roeloffs 表示。
然而,目前尚无法与 2021 年前的需求直接比较,因仍有大量库存待消化。中国已开始多元化进程,虽现阶段难以看清完整贸易模式,但印亚贸易增长迹象明显。未来需调整运力以适应费率与需求更稳定的地区,构建更具韧性的供应链,减少对单一枢纽的依赖,转向更多样化的贸易模式。
至关重要的亚欧集装箱航运航线自 2022 年夏季以来需求急剧下降,导致即期运费大跌。承运人通过削减服务或将运力转移至区域贸易应对,但这导致大量空箱滞留欧洲而非返回亚洲装载出口货物。当出口需求回升时,这些积压集装箱将逐渐减少并运回亚洲。
中国港口投资确立全球贸易优势
“中国在开发世界级港口基础设施方面的专业能力,是加强全球贸易联系和创造合作机会的重要资产,尽管西方国家在此领域面临竞争挑战。虽然美欧企业有意将制造业转移至印度及东南亚,但这些地区缺乏港口基础设施仍是重大障碍。”Christian Roeloffs 在评论当前亚洲集装箱航运状况时指出。
其他亚洲国家缺乏能停靠大型船舶的港口,必须加大投资以应对推动全球贸易的超大型集装箱船。新兴市场需大量投入才能追赶中国,而港口运营商建设新码头通常耗时五年。
Drewry 数据显示,亚洲其他地区需巨额投资才能与中国港口运力匹敌,后者已成为东西方货物运输的关键枢纽。Dynamar 及联合国数据显示,2016 至 2021 年间中国沿海港口基础设施投资至少达 400 亿美元,去年处理货物量相当于 2.75 亿个 20 英尺标准集装箱,比东南亚所有国家年总量高出 80%。相比之下,亚洲其他地区仅有 31 个能处理最大型船舶的码头。MDS Transmodal 数据显示,大型船舶约占东亚与欧洲之间航运服务运力的三分之二。
如需了解更多集装箱物流行业发展动态,请下载完整报告。