



随着 2023 年第二季度的展开,美国经济不确定性继续笼罩着供应链。尽管通胀似乎正在放缓,但利率仍然高企,而提高联邦债务上限的政治僵局令人担忧,如果政府违约,可能会在全球金融市场引发震荡。在这种动荡的经济格局中,进口商和物流服务提供商(LSP)仍在应对持续的供应链挑战。
进口量仍沿 2019 年轨迹运行
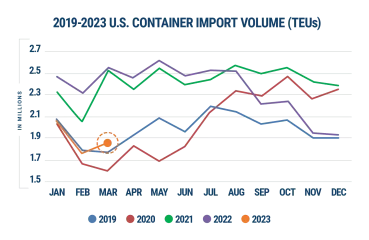
主要受洛杉矶港和长滩港活动的推动,2023 年 3 月美国集装箱进口量显著增加,较 2023 年 2 月增长 6.9%,达到 1,853,705 TEU(图 1),使月度趋势线与疫情前 2019 年的水平保持一致。尽管与 2022 年 3 月相比有所下降(TEU 体积下降 27.5%),但进口量仍比疫情前 2019 年 3 月高出 4.2%。
在评估集装箱进口量时,值得注意的是,2023 年 3 月的数据可能受到多种因素的影响,包括该月天数较长(31 天,而 2 月为 28 天),以及 1 月中国农历新年假期对 3 月初进口量的潜在持续影响。
图 1:美国集装箱进口量同比比较
西海岸港口表现强劲
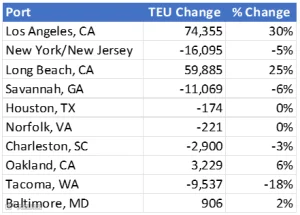
与 2023 年 2 月相比,2023 年 3 月前 10 大美国港口的集装箱进口量增加了 98,379 TEU(图 2)。西海岸港口取得了显著增长,而较小港口的份额则被挤压,其中洛杉矶港的集装箱总量增长最大(30%),其次是长滩港(25%)。
鉴于来自中国的进口量继续呈下降趋势——较 2023 年 2 月下降 7.4%,较 2022 年 8 月的高点下降 41.6%——且从 2 月到 3 月没有任何国家向美国出口的商品或出口量出现激增,西海岸港口进口量的激增似乎有悖常理。此外,由于与国际码头和仓库工会(ILWU)的 ongoing 合同谈判尚未解决,进口商可能已将货运从西海岸港口转移。
图 2:前 10 大美国港口 2 月至 3 月进口量对比
值得注意的是,对于前 10 大原产国,美国集装箱进口量在 3 月增长了 2.5%(30,257 TEU),其中意大利(50%)、泰国(39%)和韩国(23%)的增幅最大。
港口运输延误趋于稳定
尽管集装箱进口量增加,但所有港口的运输延误均趋于稳定。2023 年 3 月的整体港口运输延误与 2023 年 2 月一致,主要东海岸和墨西哥湾沿岸港口的运输时间略低于主要西海岸港口(图 3)。
图 3:前 10 大港口月均运输延误(天数)
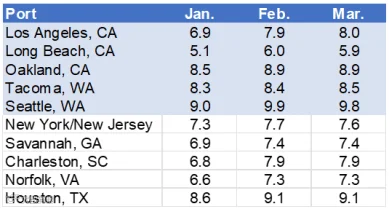
注:Descartes 对港口运输延误的定义是提单上最初声明的预计到达日期与 Descartes 收到经美国海关和边境保护局(CBP)处理的提单之日之间以天为单位计算的差值。
持续挑战阻碍贸易流动
尽管 3 月数据显示进口量与疫情前的季节性水平一致,但供应链问题仍在阻碍货物的顺畅流动。虽然自年初以来情况有所改善,但新冠疫情仍对制造业供应链产生影响,尤其是在中国,企业仍在应对去年 12 月突然取消动态清零政策带来的后续影响。
ILWU(国际码头和仓库工会)的合同谈判仍在拖延,双方似乎仍未在分歧问题上取得进展。尽管截至目前集装箱处理受到的影响有限,但紧张局势正在升级,各方呼吁联邦政府介入协助谈判以解决该问题。
在监管方面,加州 AB5 劳动法仍是物流和运输提供商的重大障碍,对美国港口卡车司机产生重大影响。由于暂无解决方案,可能出现类似今年 7 月在奥克兰港发生的抗议活动那样的 AB5 相关抗议,导致28% 的下降在已处理的货运集装箱中——仍是一个令人担忧的问题。
随着石油产量削减以及乌克兰战争推动能源价格上涨,汽油成本居高不下——这是高通胀率的一个重要因素——对进口商和物流服务商(LSPs)来说仍然构成挑战。根据美国能源信息管理局的数据,汽油价格小幅上涨至每加仑 3.50 美元,但较 2022 年同期下降了 0.63 美元。
尽管柴油成本的下降是好消息——小幅降至每加仑 4.11 美元,较 2022 年 3 月下降了 1.04 美元——但由于全球能源市场受到干扰,这两种燃料的成本在可预见的未来可能仍将处于高位。
缓解持续航运中断的提示
虽然供应链和物流运营的压力继续缓解,但随着 2023 年第二季度的展开,持续存在的问题仍有可能引发进一步的 disruptions。为管理供应链波动,进口商和物流服务商应审查其供应链策略,以识别降低风险和缓和供应链波动的机会。
短期内,物流公司应密切关注 ILWU 合同谈判、与 AB5 相关的港口潜在中断或港口集装箱处理效率下降,以及任何可能影响制造供应链的新发 COVID 变种的传播,尤其是在中国。
鉴于当前经济的不确定性,进口商和物流服务提供商(LSPs)应专注于保留现有的供应链资源,尤其是司机。虽然加薪很重要,但通过优化运输路线来减轻司机的压力并提高其生活质量,对于提升司机留存率同样至关重要。
为提高供应链的流动性和可靠性,物流公司应寻求拥堵程度较低的运输通道,包括经由北部和南部边境及内陆港口的替代入境通道。尽管总运输时间是合理的考量因素,但在经济不确定时期,供应链的可预测性尤为宝贵。
从长远来看,进口商和物流服务提供商(LSPs)应采取策略,以缓解未来再次出现物流运力危机的风险。企业可考虑评估供应商和工厂的地理集中度,以减少对过度紧张的贸易通道和存在冲突风险的地理区域的依赖。
结语
总体而言,3 月美国集装箱进口数据表明供应链和物流运营的压力有所减轻,集装箱进口量已回落至 2019 年水平,尽管西海岸港口吞吐量大幅增加,但港口中转延误仍保持稳定。然而,尽管疫情高峰期严重阻碍运营的物流挑战得到一定程度的缓解,但当前存在的若干问题可能引发进一步中断,并威胁 2023 年全球供应链绩效。
新冠疫情继续影响全球可用的供应链和物流资源及运营,增加了供应链绩效的波动性;同时,与劳动力相关的问题,如 ILWU(国际码头和仓库工会)合同谈判尚未解决以及加州 AB5 法案,对西海岸港口运营构成威胁。
尽管最新消费者价格指数报告(2023 年 2 月)显示通胀率逐步下降,但水平仍然较高——推动着“滚动式衰退”",以及美国持续的经济不确定性;柴油价格继续下跌,但汽油价格因俄乌冲突而小幅上升并保持高位。通过密切监测这些关键经济和物流因素,进口商和物流服务提供商(LSPs)可以增强供应链韧性,以规避风险,并为未来提升运营和财务绩效奠定基础。