



在关于经济衰退、债务违约及美国政府可能引发失业和利率飙升的担忧声中,进口商和物流服务提供商(LSP)正为潜在的硬着陆做准备。然而总体来看,2023 年全球供应链面临的诸多挑战已显现出减弱迹象。
进口量大幅增长
受来自中国的进口激增推动,2023 年 4 月美国集装箱进口量显著增加,较 3 月增长 9%(图 1)。尽管与 2022 年 4 月相比下降了 17.8%,但进口量仍比疫情前的 2019 年 4 月高出 5.3%,并持续向 2019 年水平靠拢,这是一个令人鼓舞的趋势。
图 1:美国集装箱进口量同比比较
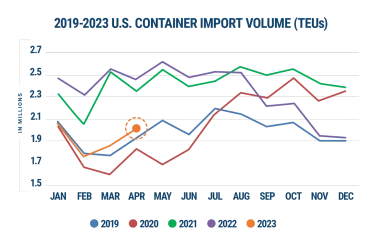
中国对美进口在经历急剧逆转后,2023 年 4 月较 3 月增长了 26.7%,占前十大对美国出口国家总增量的 82%,但仍低于 2022 年 8 月的高点 26%。与 3 月相比,来自香港(24.4%)、台湾(19.3%)和越南(13.8%)的 4 月进口量也显著增加。2023 年 4 月,中国占美国集装箱进口总量的 36.8%,较 3 月上升了 5.2%,但仍低于 2022 年 2 月创下的 41.5% 的高点。
港口绩效持续改善
2023 年 4 月,美国前十大港口的集装箱进口量较 3 月增加了 167,174 个标准箱(TEU),其中纽约/新泽西港增幅最大(54,466 TEU),其次是萨凡纳港(24,923 TEU)。鉴于 4 月份中国进口量的显著增长本应对西海岸港口更有利,这一增长模式显得有些出乎意料。
值得注意的是,尽管活动量增加,但所有前十大港口的延误情况均显著下降(图 2)。这表明全球供应链挑战正在缓解,港口运输时间降至 2021 年以来的最低水平。
图 2:前十大港口月度平均运输延误时间(天)
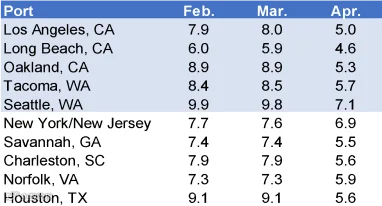
注意:Descartes 对港口过境延误的定义是,以天为单位计算的提单上最初声明的预计到达日期与 Descartes 收到经美国海关和边境保护局(CBP)处理的提单之日之间的差值。
挑战正在缓解
国际码头与仓库工会(ILWU)与太平洋海事协会(PMA)的谈判正逐步接近达成新合同,这让进口商和物流服务提供商(LSPs)感到欣慰。自 2022 年 5 月以来,谈判一直拖延(该合同已于 2022 年 7 月 1 日到期),但 PMA 和工会已就“某些关键问题”达成协议。然而,PMA 表示仍有若干重要问题未获解决,且由 ILWU 第 13 地方分会主导的行动在洛杉矶港和长滩港持续扰乱部分关键海运码头的运营。
尽管一些主要货主为避免潜在的停工风险,已将货物从西海岸转运至东海岸和墨西哥湾的港口,但集装箱处理并未像过去那样受到严重影响。合同最终解决后,部分此前转向其他港口的亚洲始发集装箱可能会重新回到加州的主要港口,以利用更短的运输时间。
虽然能源价格总体呈向好趋势,但燃料成本仍然高企,持续给进口商和物流服务商(LSP)的运输预算带来压力。根据美国能源信息管理局的数据,汽油价格——对高通胀率有显著贡献——小幅上涨至每加仑 3.60 美元,但与 2022 年同期相比下降了 0.58 美元/加仑。
柴油价格也小幅下跌至每加仑 4.02 美元,较 2022 年 4 月下降了 1.49 美元/加仑。尽管燃料成本下降对物流和供应链公司而言总是好消息,但由于乌克兰战争导致全球能源市场中断以及对俄罗斯实施的后续制裁,汽油和柴油价格在可预见的未来可能仍将保持高位。
管理供应链风险
尽管近期事态发展似乎表明供应链动荡有所缓解,但进口商和物流服务商仍应密切关注可能导致进一步中断的几个因素和持续存在的问题,并据此调整其物流和供应链策略,以减轻风险并促进财务稳定。
1. 工会问题与劳动法规:
物流公司应密切监测 ILWU-PMA 合同谈判的进展。进展虽缓慢,但任何方向的变动都将影响港口表现以及进口商高效将货物运抵目的地的能力。此外,加州的 AB5 立法有可能在加州港口运营中引发更多中断。
2. 港口活动:
进口商和物流服务商需密切关注进口量和港口中转时间。近期美国集装箱进口量继续与 2019 年的水平保持一致,但如果月度 TEU(标准箱)数量激增到 240 万至 260 万之间——如疫情期间所见——港口和内陆物流将面临巨大压力。
物流公司应继续寻找拥堵程度较低的运输通道,包括较小规模的港口,以提高供应链的速度和可靠性。评估进入美国的替代运输通道,包括通过北部和南部边境以及内陆港口入境,也是降低风险的有效策略。
如果港口中转时间缩短,例如在 4 月份出现的情况,这表明全球供应链能力的效率有所提高,或者商品和物流服务的需求正在下降。无论哪种情况,港口的压力都会得到缓解——这对物流导向型公司是好消息。
3. 俄乌战争与通货膨胀
进口商和物流服务商应持续监测俄乌冲突对其物流成本和运力限制的影响,同时确保其主要贸易伙伴不在制裁名单上。
在经济方面,最新可用的消费者价格指数报告(2023 年 3 月)显示通胀持续下降,但通胀率仍处于高位。燃料价格——与通胀密不可分且是物流公司运营成本的重要组成部分——应被密切监控。鉴于由于战争原因燃料价格将在无限期内保持高位,物流公司应评估提高车队燃油效率的方法,例如路线优化软件或替代燃料车辆。
4. 持续的疫情影响
尽管世界卫生组织(WHO)最近宣布新冠疫情不再构成全球卫生紧急状态,并且美国也跟进终止了其联邦层面的 COVID-19 公共卫生紧急状态法案,但疫情仍在影响全球供应链绩效,尤其是在中国。事实上,一份 2023 年的分析师报告指出,从中国制造商采购与最大的供应链风险相关;由于该国可能出现新冠本地化中断,中国供应商延迟和取消订单的可能性很高。
最后思考
好消息是,对供应链和物流运营的压力正在持续缓解。然而,我们尚未完全脱离险境。来自劳动力问题、高企的燃料成本和经济不确定性,以及乌克兰战争的影响和疫情相关遗留中断等多重挑战,仍在给物流运营带来压力。但通过主动监控关键供应链绩效和经济指标,进口商和物流服务商可以应对短期内可能出现的任何运力限制或供应链中断,同时构建长期的供应链韧性,以减轻 2023 年下半年及以后的风险。