



在线集装箱物流平台 Container xChange 今日发布了其 8 月《集装箱市场预测》报告。尽管市场持续波动,但集装箱价格情绪指数(xCPSI)在 7 月份展现出韧性,并较 6 月份实现增长。该报告还指出,与过去 90 天(5 月至 7 月)相比,集装箱价格在过去的 30 天(7 月)内相对平稳。
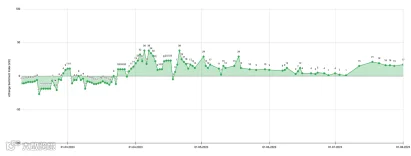
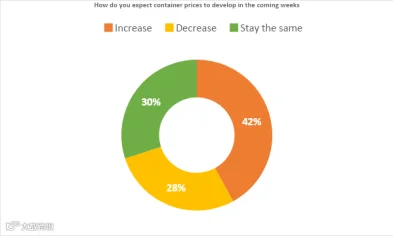
集装箱价格情绪指数(xCPSI)通过同步开展市场调研,将行业专家对集装箱价格走势的集体见解提炼为量化指标,从而提供对未来短期内集装箱市场动态的预期洞察。7 月份共有 2,570 名供应链专业人士参与了本次调查。
尽管意见不一,但仍有多数受访者(42%)预计短期内集装箱价格将上涨,这表明市场有望改善;28% 的受访者预计集装箱价格将进一步下跌,反映出对市场状况的一定悲观情绪;另有 30% 的受访者认为价格将保持不变。
这种情绪的增长凸显了业界对即将出现的转折点的期待,为市场格局注入了积极信号。
市场波动中集装箱行业趋于稳定
与过去 90 天(30 天指 7 月,90 天指 5 月至 7 月)的价格波动相比,过去 30 天内平均集装箱价格保持相对稳定。
通过对关键区域的 30 天价格变动幅度进行分析,2023 年 7 月市场平均价格波动范围在 -4% 至 +5.20% 之间。然而,从 90 天的周期来看,集装箱价格出现明显下滑,其中东南亚地区在 2023 年 5 月至 7 月期间大幅下跌 15.73%。
尽管价格持续走低,但情绪指数依然强劲,甚至在 7 月份有所增长。情绪与价格走势的趋同表明,行业前景正迎来转折点,尽管价格仍在调整,市场信心正从怀疑转向共同期待复苏。
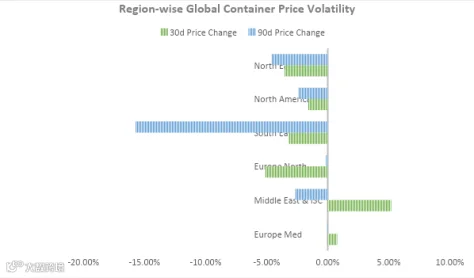
各地区集装箱价格波动情况,来源:xChange Insights
亚洲港口 40 英尺高柜干货集装箱的平均价格近期呈现稳步变化。对于船公司而言,目前参与东南亚地区的集装箱交易或租赁业务,相较于三个月前甚至一个月前,呈现出可行的商业前景。
截至 2023 年 8 月 9 日,各地区 20 英尺适货集装箱的平均价格(按地区划分)如下图所示。
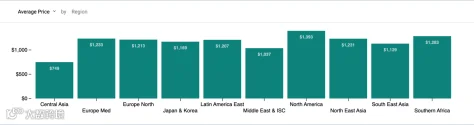
按地区划分的 20 英尺适货集装箱平均价格
承运人运力管理助推亚洲区域内贸易激增
根据惠誉评级的数据,2023 年第二季度,中国集装箱吞吐量同比增长 6%,较 2023 年第一季度的 3% 增长显著改善。这一扩张主要得益于《区域全面经济伙伴关系协定》(RCEP)下贸易的加强、大连港新外贸航线的开通,以及与中国“一带一路”倡议参与国之间贸易的上升态势。
在 Container xChange 平台上观察到亚洲区域内贸易航线对集装箱的需求激增,例如,7 月份中国至印度的航线在该平台上非常受欢迎。
以下是截至 2023 年 8 月 10 日 xChange Insights 上从中国出发的 40 英尺高柜(HC)和 20 英尺干货箱(DC)的前五大热门航线:
| 40 英尺高柜 | 20 英尺干货箱 |
| 中国至印度 | 中国至美国 |
| 中国至俄罗斯联邦 | 中国至印度 |
| 中国至中国 | 中国至俄罗斯联邦 |
| 中国至阿拉伯联合酋长国 | 中国至加拿大 |
| 中国至白俄罗斯 | 中国至阿拉伯联合酋长国 |
40 英尺高柜集装箱从中国出发的航段租赁费用在 xChange Insights 显示的十大热门航段中名列前茅,表明过去几个月低迷的租赁提价有所回升。
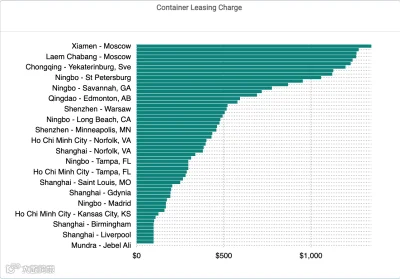
主要贸易航线上 40 英尺高柜集装箱的租赁费用
德路里(Drewry)的指标显示亚洲即将进入旺季,导致截至 8 月 3 日四周内上海至洛杉矶即期运价大幅上涨 42%。同时,德路里上海至鹿特丹指数在同一时期也上涨了 20%。
由于印度与更广泛的亚洲地区之间的贸易增加,海运承运人正在增加亚洲区域内航线的运力。这也由南亚特别是越南和印度的采购多元化战略所推动。目的是增加货运量并改善市场存在。这些战略变化使这些公司能够优化其运营并可能加强其市场地位。这在动态且竞争激烈的航运行业中非常重要。
美国:潜在的行业反弹
NRF(全国零售联合会)提供的全球港口追踪器预测表明,进口货物量有望在 2023 年 8 月达到峰值。这一激增与零售商为冬季假日季节备货的准备相一致。
实际国内生产总值在 4 月至 6 月期间以年化 2.4% 的速度增长,此前今年第一季度增长了 2%,超出预期并推迟了对衰退的担忧。
标普全球 Flash 美国制造业 PMI 在 7 月份录得 49.0,高于 6 月份的 46.3,表明市场改善。批发库存下降 0.5% 也表明美国的库存正变得更为精简。
“随着经济学家从预测衰退转向‘软着陆’,行业保持其势头。虽然一些专家仍然谨慎,但经济韧性的基础、持续的消费者活动以及战略性联邦投资改善了即将到来的假日季节的前景。”Christian Roeloffs,Container xChange 联合创始人兼首席执行官表示。
“在这个旺季,这是一个托运人的市场,因为费率稳定在新冠疫情前水平以下,并且运力充足。价格低廉,这为出口商提供了绝佳的机会。”Roeloffs 补充道。
欧元区走出技术性衰退:风向转变
根据欧盟统计局(Eurostat,欧盟统计办公室)发布的初步快速估算,2023 年第二季度,经季节性调整的欧元区 GDP 较上一季度增长 0.3%,而欧盟保持稳定。2023 年第一季度,欧元区 GDP 保持稳定,欧盟 GDP 增长 0.2%。因此,避免了欧元区的技术性衰退。
“尽管我们避免了欧元区的技术性衰退,但零售业下降了 0.3%,加上高通胀率。这些高价格将继续对航运公司的运营成本施加压力。承运人和货运代理应预计与船舶供应和船员配备相关的费用上升。托运人也可能面临货物运输成本增加的问题,影响整体供应链成本。”Roeloffs 评论称。
“短期航运需求可能会得到提振,尤其是连接到增长率较强的国家如爱尔兰和西班牙的航线。然而,增长潜力不如预期的可能性值得谨慎乐观。在公司探索更具成本效益的运输选项的不确定经济时期,准备应对航运需求的潜在变化。”Roeloffs 补充道。
未来几个月的航运业轨迹与经济变化、贸易动态和供应链适应紧密交织。随着我们接近假日季节,行业的韧性和适应性将受到考验。