


美国电机和发电机进口
2023 年 6 月,在经历三个月的增长后,美国电机和发电机进口量显著回落,环比下降 10.4% 至 7000 万台。整体而言,进口持续呈现明显下行趋势。回顾期内,进口量于 2022 年 6 月触及 9100 万台的峰值;此后自 2022 年 7 月至 2023 年 6 月,进口量一直维持在较低水平。期间最大增幅出现在 2022 年 10 月,环比增长 9.5%。
从价值维度看,2023 年 6 月电机和发电机进口额小幅收缩至 16 亿美元(IndexBox 估算)。总体趋势相对平稳,其中 2023 年 3 月增速最快,较前月增长 11%。进口额于 2023 年 5 月达到 16 亿美元的最高值,随后次月出现萎缩。
按国家/地区划分的进口
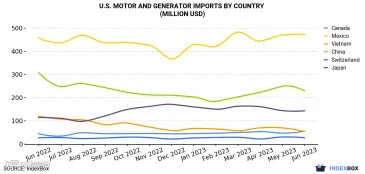
墨西哥(1800 万台)、中国(1400 万台)和日本(530 万台)是美国电机和发电机的前三大供应国,合计占总进口量的 53%。紧随其后的是瑞士、越南和加拿大,三者合计占比为 16%。
2022 年 6 月至 2023 年 6 月期间,在主要供应国中,瑞士的采购量增长率最为显著(复合年增长率 +1.1%),而其他领先国家的进口量均出现不同程度的下降。
按价值计算,墨西哥以 4.73 亿美元的进口额位居第一,占总进口的 30%;中国排名第二,金额为 2.3 亿美元,占比 15%;日本以 9.2% 的份额位列第三。
同期,来自墨西哥的进口价值平均月度增长率相对温和。其他主要供应国的表现分别为:中国(-2.4%/月)和日本(+1.9%/月)。
各国进口价格
2023 年 6 月,电机和发电机的进口均价为 22.3 美元/台(CIF,美国),较上月上涨 8.5%。2022 年 6 月至 2023 年 6 月期间,其平均月度增长率为 +2.2%。其中,2022 年 9 月的环比增幅最为突出,达到 16%。审查期内,平均进口价格在 2023 年 6 月达到峰值。
不同原产国的价格差异显著:德国单价最高,达 67.4 美元/台;而瑞士处于最低水平之一,仅为 6.2 美元/台。
2022 年 6 月至 2023 年 6 月期间,韩国的价格增长率最为显著(+5.3%),其他主要供应国的价格涨幅则较为温和。