


在俄罗斯入侵乌克兰一周年之际,面对西方制裁的压力,中国通过深化双边贸易给予了强力支持。Container xChange 深入剖析了中俄贸易的复杂格局,及其对集装箱物流行业当前与未来的深远影响。
中国与俄罗斯的贸易联系
“目前从中国到俄罗斯的货运量巨大,但返程货源却极度匮乏。这导致大量集装箱在俄罗斯积压,二手箱价格暴跌。在莫斯科,一个 40 英尺高柜的售价不足 1,000 美元,而在世界其他地区,其价格往往是这一数值的两倍甚至更高。这种严重的供需失衡对集装箱物流业务造成了极大的负面影响。”
数据显示,2022 年 2 月,莫斯科 40 英尺高柜的平均价格为 4,175 美元;而截至 2023 年 9 月 25 日,该价格已骤降至 580 美元。(见下图)
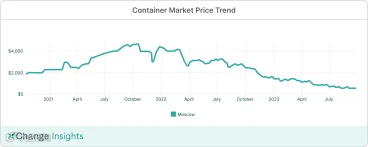
同样,20 英尺干货集装箱(DC)的平均价格也从 2022 年 2 月的 1,961 美元持续下跌,至 2023 年 9 月 25 日降至 675 美元的低位。
“目前俄罗斯约有 15 万个闲置集装箱,各方都在寻求将箱子退回中国的途径,但这需要支付高昂的提箱费。在交易层面,许多中国企业选择以低于市场价的价格在当地出售集装箱,因为将其运回中国并不划算。例如,从莫斯科到上海,新集装箱的线下市场价格约为 1,500 美元。如果‘适货’(Cargo Worthy)状态的二手箱价格更低,企业更倾向于就地变现。”
尽管如此,市场并未完全低迷。仍有众多公司通过 SOC(船东自备箱)模式,将多达 4,000 个集装箱从俄罗斯运往中国,中俄贸易往来依然活跃。
中国传统上是俄罗斯能源的主要进口国,如今已转变为重要的商品供应源,涵盖机械、药品、汽车零部件、消费品、智能手机及农业机械等广泛领域。这一结构性转变导致了封闭式货运集装箱的短缺,进一步加剧了物流挑战。其直接原因是众多国际公司在地缘政治紧张和乌克兰冲突背景下撤出俄罗斯市场。
据中国海关数据,2023 年前七个月,中俄贸易额大幅增长 36.5%,达到 1,341 亿美元。其中,中国对俄出口激增 73.4%,达 625.4 亿美元;从俄进口也显著增长 15.1%,总额为 716 亿美元。虽然在 2022 年 2 月冲突爆发初期双边贸易曾短暂下滑,但随后迅速反弹并创下历史新高。
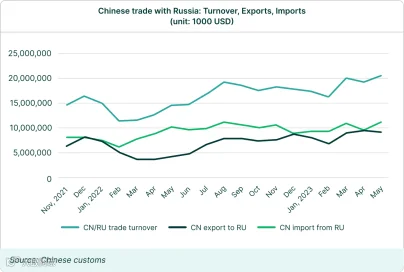
预计今年俄罗斯对华贸易额将突破 2,000 亿美元,较 2022 年的约 1,850 亿美元实现显著增长。
贸易激增导致集装箱失衡
随着中国对俄出口的持续激增,严重的贸易不平衡引发了集装箱拥堵危机。据 VPost 报告,俄罗斯铁路货场正面临来自中国的大量空集装箱堆积如山的困境。俄罗斯航运公司管理人员对局势表示担忧,称莫斯科及中部地区的状况“几乎达到临界点”。
这场危机的核心在于俄中之间日益加深的贸易失衡:运入俄罗斯的载货集装箱数量远超其能发往海外的数量。此外,两国交换的商品结构也加剧了这一问题,因为俄罗斯输往中国的原材料主要通过铁路罐车和敞车运输,而非使用集装箱。
为缓解拥堵,俄罗斯航运公司已开始提供折扣,以加速空箱返还至中国。
超载的港口和道路导致运输效率低下。尽管已有资金投入基础设施改善,但财政约束及动用国家福利基金弥补预算赤字使情况更加复杂。虽然俄罗斯寻求中国投资者协助解决这些问题,但近期针对西方企业的行动增加了不确定性。然而,俄罗斯向亚洲的战略转向仍依赖于大规模的基础设施建设。
中俄贸易:当前趋势与前景
展望未来,尽管近期海运费率有所回落,但集装箱航运运营商仍在该航线上积极推进扩张计划。
行业新进入者 CStar Line(星宇航运)已涉足中俄贸易领域。与此同时,洋浦新新航运扩大了其北极航道服务,连接中国与圣彼得堡。此次扩张紧随 1,638 TEU“新新北极熊”号于 8 月从新港出发成功完成东行试航之后。
尽管运往俄罗斯的运费近期有所下降,但 CStar Line 和洋浦新新航运等运营商在夏季旺季仍保持盈利。值得注意的是,7 月份从釜山运往俄罗斯太平洋港口的货物量环比强劲增长 6%,达到 13,600 TEU。然而,来自中国新运营商的竞争压力导致釜山至俄罗斯远东航线的平均运费环比下降约 100 美元,区间落在每 TEU 1,000 至 2,200 美元之间。这些动态凸显了航运行业的韧性与适应能力,正随中俄贸易格局的演变而持续调整。
附加数据
加强与中亚国家的贸易联系
2022 年,俄罗斯与中亚国家的贸易额增长了 15%,超过 420 亿美元。这一增长得益于上海合作组织(SCO)、金砖国家(BRICS)和欧亚经济联盟(EAEU)框架下强劲的贸易伙伴关系。哈萨克斯坦、吉尔吉斯斯坦、塔吉克斯坦、土库曼斯坦和乌兹别克斯坦等国在技术及独立相关事务上与俄罗斯密切合作。贸易的扩展不仅增强了俄罗斯的地区影响力,也巩固了其与中亚伙伴的关系。
俄罗斯与中国在外政策目标上的兼容性——强调多极化和抵制外部控制——可能会进一步加强双方在亚洲的伙伴关系,从而深刻影响该地区的地缘政治格局。这种“向东看”的战略代表了俄罗斯与亚洲国家建立更紧密贸易联系的明显趋势。
俄罗斯在欧洲面临的贸易挑战
作为欧元区曾经的關鍵贸易伙伴,俄罗斯与该地区的贸易额已下降 50%。虽然欧元区对俄出口在非制裁商品领域有所恢复,但受制裁商品的出口依然低迷。此外,俄罗斯减少了对欧洲的天然气输送,导致天然气进口量下降 90%。欧洲通过增加从挪威、阿尔及利亚和阿塞拜疆的天然气进口以及提升液化天然气(LNG)采购量来弥补缺口,这大幅削弱了俄罗斯在欧洲能源市场的影响力。
欧盟在俄罗斯入侵乌克兰后实施的进出口限制,严重阻碍了双方贸易。出口和进口均大幅低于冲突前水平。经季节调整的数据显示,俄罗斯在欧盟以外进口中的份额从 2022 年 2 月的 9.6% 降至 2023 年 6 月的 1.7%;同期,其在欧盟以外出口中的份额也从 3.8% 降至 1.4%。
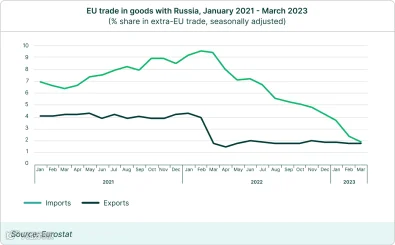
欧洲的制裁及自愿抵制行为已将俄罗斯的贸易流向强行扭转,使其远离欧元区,转而增加对非制裁伙伴的依赖,并导致大宗商品以折扣价出口。这一转变重新定向了俄罗斯的全球贸易版图,使其严重依赖中国和其他亚洲国家。
显然,俄罗斯已不再指望与美国及西方国家达成协议,因此将亚洲,特别是中国和印度,确立为其经济和安全合作的首要优先对象。