


提升可及性:仿制药市场日益增长的影响力
发掘潜力:仿制药市场增长轨迹(2022-2032 年)
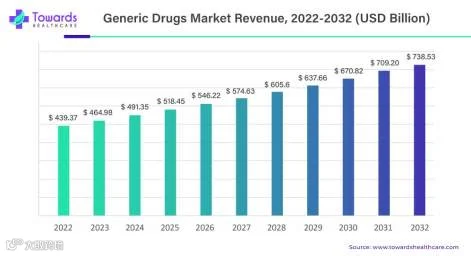
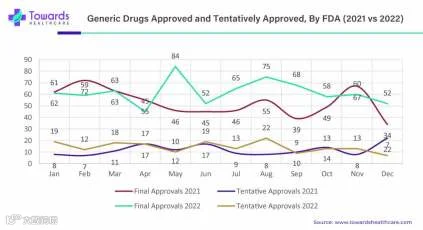
全球仿制药市场有望实现显著扩张,预计从2022 年的 4393.7 亿美元增长至 2032 年的 7385.3 亿美元,年复合增长率(CAGR)稳定在 5.3%。这一增长归因于仿制药审批数量的增加以及仿制药领域投资的扩大。
开创可负担的医疗保健:仿制药支出下降
仿制药市场包含在活性成分、剂型、强度、给药途径和预期用途方面与品牌药相对应的药品。这一关键细分市场在全球范围内提供具有成本效益且易于获得的药物,发挥着至关重要的作用。
在美国,经 FDA 批准的仿制药超过 10,000 种,占处方调配量的 90% 以上,但仅占总支出的 18%。仿制药市场由多种因素推动。品牌药专利到期为仿制药提供了进入市场的机会,促进了竞争并降低了药品成本。2016 年至 2021 年间,零售仿制药支出持续下降,而非零售仿制药费用稳步上升,反映出支出模式的变化。
控制医疗成本:仿制药的影响
在美国,尽管仿制药仅占医疗总支出的 3%,但与品牌药相比,它带来了显著的成本节约。2021 年,仿制药的平均自付额为 6.16 美元,而品牌药的等效自付额高达 56.12 美元。此外,93% 的仿制药自付额低于 20 美元,而只有 59% 的品牌药符合这一标准。这些统计数据突显了仿制药的可负担性和成本效益,巩固了其作为医疗成本管理关键组成部分的地位。
区域动态:蓬勃发展的市场与机遇
北美:全球仿制药市场的支柱
美国在全球舞台上占据重要地位,占据了仿制药市场的相当大份额。2021 年,美国共调配了 64 亿张处方,其中 91% 为仿制药和生物类似药,实现了巨大的成本节约。美国的仿制药企业推动了药品的可及性,生产了 90% 以上调配处方的药品。
亚太地区:增长中心
亚太地区以印度为首,在全球仿制药格局中处于领先地位。印度占全球供应量的 20%,生产涵盖 60 个治疗领域的多样化仿制药品牌。总理印度国民医药计划(PMBJP)体现了印度对可负担医疗的承诺,其专门门店分销高质量的仿制药。
把握机遇:药物利用率的持续增长
仿制药使用量的不断攀升为制药市场带来了利好。这些经过严格审查的替代药品不仅具有成本效益,还符合严格的安全性和有效性标准,赢得了患者和医疗保健提供者的信任。
竞争格局:驾驭动态市场
仿制药市场是多国制药公司、区域性企业和专业仿制药制造商之间的竞技场。差异化竞争的关键在于产品质量、定价、供应链效率以及合规性。战略决策、市场情报和创新方法对于克服市场饱和并在这一激烈竞争的环境中脱颖而出至关重要。一些主要参与者包括 Mylan N.V.、雅培实验室、ALLERGAN、Teva Pharmaceutical Industries Ltd.、礼来公司和葛兰素史克等。
在仿制药市场中竞争:优势、劣势、机会与威胁(SWOT 分析)
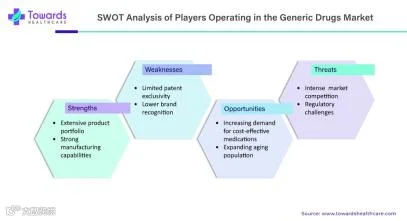
- 优势:
- 多样化的产品组合满足不同患者的需求。
- 强大的制造能力确保以具有竞争力的价格提供高质量的产品。
- 劣势:
- 专利独占期有限导致竞争加剧。
- 与品牌药相比,品牌知名度较低。
- 机会:
- 满足对经济实惠治疗选项的需求。
- 满足治疗老年疾病药物的需求。
- 威胁:
- 激烈的竞争和潜在的价格压力。
- 应对复杂的监管框架和合规标准。