


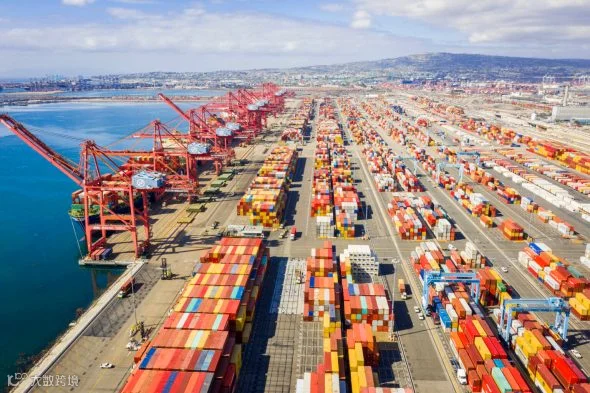
全球航运业正面临复杂挑战,其核心在于集装箱的高效配置,而非生产的地理集中。
根据 Container xChange 最近的调查,54% 的集装箱物流专业人士认为,将集装箱生产从中国转移出去并不能改善供应链。
Container xChange 对约 1500 名供应链专业人士进行了调查,旨在评估业界对转移集装箱生产的看法,并深入探讨由此可能带来的成本影响。51% 的受访者预计,这种转变可能导致航运业成本上升,表明他们对这一变化的财务方面存在强烈担忧。
“在全球贸易格局中,关键不在于集装箱在哪里生产,而在于它们是否在正确的时间和地点被重新定位。供应链中断、劳工罢工、新冠疫情以及苏伊士运河事件等因素进一步加剧了这一挑战。”Container xChange(在线全球集装箱物流平台)联合创始人兼首席执行官 Christian Roeloffs 补充道。
近年来,集装箱生产格局发生显著变化,越南和印度等国希望减少对作为制造巨头的中国的依赖。
集装箱重新定位的挑战
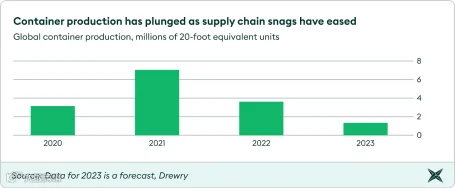
集装箱过剩已成为日益严重的问题。受供应链问题导致运输时间延长的影响,2021 年集装箱行业运力增长了 13%。然而,随后运输时间的缩短和需求波动,使得全球在 2023 年春季出现了 1300 万个集装箱的过剩。更复杂的是,过剩导致费率下降并带来相关持有成本——普通集装箱每天每 TEU 的成本约为 0.5 至 1 美元,而冷藏箱和化学品罐等特种集装箱的成本更高。
Drewry 数据显示,2022 年第一季度到次年同期,20 英尺等效单位(TEU)的生产量从 106 万骤降至 30.6 万,降幅高达 71%。推动集装箱生产远离中国,并未清晰揭示有多少产能将从这个巨头手中转移出去。
“疫情期间曾就集装箱短缺进行过大量讨论,但这与任何地缘政治根本原因无关。在我看来,唯一的原因可能是地缘政治风险管理——即您希望对冲与中国贸易关系受到制裁等‘黑天鹅’事件的风险。”
“数据不会说谎。虽然将集装箱生产多元化、减少对中国依赖看似是个好主意,但我们需谨慎行事。集装箱的过剩以及重新调配的复杂性,引发了人们对这一策略在应对全球供应链挑战方面有效性的担忧。”Christian Roeloffs, Container xChange 联合创始人兼首席执行官
中国对集装箱的绝对掌控力:堆存规模飙升至前所未有的水平
为深入了解当前态势,需分析相关数据。2021 年,中国生产了高达 710 万标准箱(TEU),较过去十年年均产量 260 万标准箱大幅增长。这使得中国在集装箱生产中占据领先地位,其产量占全球总量的 95% 以上。
中国的优势不仅体现在规模上,还拥有繁荣的出口市场,确保集装箱能够立即投入使用。相比之下,中国以外的集装箱往往因质量和成本问题受到质疑。例如,一个印度集装箱的价格约为每箱 14.6 万卢比,而中国集装箱则便宜得多,仅为 7.5 万卢比。
新竞争者
越南已成为这一转变中的强劲竞争者,具备制造全球大量钢制集装箱的能力;印度也在积极发力,试图使生产格局多样化。但其中存在关键问题。
非中国制造的集装箱常因质量担忧而受质疑,且价格更高,主要是因为无法利用中国的巨大规模来降低成本。成本差异显著:印度集装箱价格约为每箱 14.6 万卢比,而中国集装箱仅为 7.5 万卢比。
此外,中国因出口量巨大而带来的即时需求,进一步提升了其吸引力。在中国新建的集装箱,尤其是大规模生产时,相比越南和印度能提供更优的规模经济效应。行业对这一转型的怀疑态度正是基于这些考量。
尽管印度和越南具备某些优势,例如能够生产小批量并定制集装箱,但生产转移的程度仍存在不确定性。
中国独有的优势——即时的国内需求——是其他国家难以复制的。这意味着在越南和印度等地生产的集装箱可能不会立即获得那么多买家。
虽然多元化生产来源的想法颇具吸引力,但必须认识到其中涉及的挑战。
集装箱生产格局的变化是航运业的一项关键发展。减少对中国依赖的愿望可以理解,但必须仔细权衡利弊。行业必须在供过于求的市场以及集装箱调运的复杂性中谨慎前行。
当前市场充斥着大量海运集装箱,足以满足短期需求的激增。这为解决困扰航运业多年的持续性问题提供了独特机遇。
现在是纠正诸如集装箱调运效率低下、确保非主导市场生产的集装箱质量与可靠性,以及实施稳健的本地化供应链策略等问题的时机。
从长远来看,随着需求回升,各国必须确保其供应链策略有效、本地化,并能迅速响应需求热点,而非仅仅关注集装箱生产本身。为全球贸易和物流的未来找到一条平衡且可持续的前进道路至关重要。