


可回收包装需求日益增长
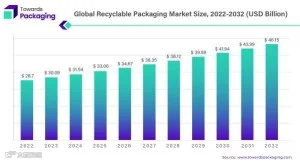
2022 年,全球可回收包装市场估值达287 亿美元。展望至2032 年,预计规模将增至约461.5 亿美元,2023 年至 2032 年的复合年增长率(CAGR)预计为4.9%。
环保革命
随着环保意识升温,全球各行业加速转向可持续实践,包装领域尤为关键。消费者对环保替代品的积极寻求,推动了可回收包装需求的急剧上升。
推动市场增长的关键因素
- 消费者意识与偏好
现代消费者更具知情权与责任感,倾向于选择符合可持续发展价值观的产品。这一行为转变促使企业采用可回收包装方案以满足市场需求。
- 监管举措与合规性
各国政府及监管机构正实施严格措施遏制环境退化,包括推行使用可回收材料的包装政策。企业为满足合规要求,被迫转型采用环保包装方案。
- 成本效益与资源效率
可回收包装不仅利于环境,亦具备经济可行性。使用可回收材料通常能降低生产成本与资源消耗,从而提升企业盈利能力。
食品饮料行业驱动变革
在新兴经济体中,食品饮料部门需求的激增是推动可回收包装行业扩张的关键力量。发展中国家对该类产品需求的显著增长,直接带动了对高效、可持续包装解决方案的需求。
市场主要参与者
Amcor、Tetra Laval、Ardagh Group SA、Ball Corporation、Elopak AS、Emerald Packaging、PlastiPak Holdings Inc.、Sealed Air Corporation、Uflex Limited、WestRock Company、Be Green Packaging、DS Smith、DuPont、Evergreen Packaging、Mondi、Bemis Company、Graham、International Paper、TIPA Corp、Nampak。
全球趋势:区域洞察与创新
| 当前目标(%) | 到 2025 年(%) | 到 2030 年(%) | |
| 所有包装材料 | 55 | 65 | 70 |
| 塑料 | 25 | 50 | 55 |
| 木材 | 15 | 25 | 30 |
| 黑色金属 | 50(含铝) | 70 | 80 |
| 铝 | 50 | 60 | |
| 玻璃 | 60 | 70 | 75 |
| 纸张和纸板 | 60 | 75 | 85 |
区域趋势——欧洲:
- 欧洲引领可回收包装市场,已为欧盟提出全面可回收包装规则。
- 针对各类包装材料设定了具体的 2030 年回收目标。
欧盟包装法规:
- 要求成员国于 2024 年前建立生产者责任延伸制度。
- 提案旨在到 2040 年将人均包装废弃物减少 15%。
亚太地区增长:
- 预计亚太地区可回收包装市场 CAGR 增速最快。
- 中国、印度尼西亚等国的监管措施有力促进了增长。
最新发展
- 2023 年 3 月 22 日:安姆科(Amcor)宣布与 Nfinite Nanotechnology Inc.签署联合研究协议,旨在验证并探索 Nfinite 纳米涂层技术,以提升可回收和可堆肥包装的性能。此举彰显了安姆科利用先进技术优化产品环保表现的承诺。
- 2023 年 4 月 19 日:泰森包(Tetra Pak)宣布在再生材料应用上取得重大进展。通过使用认证再生聚合物,将其包装解决方案扩展至新形式、品类及区域,展现了其满足广泛市场需求及坚持可持续发展的决心。
未来展望
可回收包装市场前景广阔。2023 年至 2032 年预计4.9% 的 CAGR表明行业将持续增长,为企业带来充足机遇。随着市场发展,更多先进高效的解决方案将不断涌现。
细分概览:
- 包装材料:玻璃、纸张、塑料、镀锡薄钢板、木材、铝、生物降解塑料、再生纸。
- 包装类型:纸张与纸板、气泡膜、空隙填充包装、袋子和信封。
- 终端用户行业:食品、饮料、制药、个人护理、物流、其他。
- 地理细分市场:北美、欧洲、亚太地区、拉丁美洲、中东和非洲(MEA)。
结论:拥抱绿色浪潮
综上所述,受消费者意识提升、监管压力及经济效益驱动,全球可回收包装市场正处于上升通道。拥抱这场环保革命不仅是迈向可持续未来的关键一步,也是企业在日益注重环境意识的市场中保持竞争力的战略举措。优先采用可回收包装,既能契合受众价值观,亦能为地球健康做出积极贡献。