


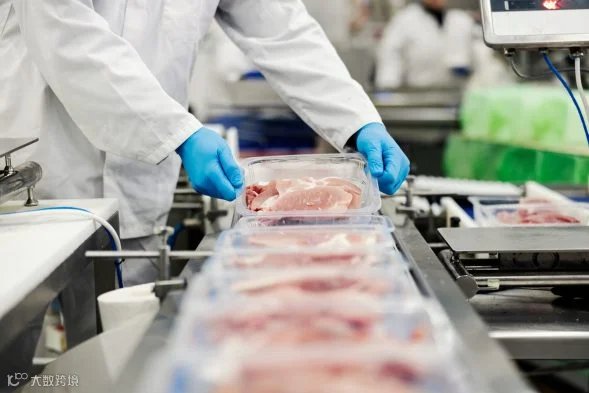
家禽涵盖为产蛋或产肉而饲养的驯化鸟类,如鸭、鹅、鸡、珍珠鸡和火鸡。针对家禽的包装解决方案种类繁多,旨在保护各类成分。对生产商而言,确定最佳包装方案是一项艰巨任务,需综合考量材料、运输及保质期等关键因素。
便利性、可持续性、创新性及减废已不再是单纯的理想特质。追求现代烹饪体验的客户与投资者日益要求具备这些属性,行业正致力于开发有利于消费者和环境的加工与包装方案。包装材料的可持续性
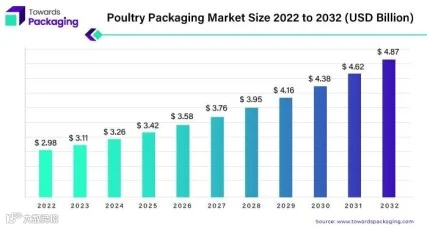
显著影响消费者的购买决策及对创新的投入。全球家禽包装市场规模预计将显著增长,产值有望从 2022 年的29.8 亿美元攀升至 2032 年的约 48.7 亿美元。2023 年至 2032 年间,预计复合年增长率(CAGR)为 5.1%。
报告亮点:重要发现
- 北美家禽包装市场蓬勃发展。
- 欧洲崛起为家禽包装领域的主要竞争者。
- 家禽包装中塑料的使用偏好日益增强。
- 柔性袋满足多样化的家禽包装需求。
- 全球家禽零售格局呈现动态变化。
- 鸡肉在家禽包装领域占据主导地位。
全球范围内,预计到 2030 年,家禽肉将占总肉类蛋白质的 41%,较基准水平高出 2%。鉴于饲料成本在生产费用中占比重大,且产量能迅速响应全球需求增长,家禽价格预计将与谷物价格紧密联动。尽管家禽肉生产将继续驱动肉类产业发展,但其扩张速度预计将低于上一个十年。包装需求的增长部分归因于家禽产品生产和消费的提升。
家禽包装市场趋势
- 采用气调包装(MAP)、真空包装和活性包装技术以延长保质期的方案日益普及。
- 消费者对食品安全和成分透明度的意识增强,推动了具有清晰产品信息和标签的包装需求。
- 创新的现代包装设计对提升视觉吸引力和功能性至关重要。
- 集成 RFID 标签、二维码和传感器等智能包装技术,正在重塑行业格局。
北美强劲的家禽包装市场
北美是整体包装行业中最大且最活跃的细分市场之一,其强劲表现由多个关键变量驱动。特别是美国,年鸡肉消费量超过 1,500 万公吨,远超其他地区。鸡肉已成为美式饮食不可或缺的一部分,从体育赛事中的鸡翅到各类汤品及菜肴的基础原料,应用广泛。这种庞大的消费需求催生了对经济实惠且新颖包装方案的渴望。
欧洲作为家禽包装关键角色的崛起
包装市场的创新正推动重大变革,尤其是当欧洲包装商和零售商寻求更可持续和创新的方式以促进销售时。这一趋势由消费习惯的转变以及对环境问题(特别是食品与包装废弃物)认知的深化所激发。因此,行业正经历从传统聚丙烯(PP)包装向聚对苯二甲酸乙二醇酯(PET)等现代选项的重大转变。
家禽包装中塑料需求的增加
凭借诸多优势,塑料仍是家禽包装行业使用最广泛的材料,其中 PET 的受欢迎程度已超过 PP。虽然 PET 应用于家禽包装已久,但包装商和零售商近期才充分认识到其价值。
PET 的气体阻隔性能优于 PP,且凭借更高的清晰度和光泽度更具美观性,同时拥有更好的环境信誉。此外,PET 有助于提升包装生产线的效率。例如,由 rPET 层压至 PE 制成的托盘,其密封温度低于 PP 托盘,从而有效节省能源。
鸡肉在家禽包装市场的主导地位
鸡肉是涵盖鸡、火鸡、鸭和鹅的家禽业务中的核心产品。家禽产品以低脂肪、经济实惠及烹饪方式多样著称。然而,鉴于食品易腐特性,为避免食源性疾病,包装在保护和保存方面至关重要。
鸡肉因易于烹饪、获取便捷及口感美味而享誉全球,同时也吸引了追求低卡路里、易消化餐食的消费者。虽然鸡肉是菜单常客,但火鸡的受欢迎程度也在上升,而鸭、鹅等其他家禽类型相对较少。
家禽包装市场参与者
家禽包装市场的主要参与者包括 Amcor PLC、ProAmpac LLC、UFlex Limited、Berry Global, Inc.、Winpak Limited、Sealed Air Corporation、Smurfit Kappa、ULMA GROUP、Glenroy, Inc.、International Paper、Smart Packaging Solutions、Safepack 和 Huhtamaki。
报告来源:https://www.towardspackaging.com/insights/poultry-packaging-market-sizing