


关于加拿大铁路罢工潜在风险的说明
加拿大国家铁路公司(CN)和加拿大太平洋堪萨斯城铁路公司(CPKC)在经历强制 21 天的调解期后,已恢复谈判。如果两家公司无法达成协议,超过 9,000 名员工最早可能于 5 月 22 日投票决定罢工。
然而,近期政府针对工人罢工潜在安全影响进行的调查,使得此类行动的可能性暂时搁置。该调查没有固定的时间表,但类似情况的历史结果表明,做出决定还需数月时间。虽然为双方达成协议争取了更多时间,从而降低了罢工的可能性,但也迫使铁路客户制定应急计划,却不确定何时甚至是否需要使用这些计划。
由于 CN 和 CPKC 拥有加拿大 75% 的铁路运力,我们可以推测协议破裂的影响。首先,这可能会限制某些货物的流动,并增加公路整车运输的需求。来自加拿大港口的货物也可能运抵美国本土,导致美国国内运力紧张。
此外,一天的罢工将造成至少三到四天的中断。这种指数级效应可能对严重依赖从加拿大进口货物的美国汽车制造商产生重大的下游影响,一旦铁路关闭,这些进口货物几乎肯定会大幅放缓。
此外,加拿大的谷物、钾肥和煤炭生产商曾 anecdotal 地表示,罢工可能会扰乱他们的出口业务。密歇根州立大学的 Jason Miller 最近完成了一项整车货运量数据分析,结果显示,一般集装箱货物、金属矿石、化学品、煤炭、谷物和其他石油产品是运输最频繁的货物。其中,金属矿石面临最大的中断风险,因为它们占 CN 和 CPKC 整车货运量的 74%。
由于加拿大公路货运市场供过于求,大多数托运人应该能够找到足够的整车运力来覆盖罢工期间受影响的铁路 shipments。然而,如果停运持续时间足够长,导致长途运力需求持续上升,运费可能会上涨。
目前还太早,无法判断局势将如何发展,我们希望双方能及时达成协议,防止这一加拿大经济关键齿轮的停转。
引言
第一季度出现短暂波动后,加拿大货运市场在第二季度显著缓和。在运力过剩的背景下,正常化的货量继续对现货和合同费率施加下行压力,尽管通胀顽固,但强劲的消费支出使经济处于波动之中。承运人收入仍然低迷,随着更多企业在未来几个季度退出市场,运力紧张的情况将越来越有可能出现。
整车货运需求
随着第二季度的持续,整车货运需求依然疲软。4 月份,跨境货物约占加拿大整车货运总量的 64%,而加拿大境内货运占 34%。最近的 Loadlink 数据显示,2 月至 3 月货量下降了 5%,同比下降了 23%。值得注意的是,2023 年 3 月消费支出高企,零售商积极补货,这可能解释了同比变化的原因。
尽管 3 月出现停滞,但加拿大货运市场第一季度表现活跃。1 月份现货货物发布量环比创纪录地增长了 47%,这是由于 inbound 跨境货量出现了前所未有的 110% 增长——这一数字超过了北行货物的典型季节性趋势。尽管 2 月和 3 月货量略有下降,但仍高于 2023 年第二季度和第三季度的平均水平。
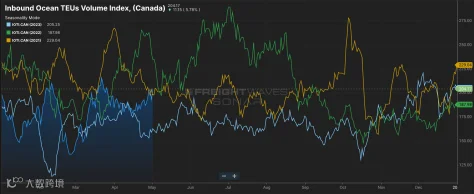
2024 年加拿大海运进口趋势波动不定,1 月和 2 月下旬出现缓慢期,3 月和 2 月初进口 TEU 大幅增加。4 月后半段进口稳步增长,目前已与 2021 年的进口水平持平。在需求低迷的情况下,强劲的进口货量仍是加拿大市场的亮点。
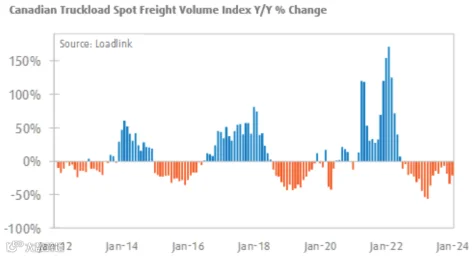
货量已连续十九个月同比下降。然而,1 月环比货量增长了 47%,创下过去十个月以来的最高现货货量水平。
相应地,订单与卡车比率从 0.27 上升至 0.38。虽然较高的订单与卡车比率表明市场趋紧,但水平仍然相对较低,证实了市场疲软且供过于求的状态。只要这种情况持续下去,费率将保持稳定,并且对需求波动的抵抗力较强。
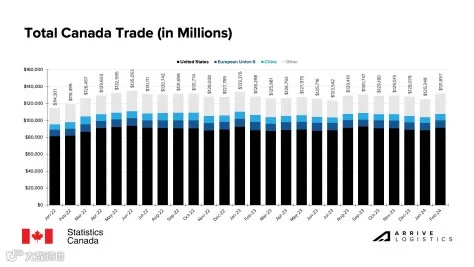
第一季度加拿大贸易保持相对稳定,2 月环比总贸易额增长 5%,这是自 2023 年 1 月以来最高的美元金额。
美国仍然是加拿大第一大贸易伙伴,2 月占总贸易额的近 70%。欧盟和中国是接下来最大的贸易伙伴,分别贡献 6.6% 和 5.8%。随着贸易量的上升,货运和整车服务需求可能会增加。
整车运力
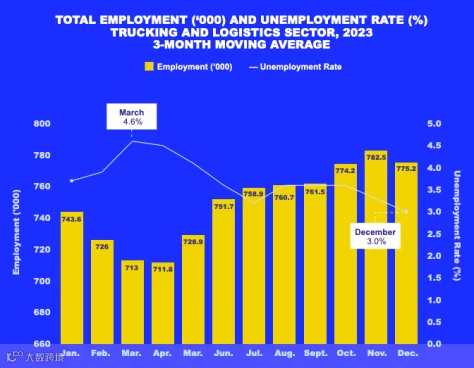
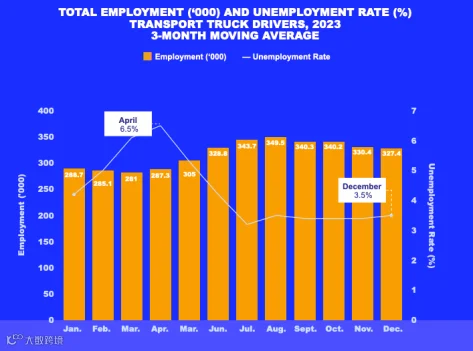
尽管货运量波动,但卡车运输和物流行业的失业率在 2023 年第四季度稳步下降,12 月达到全年最低水平(3.0%)。司机失业率略高,为 3.5%,但这仍比 2023 年 4 月的 6.5% 有显著改善。随着持续低迷的费率和收入促使更多承运人退出市场,司机可能会寻找行业外的机会。
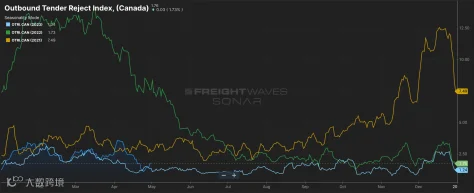
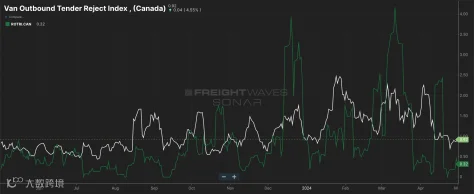
Sonar 外发要约拒绝率指数(OTRI),衡量承运人拒绝其合同规定必须接受的货物的比率,在 5 月初徘徊在 2% 以下。该数字远低于历史平均水平,表明市场仍然供过于求,承运人继续处理合同货物而非现货货物。然而,OTRI 同比略有上升,表明下行周期在过去 12 个月中有所进展。
4 月初拒绝率接近 4%,这可能是由于司机和调度员在复活节休假所致。厢式车和冷藏车的拒绝率低于 1%,进一步强调了疲软的市场状况。
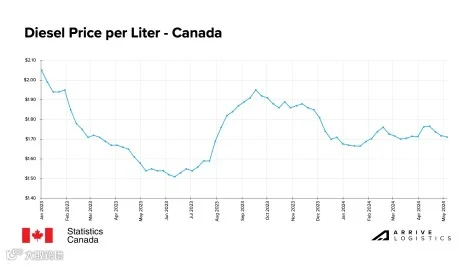
2023 年油价波动剧烈,年初创下历史新高,夏季开始时迅速下跌,随后因 OPEC 意外宣布减产而再次飙升。
2024 年至今价格更加稳定,月度平均价格基本持平,仅在 2 月和 4 月出现短暂 spike。托运人和承运人都欢迎这种稳定性,因为运营成本降低,费率在燃料波动有限的情况下变得更容易管理。然而,由于中东持续的紧张局势对海运和原油生产构成持续潜在威胁,今年仍存在油价上涨的可能性。
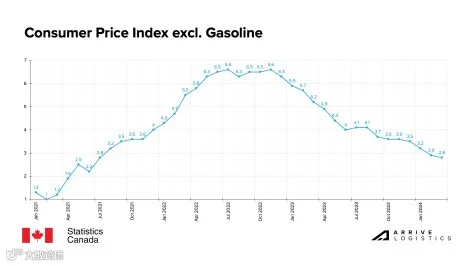
经济指标
3 月消费者物价指数(CPI)降至 2.8%(不含燃料)。尽管通胀降温,但该比率仍高于 2% 的目标,因此短期内不太可能降息。4 月,加拿大央行宣布将利率维持在 5.0%,这是自 2023 年 7 月以来的第 10 个月连续维持不变。下一次会议将于今年 6 月举行。
推动通胀的因素不断变化。当新冠疫情爆发初期通胀开始上升时,主要驱动因素是高商品和制造成本。接下来是服务业。如今,主要是住房成本,特别是高房贷利率和租金成本,因为人口增长推动了住房需求的增加。
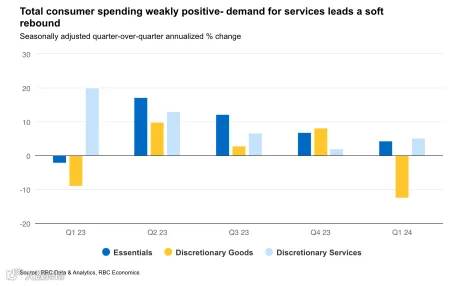
整体消费需求稳定。然而,discretionary goods 支出同比大幅下降,这可能会对货运量和需求产生负面影响。
相反地,必需品和可选服务的支出同比分别增长了 4.3% 和 5.1%。强劲的旅行需求有助于提振服务类支出。加拿大皇家银行估计,3 月份酒店支出同比增长近 3%,餐饮及饮酒场所的支出同比增长近 1.4%。
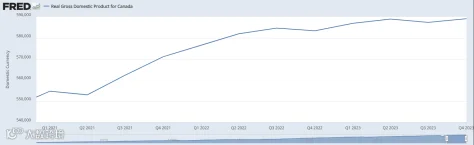
尽管经济持续存在不确定性且通胀高企,加拿大 GDP 在 2023 年第四季度仍表现强劲,创下历史新高。这一积极趋势在 2024 年至今得以延续。2 月份 GDP 为 2.218 万亿加元(CAD),较 1 月增长 0.2%,较去年同期增长 0.8%,部分原因在于人口快速增长以及消费者支出增强。然而,这些因素也导致了劳动力市场趋软和失业率上升。
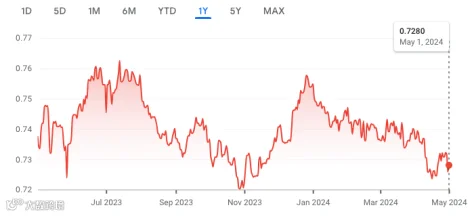
2024 年大部分时间里,加元(CAD)对美元(USD)持续走弱。新年前夕,汇率约为 1.00 美元兑 0.76 加元。但截至 5 月初,该汇率已跌至低于 1.00 美元兑 0.73 加元。汇率疲软可能对以美元收取补偿、但以加元支付大部分国内费用的加拿大货运商和承运商产生负面影响。
结论
进入第二季度仅一个多月,加拿大货运市场在年初短暂波动后继续呈现疲软态势。尽管经济存在不确定性,贸易和进口趋势依然强劲,运力过剩的局面使得具有韧性的承运商在持续低迷的运价下艰难维持。
随着夏季开始,受典型季节性因素影响,货运量可能会小幅上升。然而,由于运力充足,足以满足需求,因此对费率的影响可能微乎其微。
基于此,我们对 2024 年余下时间的展望保持不变:整体费率预计将保持稳定,并随典型季节性因素波动。
关于本报告
The 加拿大市场动态更新由 Arrive Insights 编制,是一份分析报告,整合了来自多个渠道的数据,包括但不限于加拿大统计局、蒙特利尔银行(BMO)、Loadlink Technologies、美国卡车运输协会以及 Mordor Intelligence,涵盖过去一个月的数据以及与去年同期相比的变化。请注意,所有金额均以加元(CAD)计价。我们深知市场数据对于实时商业决策至关重要。在 Arrive Logistics,我们致力于为您提供所需的数据和洞察,以更好地管理您的货运业务。