



2024 年 6 月,美国集装箱进口量环比下降 2.1%,但同比增长 10.4%。其中,来自中国的进口量环比持平,同比大幅增长 13.8%。西海岸港口过境延误普遍改善,而东海岸和墨西哥湾沿岸港口延误略有增加。Descartes 物流指标显示,自年初以来进口势头强劲。然而,受中东冲突及美国南大西洋和墨西哥湾沿岸港口劳资谈判停滞影响,全球供应链中断风险依然高企。
本文目录
- 2024 年 6 月,美国进口量同比增长 10.4%。
- 西海岸港口进口份额相对提升。
- 西海岸港口过境时间缩短,东海岸及墨西哥湾港口延误增加。
- 巴拿马运河运力持续改善。
- 以色列 - 哈马斯战争威胁中东贸易通道。
- 墨西哥湾沿岸港口进口量下降。
- 巴尔的摩港重新开放。
- 劳资谈判僵局增加下半年港口中断风险。
- 2024 年供应链风险管理重点。
- 应对全球航运挑战的建议措施。
尽管环比微降,但同比显著增长
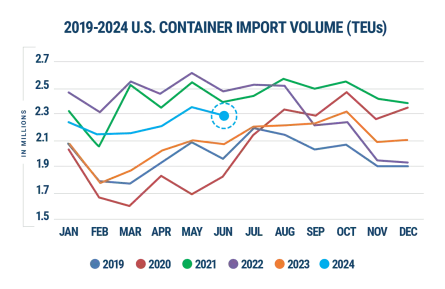
2024 年 6 月,美国集装箱进口量为 2,297,979 TEU(二十英尺当量单位),较 5 月下降 2.1%,但较 2023 年 6 月增长 10.4%,同比表现优异(见图 1)。
图 1:美国集装箱进口量同比比较
尽管月度进口量环比下降,但这仍是过去六年中 5 月至 6 月期间第二小的降幅(排除 2020 年疫情期间数据)(见图 2)。
图 2:5 月至 6 月美国集装箱进口量比较

前十大美国港口中,2024 年 6 月进口量较 5 月减少 59,625 TEU(-2.9%)(见图 3)。洛杉矶港(+33,253 TEU)和查尔斯顿港(+14,552 TEU)增幅最大;纽约/新泽西港(-59,933 TEU)和诺福克港(-28,738 TEU)跌幅最显著。
图 3:2024 年 5 月至 6 月前十大美国港口进口量比较
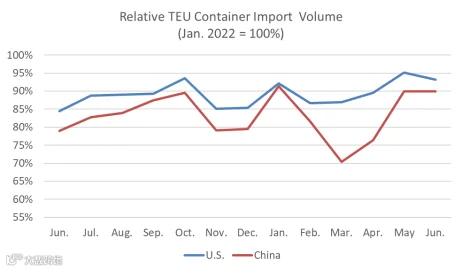
6 月中国对美进口量维持在 891,456 TEU 高位,环比基本持平(+0.1%),同比大幅增长 13.8%。相较于 2022 年 8 月的高点(1,003,725 TEU),2024 年 6 月下降了 11.2%,差距持续缩小(见图 4)。主要进口商品仍为消费品,如 HS-94(家具、寝具等)和 HS-39(塑料及其制品)。中国占美国进口总量的 38.8%,较 5 月上升 0.8%,但仍低于 2022 年 2 月 41.5% 的高点。
图 4:2023 年 6 月至 2024 年 6 月美国总进口量与中国 TEU 集装箱量比较
前十大原产国中,2024 年 6 月美国进口量较 5 月微降 0.3%(-5,182 TEU)(见图 5)。韩国(+4,672 TEU)和台湾(+3,952 TEU)增长显著;德国(-8,845 TEU)和越南(-3,298 TEU)降幅最大。
图 5:2024 年 5 月至 6 月前十大原产国美国进口量比较

西海岸港口从东海岸和墨西哥湾沿岸港口手中夺回份额
2024 年 6 月,随着东海岸和墨西哥湾沿岸港口份额回落,西海岸港口份额回升。数据显示,前五大东海岸及墨西哥湾沿岸港口占比降至 41.4%(-0.7%),而前五大西海岸港口占比升至 44.6%(+2.5%)。前十大港口总份额微降至 86.1%(-0.6%)(见图 6)。
图 6:主要港口、西海岸港口及东海岸和墨西哥湾沿岸港口流量分析

大多数西海岸港口过境延误改善,东海岸延误延长
除塔科马外,西海岸港口 6 月过境延误均有所改善,其中长滩港延误减少 2.5 天,改善幅度最大。东海岸港口延误恶化,萨凡纳港平均延误增加 1 天(见图 7)。
图 7:前十大港口月度平均过境延误(天数)(2024 年 4 月–6 月)
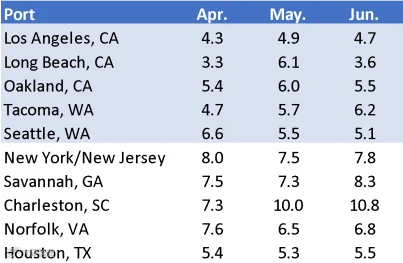
注:港口过境延误定义为提单申报预计到达日期与海关处理日期之间的天数差值。
巴拿马运河每日通行能力持续改善
巴拿马运河管理局宣布,自 7 月 11 日起每日通行次数增至 33 次,7 月 22 日增至 34 次,8 月 5 日将增至 35 次,仅比正常运营能力(36 次/日)少 1 次。
以色列 - 哈马斯战争继续威胁中东贸易
也门胡塞武装对红海航运的攻击迫使货物改道至更长、更昂贵的航线。若中东局势进一步动荡,航运担忧或将加剧。
墨西哥湾沿岸进口表现疲软
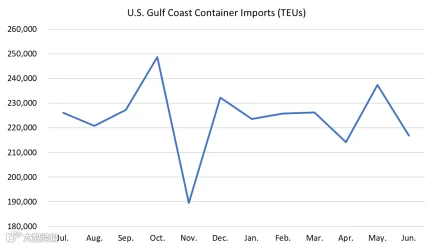
2024 年 6 月,墨西哥湾沿岸港口进口量为 216,902 TEU,环比下降 8.7%(见图 8)。该区域港口过境时间保持不变。
图 8:2023 年 7 月至 2024 年 6 月美国墨西哥湾沿岸集装箱进口量
巴尔的摩港重新开放
弗朗西斯·斯科特·基大桥坍塌 78 天后,巴尔的摩港于 6 月 10 日重新开放。航道已恢复通航标准。该港 6 月进口量为 3,753 TEU,远低于去年同期水平,恢复进程尚不明朗。
国际码头工人协会(ILA)暂停与美国海事联盟(USMX)的谈判
ILA 宣布暂停原定 6 月 11 日与 USMX 的谈判。双方协议将于 2024 年 9 月底到期,若未达成解决方案,可能引发劳工行动扰乱港口运营。ILA 领导层建议成员做好 10 月发生全海岸罢工的准备。
管理供应链风险:2024 年关注事项
尽管 6 月进口量环比微降,但同比及较疫情前仍保持强劲。然而,中东冲突、劳资谈判及巴尔的摩港恢复情况带来潜在中断风险。以下是 2024 年需重点关注的事项:
- 每月 TEU 吞吐量在 240 万至 260 万之间:此水平将持续对港口和内陆物流造成压力。6 月进口量低于 230 万 TEU,处于可控范围。
- 港口过境等待时间:等待时间缩短表明效率提高或需求下降。6 月西海岸延误减少,东海岸及墨西哥湾沿岸延误增加。
- 疫情的持续影响:新冠亚变种传播带来不确定性。目前对供应链影响尚未显现,需全年密切监测。
- 经济状况:美国经济健康是进口量的重要指标。截至 6 月初,美联储利率维持在 5.3% 以抑制通胀,就业增长强劲,失业率低位运行。
- 巴拿马运河贸易流量:基础设施升级见效,预计 8 月每日通行槽位达 35 个,接近正常能力。
- 中东冲突:红海攻击导致承运人放弃苏伊士运河,延长过境时间并影响运力。目前对东海岸和墨西哥湾沿岸港口的直接影响有限。
- ILA/USMX 合同谈判:南大西洋和墨西哥湾沿岸港口若罢工,将在下半年扰乱进口。受巴拿马运河局势限制,货量转移至西海岸极具挑战性。
建议措施:最大限度减少全球航运挑战
6 月美国进口量微降,西海岸延误改善,东海岸及墨西哥湾沿岸滞后。巴拿马运河担忧缓解,但中东冲突和劳资谈判仍是下半年主要风险点。
短期:
- 评估 10 月 ILA 罢工对南大西洋和墨西哥湾沿岸港口的影响,规划替代方案。
- 监控东海岸货量以评估巴尔的摩港复苏情况。
- 跟踪巴拿马运河每日通行量增加进展。
- 关注中东冲突及绕行非洲对运力和时效的影响。
- 监测新冠变种传播对供应链关键环节(尤其是中国)的冲击。
- 跟踪海运货物表现,关注预计到达时间与实际到达时间的差距。
- 评估通胀及地缘冲突对物流成本和运力的影响,确保贸易伙伴合规。
中期:
- 亚洲进口商应重新评估远离西海岸港口的贸易路线。
- 经苏伊士运河运输的公司应评估长期改道的影响。
长期:
- 评估供应商和工厂区位密度,减少对拥挤航线和冲突地区的依赖。高密度虽具规模经济效应,但也增加了风险,现在是优化布局的关键时机。
注:本报告基于美国海关和边境保护局(CBP)初步数据,后续可能修订。修订后数据可在 Descartes Datamyne 中查看。