


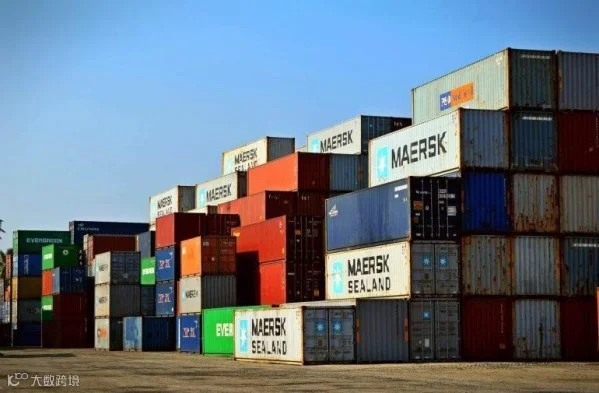
马士基 2024 年 Q2 业绩综述
马士基(Maersk)在 2024 年第二季度保持了积极的增长势头,在各业务领域均实现了显著增长,并大幅提升了财务表现。
该公司报告称,息税前利润率(EBIT margin)达到 7.5%,较第一季度的 1.4% 有大幅提升。海运业务盈利能力显著增强,物流与服务业务继续保持稳步扩张,码头业务也表现强劲。
业绩预测上调与驱动因素
8 月 1 日,马士基更新了 2024 年的业绩预测,指出红海危机的扩大和持续强劲的市场需求是主要驱动因素。受供应链压力加剧影响,海运板块货量大幅增长,运费上涨,尤其是来自亚洲的货物。
然而,红海危机以及船舶需绕行好望角以南航线导致运营成本上升。尽管面临这些挑战,盈利能力仍恢复至正值水平。虽然利润低于去年同期,但相比 2024 年第一季度和 2023 年第四季度,表现显著改善。
物流与服务部门表现
物流与服务部门实现同比增长 7%,得益于所有产品类别货量的增加,足以抵消费率下降的影响。该板块的盈利能力环比和同比均有所提升,这归功于资产利用率提高、有效的成本控制以及在北美陆运领域解决客户实施问题的进展。
码头部门创历史新高
马士基的码头部门吞吐量持续增长,尤其在北美地区。每票操作收入因关税和仓储费上涨而大幅攀升,而每票操作成本仅小幅上升。强劲的销售增长和严格的成本控制措施助力公司创下历史最高的息税折旧摊销前利润(EBITDA)水平之一。
高管展望
马士基首席执行官 Vincent Clerc 评论道:“我们本季度的业绩证实,所有业务均朝着正确方向发展。市场需求依然强劲,红海局势继续对全球供应链施加压力。我们预计这种情况将在今年剩余时间内持续。为此,我们在各业务板块增加了设备投资,以更好地支持客户应对持续的 disruptions。”