


陈韵灵,选自《资产配置的艺术》

在投资活动中,个人的心理和感情起着重要作用,考察个人投资者的个性、行为、愿望和担忧如何影响资产配置效果是非常有意义的。在机构投资者和其他专业投资者主导的全球金融市场中,个人投资者相对处于竞争劣势地位。许多投资者感觉到机构投资者和专业投资者在很大领域比个人投资者占有优势,比如研究力量、组合管理、交易通道、数量工具等方面。
但是,个人投资者在一些领域也占有优势。
1、作为所有者或雇员,许多个人投资者在商业领域有很深厚的知识,他们也许熟悉农产品周期、能源成本、最终产品价格等,他们会将公司作为团队、雇员、供应商和消费者来考察,而并非什么抽象的东西。他们经常对公司福利和价值有一种天生的感觉,因为他们要支付工资、竞争、尽量维持或扩大市场份额并且保持自己公司的活力。
2、个人投资者通常不需要对时间进行按年或按季度的人为划分,也不需要遵守委员会的授意。如果个人投资者愿意,他们可以将所有资产撤回,或者相反,不考虑市场的变化莫测,只留下富有价值的长期核心资产。
3、个人投资者在投资方向、客观性、预见性、理解力、独立性和清晰的思考等方面都具有不同寻常的能力,尽管并非所有的个人投资者在投资时都表现出这些能力。部分因为个人投资者使用自有资金进行投资,他们对投资损失的痛苦感受要远甚于投资收益的愉快感受。对有些投资者而言,这可以帮助其廓清认识,而对于另一些投资者而言,这却干扰了他们的判断。
4、个人投资者和机构及专业投资者在正确判断上处于同一平均水平上。在资产配置和投资选择过程中,最短缺的不是聪明才智、数据和技术资源,而是判断力。因为个人投资者和专业投资者同样可能具有或不具有正确的判断力,个人投资自必须公正评价自己是否拥有好的判断力,如果没有,个人投资者应该尽力寻找具有好的判断力并能够为他提供正确资产配置和投资建议的人。
个人投资者常常表现出一些不明智的行为,这将影响他们投资目标的实现。
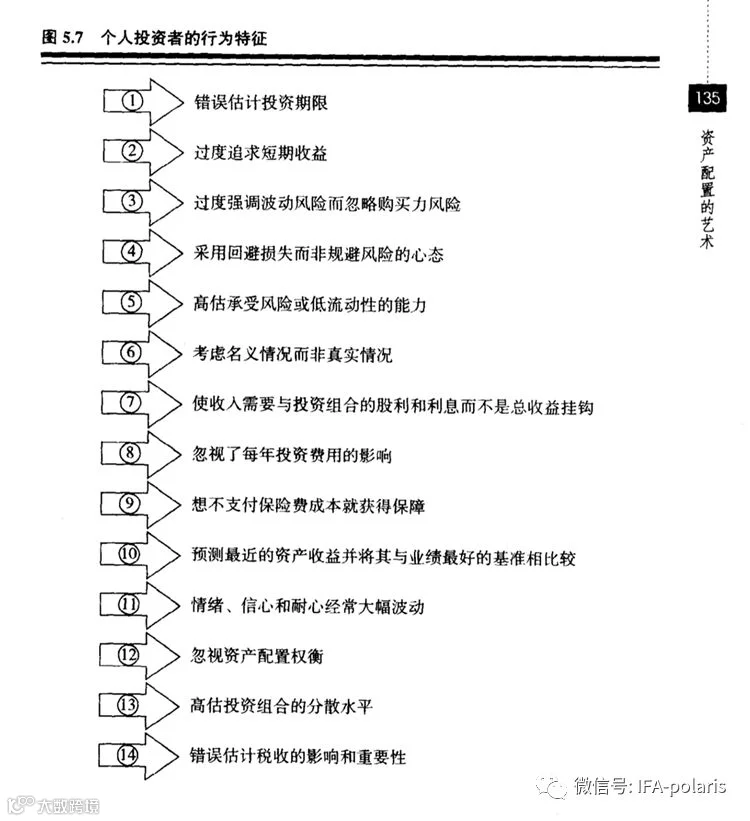
1、错误估计投资期限
许多个人投资者低估了他们的投资期限,将投资期限界定为3年或5年并且倾向于短期投资,但事实是时间延长到15-20年或更长。在另一方面,许多个人投资者高估了他们的投资期限,希望投资于那些可以长达10-20年的资产类别,然而却在构建投资组合一年以内就将它们全部卖掉。
2、过度追求短期收益
通过分散投资可以减少波动和降低风险,代价是相对于表现最好的资产类别,它的收益率偏低,因此分散投资的优势应该在足够长时间里考察。
3、过度强调波动风险而忽视购买力风险
特别是当个人投资者的时间期限在10年以上时,通货膨胀将导致购买力风险。如同考虑通货膨胀的风险对资产配置策略的影响一样,投资者也需要考虑通货紧缩的风险。
4、采用回避损失而非规避风险的心态
因为不愿意损失金钱,许多个人投资者宁愿选择平滑的10%的平均市场收益率(很少或没有损失),也不考虑起伏不定的15%的收益率(偶然损失,在下跌的年份有时是严重损失)。许多投资者不愿意接受间歇性的波动,尽管这些波动通常与更高的年收益率紧密相关。
5、高估承受风险或低流动性的能力
和回避损失的天性相矛盾的是,许多个人投资者通常过高预计他们承受损失的能力,超过当他们真正面对这些已经实现的或没有实现的损失时所能够承受的压力。
6、考虑名义情况而非真实情况
如果利率和3%的通货膨胀率不变的话,一个个人投资者购买100万美元的免税债券,依靠每年的利息生活,即使价值100万美元的债券在最后偿付日兑现时名义价值不变,15年后也仅获得633,251美元的真实购买力。
7、使收入需求与投资组合的股利和利息而不是总收益挂钩
资产跨越了一定的时间期限通过资本的复利计算才会创造出新的财富。有着高现实收入需要的个人投资者应该着眼于资产配置组合的总收益,而不仅仅是当前的收益水平。
8、忽视了每年投资费用的影响
个人投资者需要考虑每年投资费用的复利影响。
9、想不支付保险费成本就获得保障
个人投资者需要考虑并愿意支付为了对冲、保险等目的(减弱总收益上升或下降的趋势)而发生的费用。
10、预测最近的资产收益并将其与业绩最好的基准相比较
特别是在经历了一系列成功的(或不成功的)投资年份以后,个人投资者会认为这些趋势仍旧会延续下去。同时,个人投资者经常希望自己的收益率赶上或超过表现最好的指数或资产类别。
11、情绪、信心和耐心经常大幅波动
个人投资者经常有情感上的大幅波动,从大喜到大悲都有。在极端的市场条件下,投资者应该意识到人性的这种特点并努力克服它们。成功的资产配置和投资策略在于区分周期性波动和长期趋势的能力,并据此付诸行动。
12、忽视资产配置权衡
个人投资者应该认识到一类资产同时满足以下所有的标准事实上是不可能的:
(1)良好的流动性;
(2)稳定、有保障的本金价值;
(3)丰厚的当期收益;
(4)资本增值率持续并显著超过通货膨胀、税收以及通用的基准指数。
13、高估投资组合的分散水平
虽然大部分个人投资者可以意识到分散投资的好处,但许多个人投资者由于惯性、本土偏好、过度自信、熟悉自己公司、市场价格影响,和/或某些行业部门与资产类别之间收益的高度相关性,允许其投资组合分散程度不高。
14、错误估计税收的影响和重要性
投资者在考虑是否和何时出售某一资产的时候,有时将税收因素考虑得太重要,同时,投资者经常低估换股、分配红利、资产损益和其他应税项目对持有投资组合的长期税后收益的影响。