


【序言】财富管理,包括财富保障、财富累积、财富增值和财富分配,和知识、时间、健康、人际关系、心灵满足,共同构建了财富的真正内涵。 专注于香港资产管理、保险经纪、海外信托、投资移民服务,希望和优秀、有趣、快乐的朋友一路分享及成长!——陈韵灵
2016.8.3
最近我的一位咨询业的朋友分享了一份来自波士顿咨询公司和兴业银行,关于中国私人银行2016年的大数据分析报告,有以下几个亮点值得分享: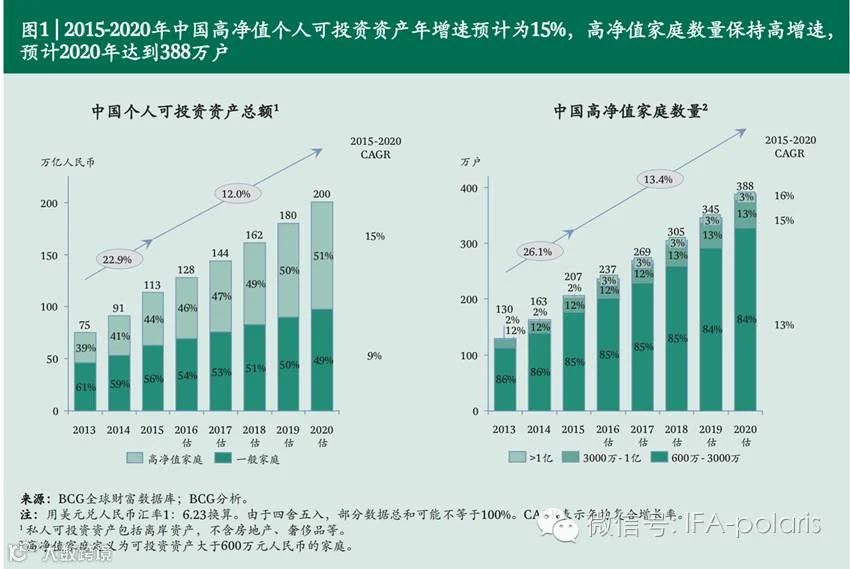
1、高净值人士资产全球资产配置正在成为新亮点,在境外投资需求上升及监管政策有序开放的趋势下,境外投资的参与度逐渐提升,预计境外投资市场增量将达13万亿人民币,从而造就巨大机会;
2、中国高净值人士财富境外配置的动因将从避险移民拓展到保值增值,这一转变带出三大机遇:
(1)投资需求由超高净值下沉到高净值客户,境外业务客户基础扩大;
(2)投资领域有由房地产拓展到各类金融资产,催生财富管理需求;
(3)资金流向由单向出海发展到境内外双向流动,境外业务领域范畴进一步拓展。
从报告分析不难看出,巨大的市场潜力空间为财富管理市场带来多重利好消息,从客户个性化的需求分析、产品渠道、风险管控等方面,给行业从业者带来更多的挑战和机遇,作为财富管理机构和投资专业人士,更需要将能提供给客户的关键业务和核心优势进行整合,在深层次联结的过程中实现多赢并引导财富管理市场有序健康发展!
作为专业从业人员,时常感受到这个行业的瞬息万变,分辨和把握好的资讯和渠道并非一朝一夕,需要不断提升专业解决问题的能力,及时应对各种挑战和机遇。
今天分享下财富管理里基础的一环,资产的保护与传承,其中一种常见的方式就是以下我们所要谈到的大额保单融资,通过高额保单融资,一方面提供高额的寿险保障,一方面借助合理的资金融资杠杆,利用最少的现金流支出达到保障与投资双向获利的目的。
【大额保险与保费融资】
作为高净值人士,您已经创造了丰厚的财富。财富管理的下一个阶段则是财富保护与继承,在财富管理新阶段,大额保险可为您提供保障,同时优化财富继承安排。大额保险往往是通过保费融资操作的。
保单像土地、房产、股票一样,是具有价值的个人资产。而且,保单具有很高比例的现金价值,保单从流动性角度而言,相当于现金。我们可安排投保人通过保费融资将保单抵押给私人银行,从而获取流动资金。如客户需要高额保障又希望保持资金的灵活性,保费融资可让投保人向银行贷款缴付首年保费。投保人只需支付利息,便可以最低成本获得高额保障、令资产稳定增值、让财富可以代代在家族相传。
【保费融资的好处】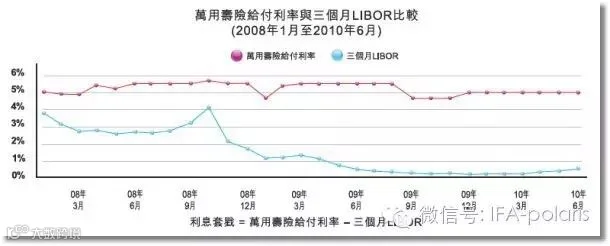
1) 保持资金流动性,无需全数支付保费,将资金运用在其他项目上;
2) 以低成本、高槓杆享有大额人寿保障;
3) 保单中的高额现金价值,可助客户实现资金灵活周转,并为自己储备高额退休保障金;
4).在遗产规划中配置大额保险,有助优化资产继承安排,保单受益人能在无需缴纳遗产税及不须经过遗产认证手续,快捷、顺利地继承财产。
【保费融资适合人士】
1) 拥有大额资金,却不愿意把资金投放在保费上的生意人;
2) 懂得利用槓杆原理,倍大资产的人士;
3) 拥有大量资产,却缺乏流动资金的人士;
4) 想保护继承人,避免缴纳大量遗产税的人士;
5) 计划以保密形式照顾「特定」的受益人士;
6) 希望透过资产配置组合达到更有效的成本、增值效益的人士;
7) 希望隔离因债务、官司、离婚等引起的财产纠纷风险,建立安全资产的人士。
案例一
客户简介:
•香港成功的企业家 ,四十多岁的男性;
•孩子目前就读小学,预计10-15年才能经济独立;
•家中的唯一经济来源;
•打算安排家人在海外居住。
财产规划目的:
•以低成本为自己和家人建立额外离岸安全资产,分隔企业风险;
•保障家人生活;
•优化资产架构,确保家人日后能顺利快速地继承财产。
保费融资规划方案:
•提供1500万美元总保额,只需一次性付保费500万美元;
•通过保费融资,客户可以建立1000万美元的离岸资产。年偿还利息仅约10万美元,资产槓杆比率高达100倍。
案例二
客户简介:
•中国内地公民 ,五十岁男性 ,妻子为家庭主妇,有三个孩子;
•投资于资本密集型的自然资源行业;
•投资项目属高风险, 资产被捆绑,资产流动性低;
•商务出差频繁。
财产规划目的:
•资产保护,建立安全资产,免受高风险投资拖垮;
•万一发生事故,保障家人有充裕的流动资产;
•安排部分资产离岸,增加资产安全性。
保费融资规划方案:
•提供5000万美元总保额,只需一次性付保费1600万美元;
•通过保费融资,客户可以得到3400万美元的安全资产。年偿还利息仅约32万美元,资产槓杆比率高达106倍。