


为维护税制完整,全球各地政府现正推出适用于金融机构的资料收集及申报新规定,名为「共同汇报标准」(简称「CRS」)。
根据CRS规定,金融机构必须确定客户的「税务居住地」,将会根据已有的资料或向客户额外索取的资料作出合适判断。
若客户的税务居住地有别于账户所在地,金融机构或需向本地税务机构申报此情况及客户的账户资料,这些资料将会被传送给其他国家/地区的税务机构。
金融/财务机构CRS申报包括哪些机构?
金融/财务机构一般包括所有金融机构、保管金融资产的实体、若干类别的保险公司、资产管理公司及若干投资基金或投资公司、委任信托公司的实体、担任第三方资产管理公司的实体,或从事金融业务的公司集团之控股公司,以及若干类别的财资和集团融资公司。
金融/财务机构一般包括金融机构、证券买卖公司、投资管理服务机构、保险公司、基金管理公司、信托和受托人公司等。
【您需要採取行动吗?】
为根据CRS要求确认您的税务居住地,金融机构或要求您填写适用的自我证明表格并交回金融机构,
金融机构CRS自我证明表格有以下三种,可参考选择合适的表格填写。
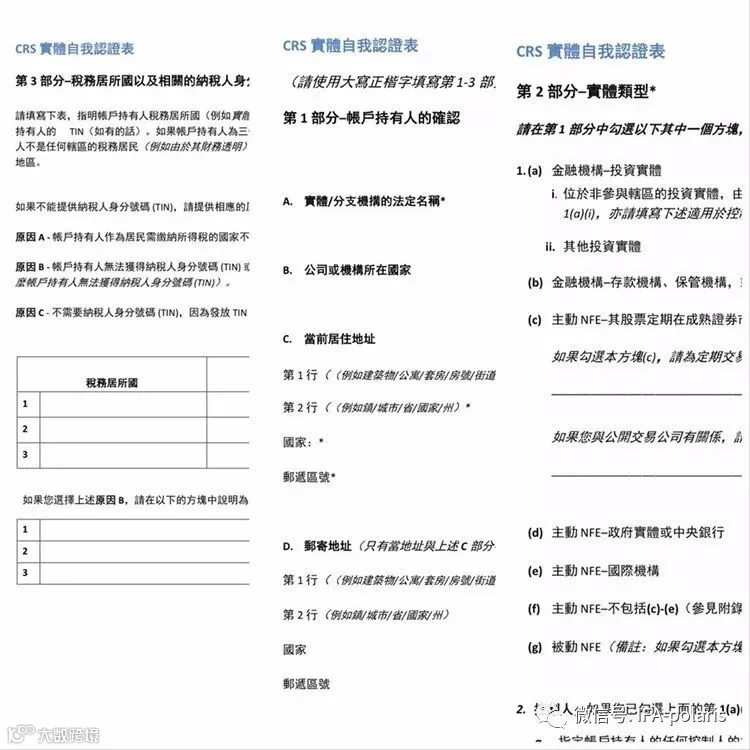
1、实体自我证明表格
如您是商业客户,请使用此表格确认企业的CRS相关资料(独资经营商号应使用个人自我证明表格。)
2、控权人自我证明表格
此表格供在CRS下称为「被动实体」的控权人使用。被动实体包括若干信託、基金以及所在国家/地区不参与CRS的受管理投资实体。控权人指透过拥有权或其他方式控制此类实体的人士。在某些情况下,控权人可指高级管理人员。
3、个人自我证明表格
如您是个人客户、独资经营商号,请使用此表格确认个人的CRS相关资料。
如您于金融机构持有多个账户,则您可能会收到多于一个有关CRS的文件要求。
【CRS的常见问题】
1、甚麽是共同汇报标准(CRS)?
共同汇报标准(简称「CRS」)是为协助打击逃税和维护税制完整而制订的资料收集及申报新规例,参与税务管辖区的金融机构都必须遵守。
2、哪些人士的资料须予申报?
CRS旨在确定客户的税务居住地。根据CRS规定,金融机构必须辨识税务居住地有别于金融机构账户及产品所在地的客户,并向当地税务机构申报有关资料。这些资料将会被传送给客户税务居住地的税务机构。
3、为何需要了解我的居留司法管辖区?
根据CRS,税务机构要求金融机构收集并申报有关其客户税务身分的若干资料。
例如,当您开立新的金融机构账户、投资新的金融产品或现况因某种原因有所改变,将要求您确认若干资料。此流程称为「自我证明」。根据CRS,金融机构必须收集「自我证明」资料。
4、所有金融机构都必须如此吗?
香港的所有金融机构(除获豁免的金融机构外)都必须遵守CRS规定。
5、金融机构需要客户提供和核实哪些资料?
根据CRS规定,金融机构将要求客户提供:
(1)姓名/名称;
(2)地址;
(3)出生日期(适用于独资经营者及控权人);
(4)税务居住地;
(5)税务编号;
(6)注册地/成立地(适用于实体);
(7)实体类别(适用于实体);
(8)特定类别实体的控权人类别(适用于控权人)。
6、如何判定税务居住地?
将视乎您的具体情况而定。有关判定税务居住地的详情,请咨询当地税务局、专业税务顾问或浏览经合组织网站。
7、CRS自我证明表格要求填写的内容与此前就FATCA提供的资料相似。两者有何不同?
即使您已根据美国政府《外国账户税务合规法案》(简称「FATCA」)提供所需资料,您仍可能需就CRS提供额外资料,因为两者是不同的监管规定,要求亦有所不同。
FATCA是美国法例,要求金融机构根据居民身分识别美国人士并按FATCA规定申报资料。CRS则要求金融机构识别客户的所有税务居住地,并在多数情况下就税务居住地有别于账户所在地的客户申报资料。
8、我在居住地纳税,为何仍需提供这些资料?
根据CRS规定,金融机构有法律责任确定所有客户的税务居住地,包括税务居住地与持有账户所在地相同的客户。不过就CRS而言,这种情况一般不需要向税务机构申报资料。
9、这些资料多长时间需提供一次?
当金融机构已存档您的有效自我证明表格,仅会在您更新若干账户资料或相信您的CRS相关资料有变时,要求您再次填写自我证明表格。
10、为何金融机构要向税务机构提供我的税务资料?
根据CRS参与税务管辖区的法律规定,金融机构必须申报您的税务资料。
11、金融机构是否会保护我的个人资料私隐?
是。金融机构仅会于法律规定下向相关税务机构披露您的资料。
12、我的资料是否安全?
客户资料受严格的保密及保安守则保护,所有金融机构、其僱员及第三方均须遵守。
13、我已提交所需资料,为何仍需提供文件证据?
法律要求金融机构必须核实您于自我证明表格中提供的资料。金融机构可能需要您提供护照副本以核实身分,又或提供其他证据证明您于自我证明表格中所述的税务居住地属实。
14、哪些资料要向税务机构申报?
自我证明表格中提供的资料,以及您所持金融机构账户和产品的详情,包括但不限于:
(1)}保单结余或价值包括现金价值、退保现金价值或户口价值等;
(2)账户结余或总价值;
(3)红利、利息总款额。
15、参与CRS的国家/地区有哪些?
关于参与税务管辖区的完整名单及其开始交换资料的日期等资讯,请浏览经合组织CRS网站的司法管辖区网页(只提供英文版本)